Combinación corto-largo: ingresos de corto plazo del espacio y la ecología
F04 El modelo de desarrollo de recursos forestales de “combinación corto-largo” (Parte cuatro: ingresos de corto plazo del espacio y la ecología)
En apariencia, el alcance que abarca esta parte no es grande: la renta espacial explora la relación entre el espacio forestal y las personas, y se manifiesta sobre todo en el turismo forestal y el bienestar forestal; la renta ecológica explora el valor de la influencia del bosque en la vida de las personas durante el proceso de urbanización, y se manifiesta sobre todo en los sumideros de carbono.
Pero cuando profundizamos, aquí hay todavía muchos puntos de innovación que vale la pena explorar, en especial los sumideros de carbono: bajo las metodologías existentes, el sumidero de carbono forestal se ha vuelto en la práctica casi una “proposición falsa” que no puede llevarse a cabo. En este capítulo también preguntaremos por dónde deberían corregirse las metodologías futuras.
Renta espacial de corto plazo
¿Por qué sostengo que la economía espacial debe separarse de la economía de sotobosque? Porque la economía de sotobosque estudia la simbiosis entre plantas (y animales) y plantas, mientras que la economía espacial estudia la relación entre las personas y el bosque. Su lógica interna y su metodología son distintas.
Las formas más comunes de renta espacial del bosque no son sino la relación entre las personas y el bosque en dos dimensiones, la “mente” y el “cuerpo”: la primera es el turismo de ocio y experiencial, la segunda los retiros de salud y bienestar.
Hay además otra forma de renta espacial que casi nadie ha intentado: usar terrenos de borde forestal colindantes con el límite de expansión urbana para anclar la renta del desarrollo urbano.
Empecemos por el turismo de ocio y experiencial y el bienestar. Por regla general no es una renta de ciclo corto; su período de recuperación es, en particular, larguísimo (dentro de nuestra propia organización se clasifican como inversiones prohibidas). Cuando usted adquiere una parcela de terreno forestal y quiere desarrollar turismo y bienestar, primero debe solicitar, conforme al plan, la ocupación del terreno forestal (convertirlo en suelo de construcción), luego construir la infraestructura y después los edificios y las instalaciones. Todo ese proceso consume la mayor parte de su capital y varios años. Al abrir, descubre que, como no es una necesidad esencial para las personas, es difícil recuperar el capital en pocos años. Los proyectos inconclusos o con pérdidas crónicas de este tipo están por todas partes.
También existen, por supuesto, líneas de negocio de ciclo corto que no dependen de construcciones de activos pesados: por ejemplo, los programas de aprendizaje en el bosque (educación ambiental), la terapia forestal (senderismo, baños de bosque aromáticos, yoga, meditación), el campamento con autocaravanas, los eventos en el bosque (como festivales de música), etcétera. Con construir una infraestructura sencilla ya pueden ponerse en marcha. La desventaja es que no logran escala ni un negocio recurrente sostenido a largo plazo; sirven como un complemento decorativo de la actividad forestal, o para que operadores pequeños y bonitos monten un negocio modesto en torno a una afición.
Algunas líneas de negocio bastante especiales podrían hacerse realidad en el futuro o con un avance de política.
Por ejemplo, la caza forestal, bastante habitual en algunos países, tiene una fuerte fidelidad de recompra y, combinada con la venta de equipamiento complementario, puede generar ingresos considerables. Pero depende de su justificación dentro de la política de protección animal y de un avance de política.
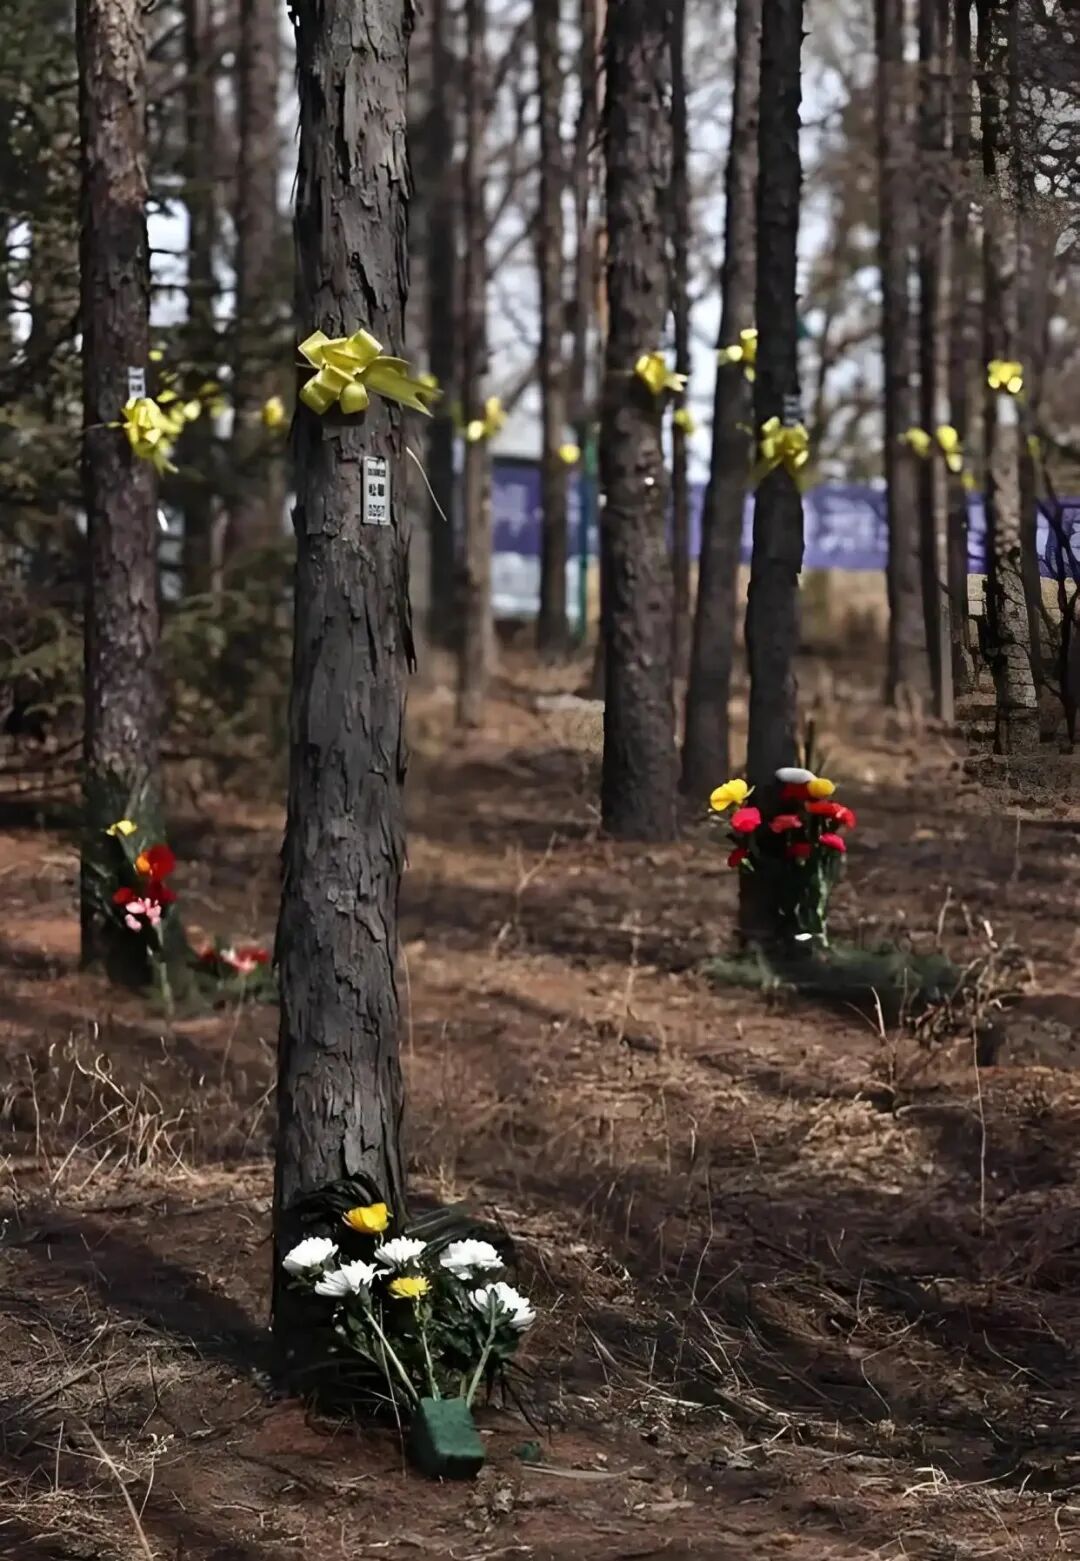
Otro ejemplo es el cementerio forestal: tras el fallecimiento, las cenizas se integran ecológicamente con árboles en pie de turno largo, de modo que el alma del difunto se funde con la vida del árbol, y el culto se realiza de forma ecológica y respetuosa con el ambiente, sin fuego ni ofrendas. A medida que la generación de los 2000 entra en la corriente principal de la sociedad, la mentalidad de los más jóvenes quizá lo acepte más, y podría buscarse un piloto de política ante el departamento de asuntos étnicos y religiosos.
Todo esto puede generar ingresos considerables y una recompra sostenible a largo plazo, pero exige esperar cambios en las concepciones convencionales y avances de política.
【Renta vinculada de los terrenos de borde forestal en el límite de expansión urbana】 Esta corriente de ingreso potencial es a la vez renta espacial y renta ecológica. Digo “potencial” porque todavía nadie paga por ello a los titulares del bosque.
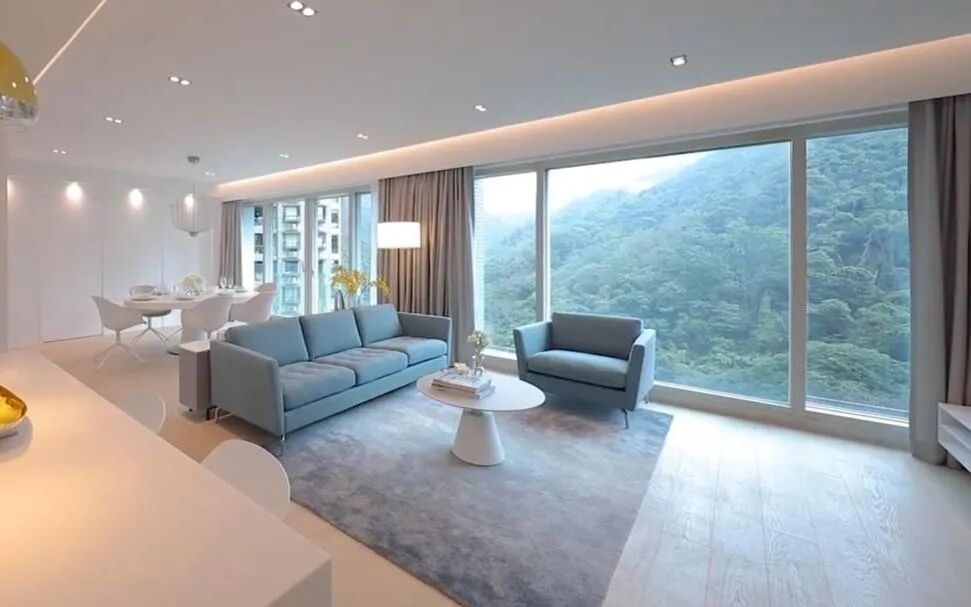
Todos hemos oído hablar de las viviendas con vista al mar o con vista a la montaña (viviendas con vista al bosque): sus desarrollos o sus unidades se venden más caros que los demás.
Un caso típico son el distrito de Mid-Levels, en Hong Kong, y los conjuntos residenciales de sus alrededores con vista a la montaña.
Otro ejemplo es el famoso desarrollo Yunding Zhizun, en Xiamen, en el continente.
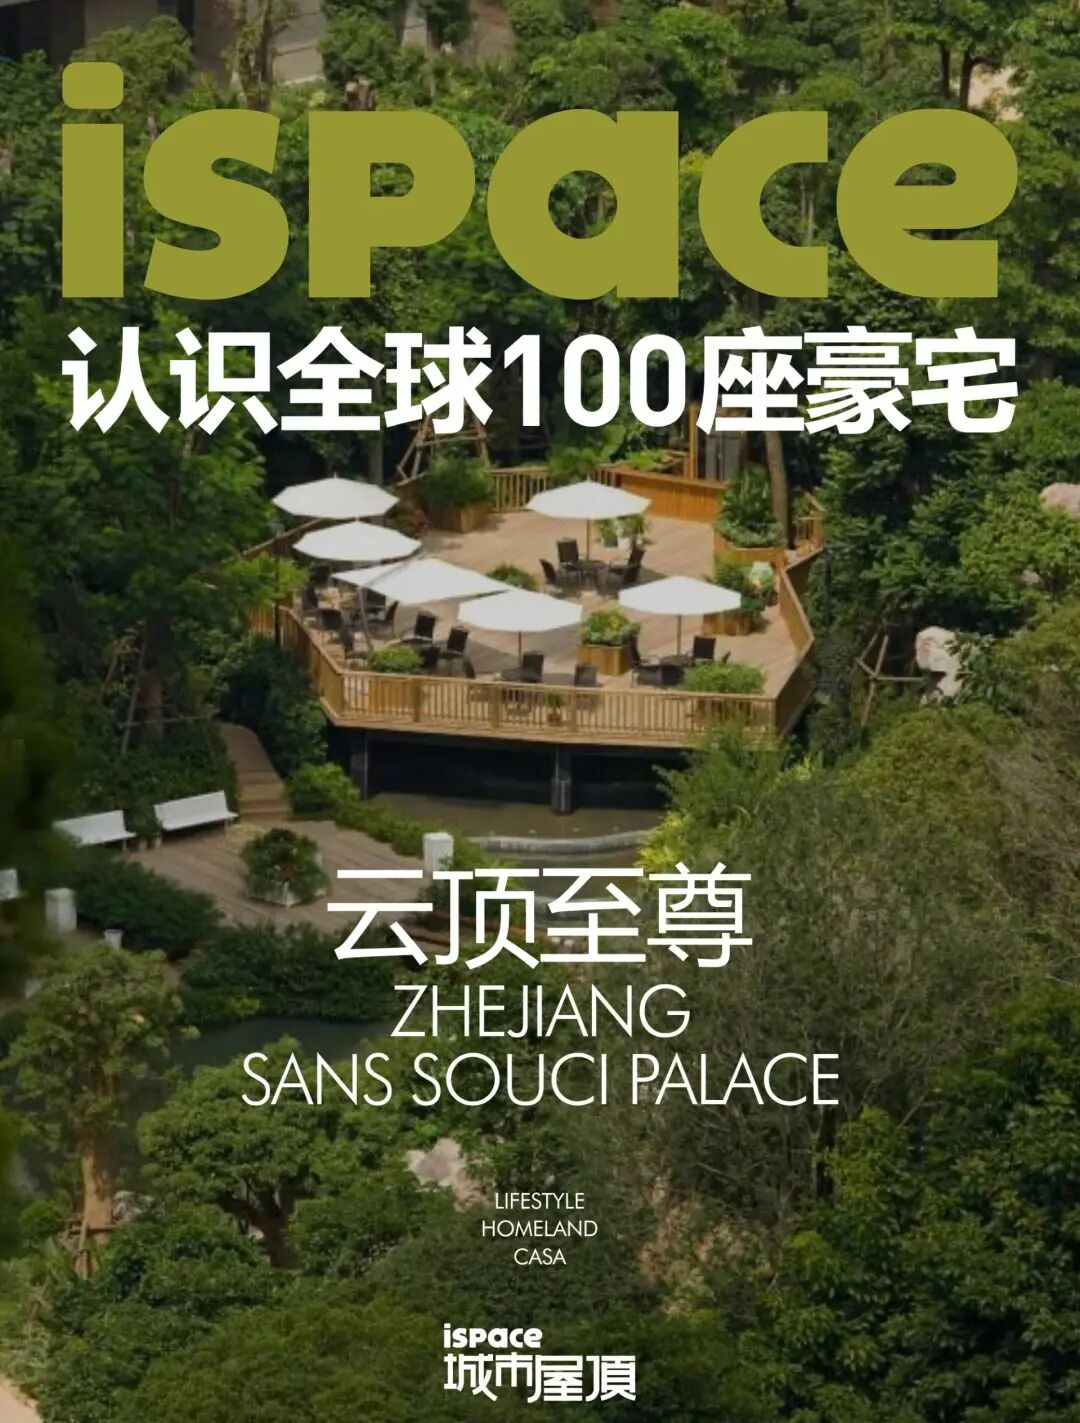
Yunding Zhizun es aún más interesante: el conjunto residencial abarca por completo la colina que queda detrás, y tiene un pasaje que conduce directamente a esa colina trasera, de modo que los residentes pueden entrar al bosque a descansar y pasear todos los días.
Sin excepción, los desarrolladores de estos conjuntos obtuvieron una renta por apreciación mayor que la de los desarrollos comunes.
En el caso de Yunding Zhizun cabe suponer que el desarrollador sí pagó la contraprestación correspondiente por el uso del bosque; pero en la mayoría de las llamadas “viviendas con vista a la montaña” no se pagó nada, es decir, el titular del bosque no obtuvo ningún beneficio de la apreciación inmobiliaria.
Por lo tanto, las autoridades forestales competentes bien podrían impulsar una innovación en los mecanismos de política, para que los terrenos de borde forestal colindantes con las zonas de expansión urbana participen un poco de la renta por apreciación de los proyectos de primera línea con vista a la montaña; por ejemplo, determinando esa apreciación mediante una comparación de los precios de la vivienda en la misma zona, y cobrando una pequeña tasa de uso ecológico o espacial, similar a un impuesto a los recursos, para subsidiar la gestión de esa parcela de terreno forestal. Al mismo tiempo, los titulares del terreno forestal pueden abrir de manera moderada el espacio del bosque a los residentes de esos conjuntos residenciales, logrando un beneficio mutuo.
Explorando una salida para la renta ecológica del bosque
Además del intento ya analizado de anclar la participación de los beneficiarios del desarrollo urbano en la renta, la forma principal de la renta ecológica del bosque es el sumidero de carbono forestal que tanto auge ha cobrado en los últimos años.
Pero, lamentablemente, bajo el marco metodológico actual ni el mecanismo CCER ni el mecanismo VCS pueden eludir la “demostración de adicionalidad”.
La “demostración de adicionalidad” de un proyecto de sumidero de carbono forestal es el paso clave que prueba que el carbono capturado por el proyecto no se habría producido sin un apoyo externo (como la renta del sumidero de carbono); en esencia, verifica que esos sumideros son un “incremento adicional”, y no el resultado de un crecimiento natural o de una gestión convencional. Esta demostración es la condición previa para que un proyecto obtenga la elegibilidad de Reducción Certificada de Emisiones Voluntarias de China (CCER) o del VCS e ingrese al comercio en el mercado de carbono.
Es posible que algunos lectores no hayan entendido del todo lo anterior. Dicho de forma sencilla: si un bosque tiene otras rentas de desarrollo y operación, entonces no puede obtener renta por sumidero de carbono. Podemos entender el sumidero de carbono como una renta de compensación de beneficio público: como usted plantó el bosque y fijó carbono, pero no tiene ninguna otra renta, yo lo compenso con la renta del sumidero de carbono.
Bien, veamos ahora qué terrenos forestales no pueden, o no son aptos para, desarrollar renta por sumidero de carbono.
-
Todos los bosques naturales quedan excluidos. En pocas palabras, los formó la propia naturaleza; no son un aporte humano.
-
Los bosques plantados que tienen otras rentas no son aptos para el desarrollo de sumideros de carbono, porque la renta por sumidero de carbono es en realidad muy baja (tomemos como ejemplo las plantaciones de crecimiento rápido del sur, con gran capacidad de fijación de carbono: un mu de terreno forestal fija de 0,1 a 0,3 toneladas de carbono al año, y hoy el CCER se negocia en el país a menos de 100 yuanes por tonelada, es decir, cada mu de bosque genera de 10 a 30 yuanes de renta por sumidero de carbono al año); el precio es que ya no puede tener otras rentas. La conclusión se cae por su propio peso.
Entonces, ¿qué terrenos forestales sí pueden utilizarse para desarrollar renta por sumidero de carbono?
En primer lugar, hay tres categorías de terrenos forestales que quedan exentas de la demostración de adicionalidad.
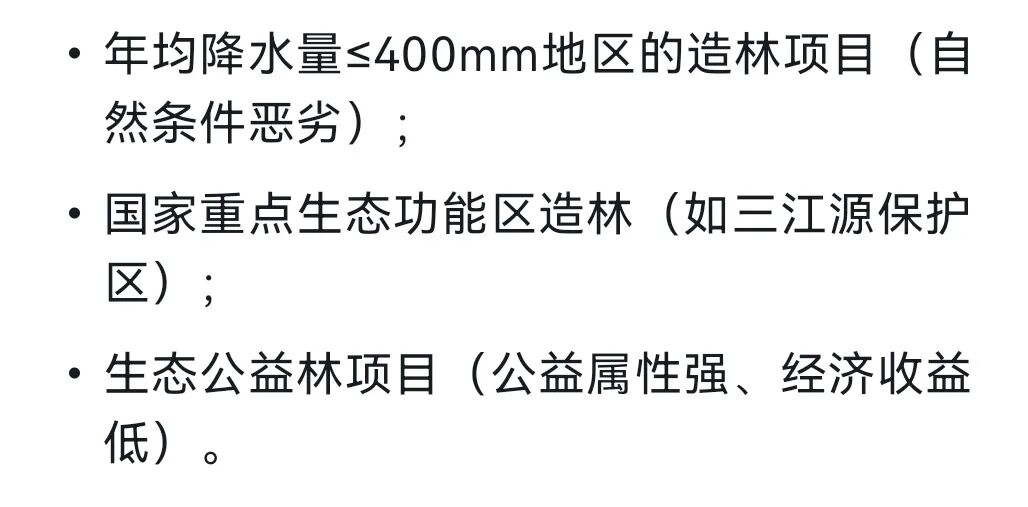
Entre ellos, los proyectos de bosque de beneficio público: en mi opinión personal, solo los proyectos de bosque de beneficio público de nivel nacional son aptos para desarrollar sumideros de carbono, porque para los bosques de beneficio público por debajo del nivel nacional la política ya ha abierto la puerta a un desarrollo moderado de la economía de sotobosque, de modo que tampoco son aptos para los sumideros de carbono.
Las tres categorías de terrenos forestales anteriores todavía tienen hoy oportunidad de desarrollar renta por sumidero de carbono, pero hay una condición rígida que debe tenerse en cuenta: deben ser forestaciones nuevas posteriores a 2012 (es decir, el segundo período de compromiso de la Conferencia de Doha).
Tomadas en conjunto, estas condiciones hacen que hoy no sean muchos los bosques plantados del país aptos para desarrollar sumideros de carbono. Por eso, bajo el marco metodológico y de mecanismos existente, el sumidero de carbono forestal es, en términos generales, una vía de renta poco viable; la versión revisada de la metodología de sumideros de carbono forestales (forestación y gestión) publicada el año pasado tampoco supuso un avance en este aspecto.
Exploremos juntos dónde podría estar un futuro avance. La demostración de adicionalidad busca, en esencia, mostrar que la fijación de carbono de ese bosque (o parte de ella) es un incremento neto; en pocas palabras, que aunque yo aproveche ese bosque para obtener rentas de otros desarrollos, parte de su fijación de carbono sigue siendo un incremento neto. Desde el punto de vista de la argumentación, entonces, la demostración puede superarse.
Un medio muy importante para lograrlo es conseguir la trazabilidad y la medición de la huella de carbono a lo largo de todo el ciclo de vida.
Por ejemplo, si un bosque desarrolla sumideros de carbono y a la vez realiza turismo forestal, la demostración actual consideraría que las personas que entran al bosque provocan emisiones de carbono (fugas) y que además usted gana dinero con ello, de modo que no puede aprobarse. Pero pensemos desde otro ángulo: esas personas que entran al bosque y emiten, ¿acaso dejan de emitir cuando se quedan en casa? Mientras una persona respire, seguirá emitiendo carbono. Entonces, ¿deberían esas emisiones contabilizarse como deducción? Lo mismo ocurre con las personas, con los equipos y las máquinas, y con las actividades por escenario. Solo cuando se rastreen de manera científica y precisa todas las emisiones de demanda esencial y se logre que un proyecto forestal, aun obteniendo otras rentas, conserve una fijación neta de carbono después de deducir las emisiones no esenciales generadas por esas otras actividades, podrá el sumidero de carbono forestal incorporarse de verdad a la renta fija del bosque.