一桶桐油,借来两千五百万美元
1939 年那笔「森林收益权抵押」,比碳汇质押早了八十年
1938 年的中国,缺钱、缺汇、缺路。
沿海港口全丢了,外汇储备快见底,美国又立着《中立法案》——不能借钱给交战国,不能卖军火。去求援助?人家一句"中立"就把你挡回来。
最后谈成的方案,今天看仍然漂亮:不借钱,做生意。用中国的桐油,抵美国的美元。
1939 年 2 月 8 日,《中美桐油借款合约》签字:2500 万美元,年息 4%,五年为期,抵押物是"五年内运美的 22 万吨桐油"。
很多人把它当一段抗战外交史。我想说的是另一层:这是中国最早的一笔"森林收益权抵押"。它押的不是山,不是地,是山未来五年能流出多少东西。
一、先认识一下桐油:它不是农产品,是军工原料
油桐是原产中国的小乔木,果实榨出来的油叫桐油。1930 年代,全世界九成以上的桐油来自中国——这不是夸张,是当时贸易统计里的常识。
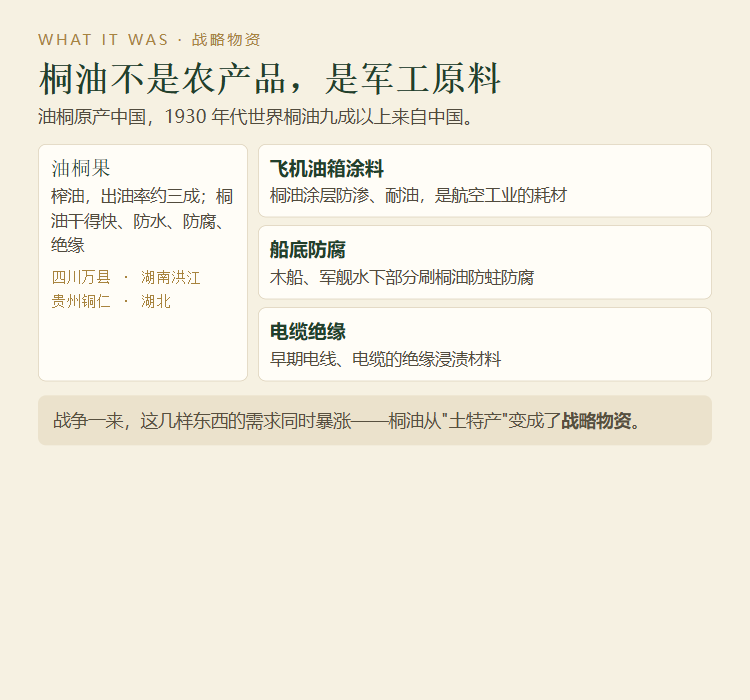
桐油最厉害的地方是干得快、耐水、防腐、绝缘。木船底刷一层桐油,防蛀防腐;油纸伞、雨衣、帐篷的防水层,靠它;电线电缆的绝缘浸渍,也靠它。
到了战争年代,这几样东西全是刚需:飞机油箱的防渗涂层、军舰水下部分的防腐、通讯电缆的绝缘。一架飞机、一艘军舰、一条电话线,都离不开这个"土特产"。
而产地高度集中:四川万县、湖南洪江、贵州铜仁、湖北西部,都是老桐油集散地。运输靠长江——这也解释了这个故事后面为什么那么难。
二、1938 年的死局
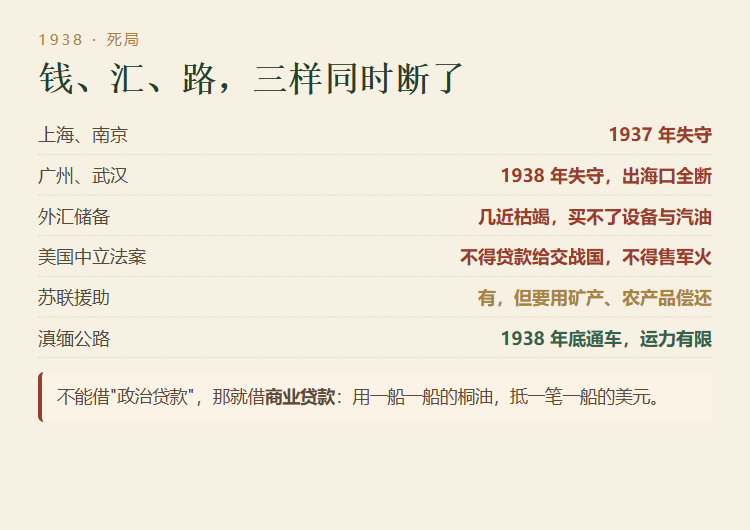
1937 年上海、南京失守,1938 年广州、武汉失守——出海口几乎全断。外汇储备支撑不了大规模进口。苏联给了援助,但那是要还的,而且要用矿产、农产品抵。
美国这边,麻烦在法理:《中立法案》不允许向交战国提供贷款或军火。直接给"政治贷款",等于卷入战争。
于是有了那条窄缝:商业贷款可以,只要它是笔"买卖"。
三、谈成的那一笔
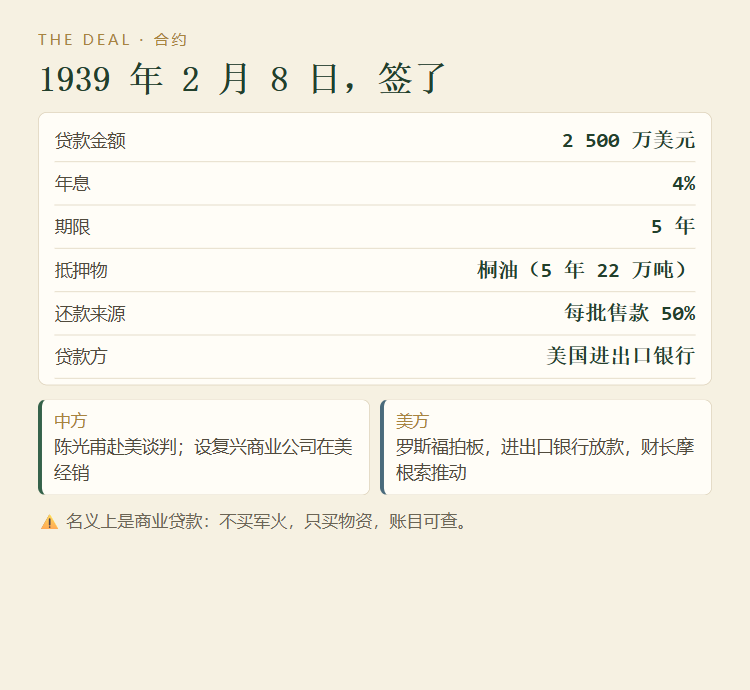
去谈的人是陈光甫——上海商业储蓄银行的创办人,中国最懂"做生意"的银行家之一。他的打法很朴素:不谈主义,只谈货源。
"桐油只有中国有,美国工业要用。我给你稳定的货源,你给我一笔钱,我用卖油的钱还你。"——这个逻辑,美国银行家听得懂,也签得下。
中方在美设立复兴商业公司负责经销,美方由美国进出口银行放款,财政部长摩根索推动,罗斯福拍板。名义上是商业行为,账目可查,不买军火——正好绕开中立法。
打个粗略的算:22 万吨桐油,按当时美国市场价约值四五千万美元——一半还贷,一半换物资。这笔账算得很准:贷款额度差不多就是"半船油"的价格。
四、一桶油要走多远
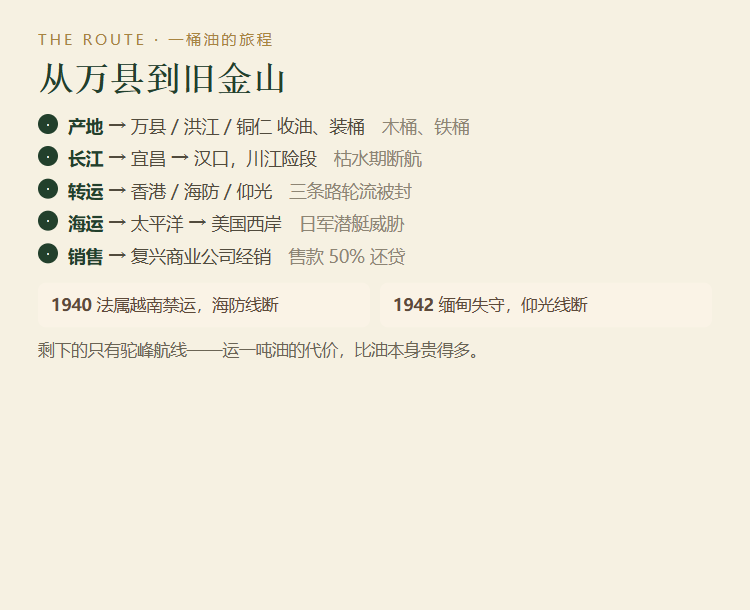
桐油从山上收下来,装木桶、铁桶,靠人背马驮到江边;顺长江而下,过三峡险段到宜昌、汉口;再转香港、法属越南的海防,或者英属缅甸的仰光。
1938 年底滇缅公路通车,仰光成了最重要的出海口。但这三条路,一条比一条脆:
剩下的只有驼峰航线——运一吨油的代价,比油本身贵得多。这就是当年"森林产品出口"的真实成本:不是价格问题,是能不能运出去的问题。
这一点,做林产品贸易的人应该有共鸣:产地在山里,市场在海外,中间那段路,才是真正的生死线。
五、这笔钱买了什么
因为中立法案,这笔钱不能买军火。它买的是卡车、汽油、汽车配件、机床、通讯器材、药品、部分农产品。
这些东西听着不"热血",但正是滇缅公路的命:没有卡车和汽油,那条路修出来也跑不动。当时有句话叫"一滴汽油一滴血"——而汽油是用桐油换来的。
所以这笔贷款的历史意义,不在于数目多大(2500 万美元在当时也不算天文数字),而在于它开了一个口子:美国第一次以政府支持的银行贷款形式援助中国。后面才有华锡借款、钨砂借款、金属借款,一个接一个。
六、真正的创新:它抵押的不是油,是未来
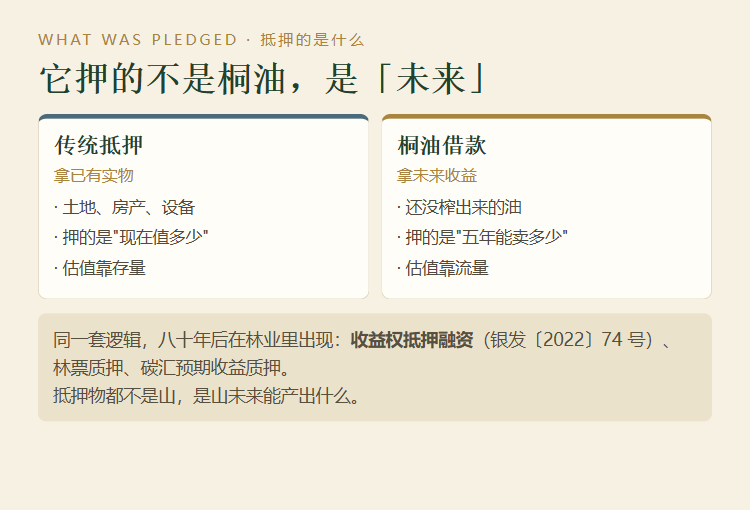
这是这篇文章我最想讲的一点。
银行放贷,常规做法是拿已有资产抵押:房产、土地、设备——值多少钱,评估师说了算。这叫"存量抵押"。
桐油借款不是。签约的时候,那 22 万吨桐油还没榨出来:一部分还在树上,一部分在农户家里,一部分在路上。美方放的款,押的是一个"未来五年的现金流"。
八十年后,这套逻辑在林业里重新出现:
1939 年的桐油借款,就是这条线的起点。区别只在于:那时候押的是"桐油出口收入",今天押的是"木材、林下经济、碳汇、旅游"的组合收入。
顺带说一句:银行肯放款,不是因为桐油多,是因为桐油有稳定的国际销路、可预期的价格、可核验的装运单据。今天做收益权抵押,卡在哪?也卡在这三样:销路、价格、凭证。
七、代价与争议
讲历史不能只讲漂亮的一面。这笔借款也有它的代价和争议。
但也要承认:这是一笔"把钱变成了能跑的车"的贷款。到 1944 年前后,这笔贷款基本清偿——在那个年代,能按约还上,本身就是能力。
八、桐油之后:一条更长的线
桐油不是孤例。整个 20 世纪上半叶,中国的林产品出口清单很长:桐油、茶油、生漆、松香、栲胶、木材、竹材。
它们有共同的命运曲线:资源在中国、定价在海外、运输靠别人。赚的是原料钱,吃的是运输与渠道的亏。
今天讲"非木质林产品""林下经济""森林食物",讲"生态产品价值实现",讲的还是同一件事:怎么让一片山上的东西,卖出它该有的价钱。
区别在于,这次我们手里有更完整的工具:定价模型、溯源体系、产权凭证、金融产品。桐油时代缺的那些,今天正在一件件补上。
九、收口:森林资产化的第一课
1939 年那个冬天,一群人在重庆和华盛顿之间来回发电报,为的是让一桶桶油从川江漂到太平洋对岸,换回几车汽油、几辆卡车。
他们没有"森林资产化"这个词,也没有收益权证、质押登记、现金流折现模型。但他们用最朴素的方式,做了一件本质相同的事:
八十年后,我们谈碳汇质押、林票、收益权证、森林保险,方法论精细了很多,但问题没变:你怎么证明这片山未来五年、十年能产出什么?
桐油时代的答案是"中国人会种桐树,美国人要用桐油"。今天的答案得更硬一点:得算得出来、验得了、卖得掉、还得上。
这大概就是林产史最有用的一课:森林能不能变成资产,不看山里有什么,看你能不能把它变成一张别人敢接受的凭证。