林深栩栩 · 森林观 | 林产观察 03
木材没有被替代,它只是换了一种活法
从合成材料的上游,到木材的分子级战场——用 FCIM 算一遍这笔账
这几年常听到一句话:新材料越来越多,木材要被替代了。证据是"木材需求跌了十年"。
这句话一半是真的,一半是误读。跌的是特定品类,涨的是总量与价值;而所谓"替代",首先要回答一个问题:
合成材料的碳,从哪里来?它的上游原料,是不是"无根之水"?
这篇想干三件事:用数据拆掉"需求大跌"的说法,把合成材料的上游翻出来看一遍,然后用 FCIM 的框架,给木材在"分子级战场"上重新定个位。
一、先破一个说法:木材需求真的在跌吗
把全球数据拉出来看,会得到一个和"大跌"相反的结论。
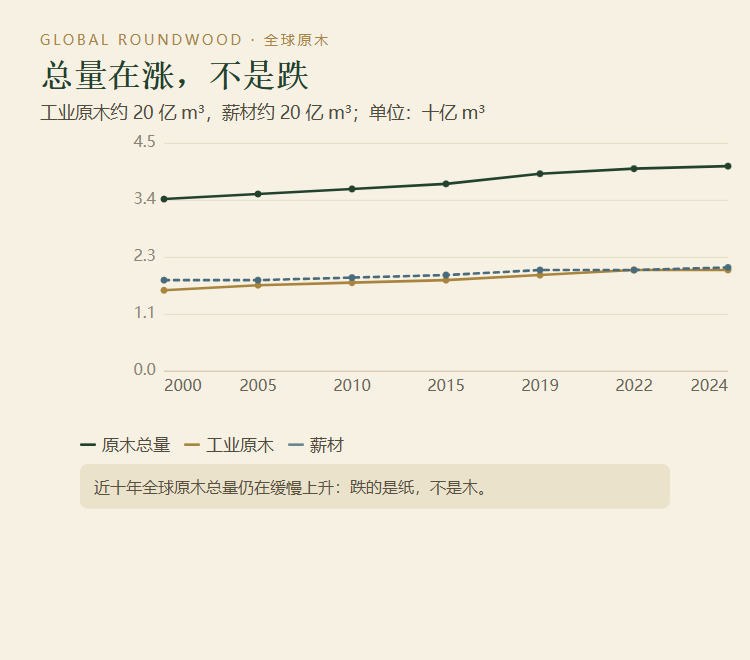
全球原木总量从 2000 年约 34 亿 m³ 升到 2024 年约 40 亿 m³
按 FAO 口径,全球原木年产量在 40 亿 m³ 量级:工业原木约 20 亿 m³,薪材约 20 亿 m³。过去二十年,这两个数字都没有跌,总量是缓慢上升的。
那"大跌"的说法从哪来?主要是三件事被混成了一件事。
真跌的:印刷纸与新闻纸。数字化把这一类需求打掉了大半,这是不可逆的结构性下降。
周期跌的:美国锯材。高利率压住宅开工,2022–2024 年需求下滑,属于周期。
中国进口回落。房地产与基建放缓,进口从 2021 年峰值回落。
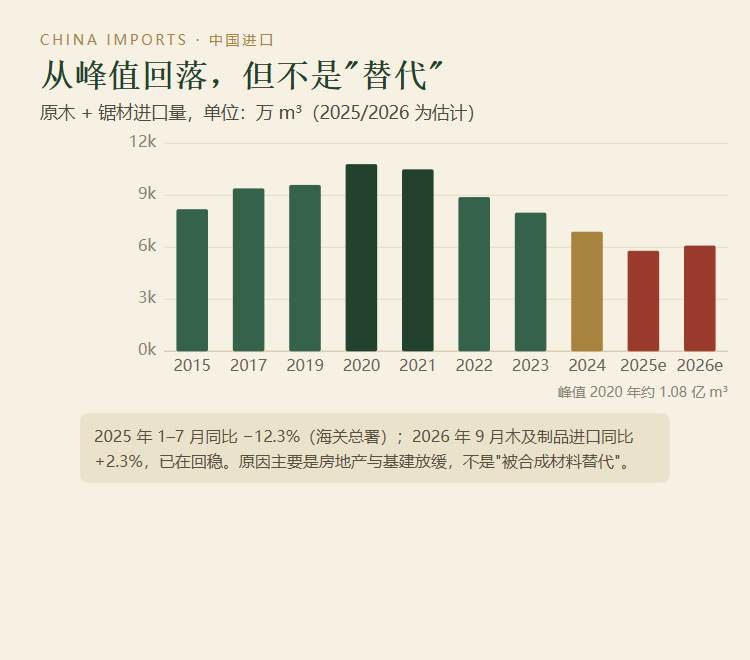
中国原木+锯材进口:2020 年峰值约 1.08 亿 m³,2024 年约 6 900 万 m³
中国是最大的买家,它的数据最容易被拿来当"全球风向":
2015 年约 8 200 万 m³ → 2020 年峰值约 1.08 亿 m³ → 2024 年约 6 900 万 m³ → 2025 年估计 5 800 万 m³。
2025 年 1–7 月,原木+锯材进口 3 347.9 万 m³,同比 −12.3%(海关总署数据);进口金额 486.7 亿元,同比 −14.5%,量价齐跌。
但 2026 年 9 月,进口木及制品 362 万吨,同比 +2.3%——已经在回稳。
所以准确的说法是:中国木材需求是"周期性回落 + 结构性升级",不是"被合成材料替代"。
二、合成材料的上游:它也得先找到碳
讨论"替代",不能只看成品,要看原料从哪来。合成材料其实只有三条碳源路径。
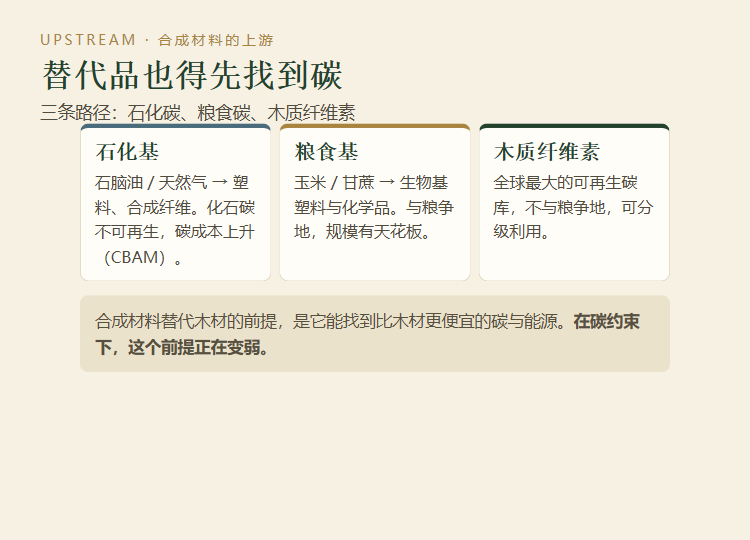
石化碳、粮食碳、木质纤维素——替代品的原料也必须来自这三条路之一
① 石化基:石脑油、天然气 → 塑料、合成纤维、树脂。化石碳不可再生,且碳成本在上升(欧盟 CBAM 已在推)。
② 粮食基:玉米、甘蔗 → 生物基塑料与化学品。问题是与粮争地,全球可用于工业的耕地天花板很低。
③ 木质纤维素:全球最大的可再生碳库,不与粮争地,而且可以"分级利用"。
这就是关键:合成材料要替代木材,前提是它能找到比木材更便宜的碳与能源。而在碳约束越来越紧的时代,这个前提正在变弱,不是变强。
塑料的碳是从地底下挖出来的;木材的碳是从天上抓下来的。前者是"存量碳",后者是"负碳"。碳价越高,这个差别越值钱。
三、成本账:单价上木材不便宜,总账上它赢
不能拿"每吨木材 vs 每吨塑料"直接比,用途不同。要按场景比:
结构材(木 vs 钢 vs 混凝土):CLT/胶合木在中低层建筑上与钢筋混凝土造价基本持平,4–6 层最经济;工期常缩短 30% 以上;木材把碳锁在建筑里,混凝土与钢材的隐含碳高一个量级。
包装(纸 vs 塑料):纸浆约 600–900 美元/吨,聚烯烃粒料约 1 000–1 300 美元/吨——纸的原料单价并不占优。纸包装的溢价来自可回收与法规,这是政策驱动的替代,不是成本驱动的替代。
生物基化学品 vs 石化:生物基乙二醇、生物基塑料的成本仍是石化的 1.5–2 倍,靠政策与品牌溢价支撑。真正的变量是纤维素糖的成本能不能降下来。
更重要的一条是成本结构不同:
合成材料的成本大头是电、氢、热——能源价格决定它的生死;
木材的成本大头是土地、运输、人工——能源涨价反而让木材相对变便宜。
所以我的判断是:油价高、碳价高的时代,木材的相对竞争力是上升的。
四、需求换轨:同一张图,四条相反的线
"木材需求"不是一个整体。把它拆成四条线,你会看到完全相反的走势。
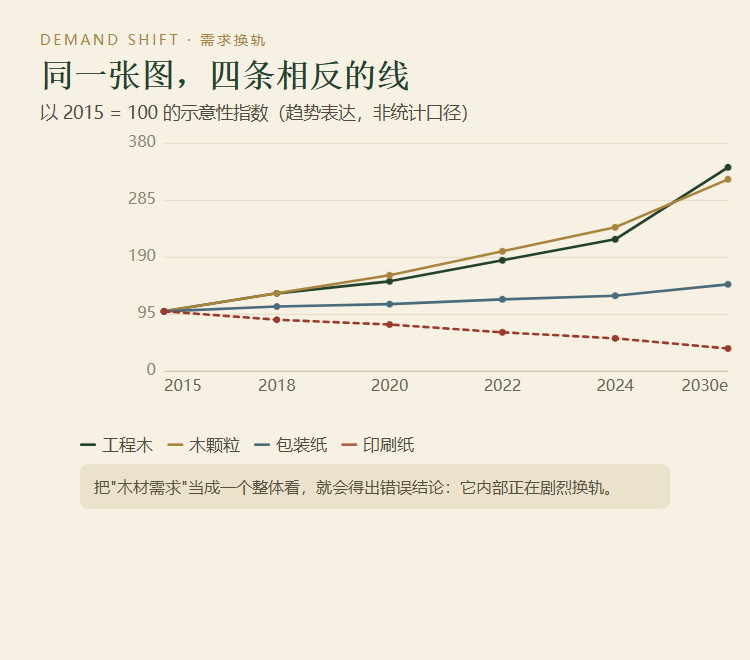
以 2015 = 100 的示意性指数:工程木与木颗粒往上,印刷纸往下
工程木(CLT/GLT/LVL):中低层建筑的主流替代方案,年增速约 4.8%(2024–2030)。
木颗粒:欧洲能源转型的最大受益者之一,全球需求约 3 000–4 000 万吨/年。
包装纸:电商与限塑推动,稳步增长;全球纸与纸板约 4 亿吨/年。
印刷纸/新闻纸:继续萎缩,这是唯一"真的大跌"的品类。
所以"木材需求大跌"这个说法,错在把"纸"当成了"木"。
五、分子级战场:木材真正的护城河
这是我今天最想讲的一层。未来十年,木材进入新材料的方式,不是"原木",而是分子。
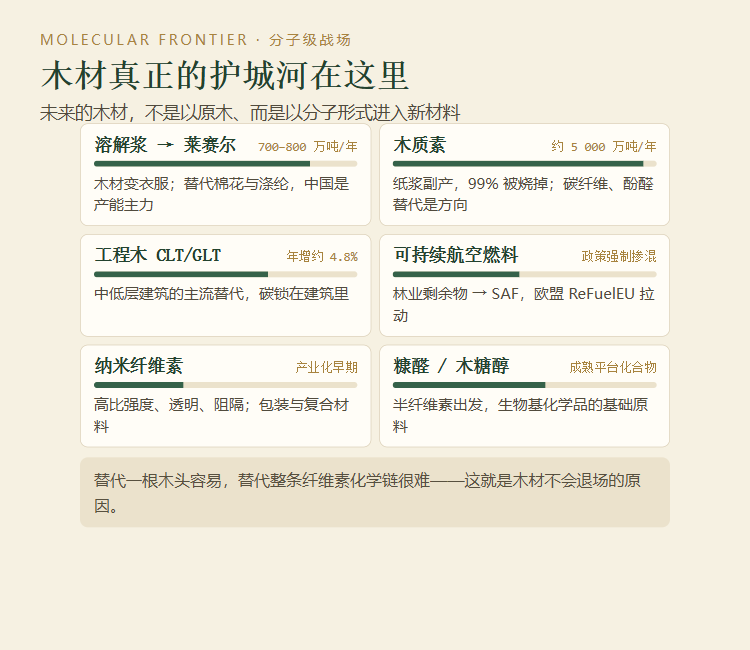
溶解浆、木质素、工程木、SAF、纳米纤维素、糠醛——六条分子级赛道
溶解浆 → 莱赛尔/粘胶:全球约 700–800 万吨/年。木材变衣服,替代棉花与涤纶;中国是产能主力,莱赛尔扩张最快。
木质素:纸浆副产约 5 000 万吨/年,99% 被烧掉当燃料。高值化方向是碳纤维前驱体、酚醛替代、分散剂——烧掉的是钱。
工程木 CLT/GLT:商业化最成熟的一条,年增约 4.8%,把碳锁进建筑。
可持续航空燃料(SAF):林业剩余物 → 燃料,欧盟 ReFuelEU 强制掺混拉动,政策确定性高。
纳米纤维素(CNF/CNC):高比强度、透明、阻隔,用于复合材料与包装,仍在产业化早期。
糠醛 / 木糖醇:从半纤维素出发,成熟的平台化合物,生物基化学品的底料。
一句话:替代一根木头容易,替代整条纤维素化学链很难。这就是木材不会退场的原因。
六、区域:谁在涨,谁在跌
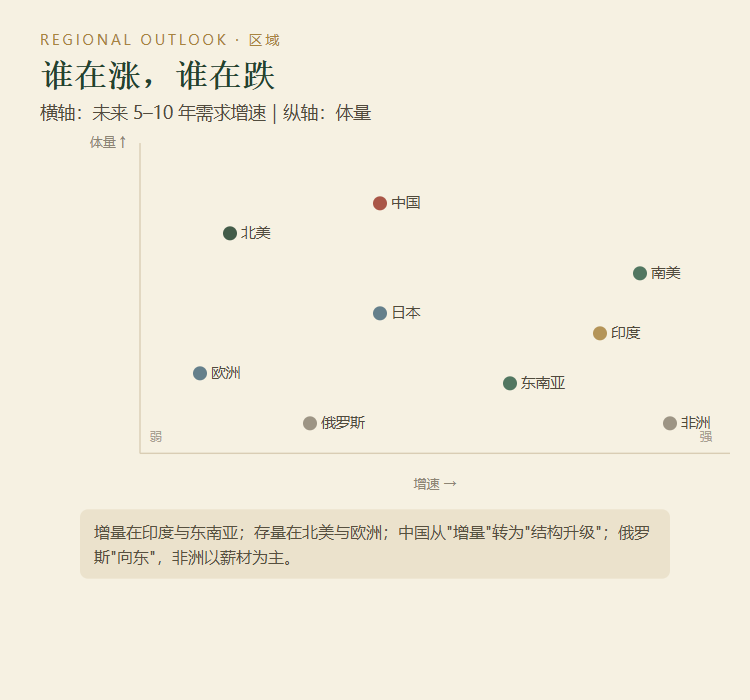
横轴未来 5–10 年增速,纵轴体量:增量在印度与东南亚
中国:从"增量市场"转为"结构升级市场"。总量低增长,工程木、包装、生物基是增量;国产材与储备林提升自给率。
北美:住宅驱动,周期波动大;关税(软木反倾销复审)扰动;工程木增长最快。
欧洲:俄材禁运 + 能源转型 → 原木紧张、木颗粒暴涨;EUDR 合规成本上升是未来五年最大的变量。
印度 + 东南亚:未来 5–10 年最大的增量;印度需求高增、供给不足;东南亚加工继续转移。
日本:人口下降、建筑减少,长期收缩,靠木结构传统与国产材政策支撑。
南美:桉树纸浆扩张,全球纸浆增量的主力,成本最低的纤维来源。
俄罗斯:制裁后"向东转",对华出口上升,物流与结算仍是瓶颈。
非洲:以薪材为主,人口驱动需求,工业投资不足。
全球总量判断:未来十年木材需求年增速约 1%–2%,但结构分化剧烈——纤维、工程木、能源颗粒三条线增长,锯材平稳,印刷纸继续萎缩。
七、回到 FCIM:木材是"平台原料",不是"大宗商品"
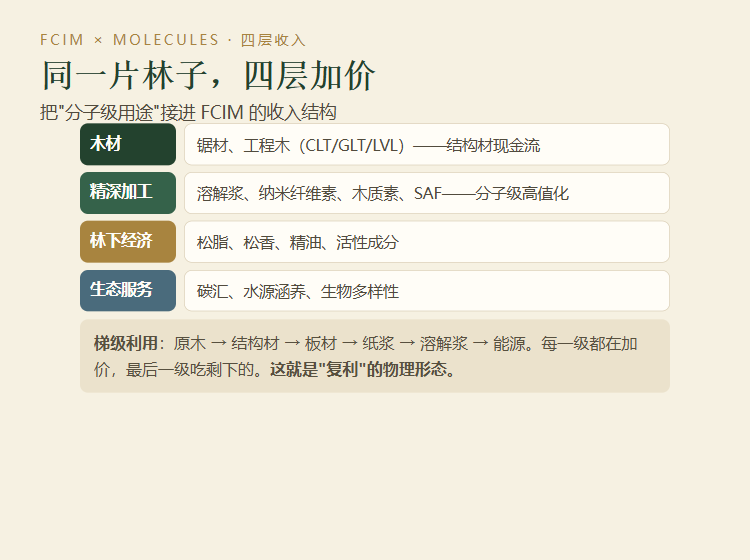
同一片林子,四层加价;从原木到分子,就是"复利"的物理形态
把上面这些结论接进 FCIM,其实每一层都能对上:
木材(结构材):锯材、工程木——这是现金流的基本盘。
精深加工(分子级):溶解浆、纳米纤维素、木质素、SAF——这是价值放大层。
林下经济:松脂、松香、精油、活性成分——这一层中国是全球主力(松香产量世界第一)。
生态服务:碳汇、水源涵养、生物多样性——在碳约束下,这一层的定价权在上升。
更关键的是梯级利用:同一棵树,先做结构材,剩下的做板材,再做纸浆,最后做溶解浆与能源。每一级都在加价,最后一级吃剩下的。
FCIM 说的"复利",在物理上就是这条梯级链:不是多种树,而是让同一棵树被用得更彻底。
反过来说,FCIM 的"收储"逻辑也要跟着改:看的不是"出材量",而是"纤维潜力 + 碳 + 可分级性"。一片林子的价值,取决于它能被拆成几层、每层能卖给谁。
这也是为什么我一直说,林业资产化的底层不是木材价格,是转化能力——谁能把纤维拆得更细、卖得更贵,谁就掌握复利。
八、给林业人的三个判断
① 需求的核心变量是建筑与包装,不是家具。工程木是未来十年最确定的增量,家具是存量博弈。
② 生物基的"原料战争"会从粮食转向木质纤维素。谁掌握低成本纤维(竹、桉、杨、林业剩余物),谁就掌握上游。
③ 林地的价值不在出材量,在"可分级利用的纤维 + 碳"。这是 FCIM 四层收入的物理基础,也是"复利"唯一真实的来源。
九、收口
木材没有被替代。它只是从"一种材料",变成了"一个平台"。
过去我们用它盖房子、做家具、印书;现在它变成衣服、燃料、碳纤维前驱体、纳米材料。形状在变,分子没变。
真正值得担心的,从来不是"合成材料会不会替代木材",而是我们有没有能力把一棵树拆得足够细、卖到足够高的层级。
树不会消失。消失的,只会是只会卖原木的那一环。
数据与口径说明
① 全球原木产量、工业原木与薪材结构为 FAO 口径的量级参考(2024 年前后),精确数字以 FAO《Global Forest Products Facts and Figures》最新版为准;文中走势为趋势表达。
② 中国进口数据来自海关总署,经中国木材网转述:2025 年 1–7 月原木+锯材 3 347.9 万 m³(同比 −12.3%)、2026 年 9 月木及制品 362 万吨(同比 +2.3%)。2025/2026 全年值为估计。
③ 需求换轨图为示意性指数(2015=100),用于表达方向,不是统计口径;工程木增速 4.8% 来自 ResearchAndMarkets 2025 年报告。
④ 成本与价格区间为公开市场量级,具体以当期现货为准;EUDR 产品范围与实施时间以欧盟法规及中国商务部信息为准。
⑤ 本文为产业分析,不构成投资建议。
林深栩栩 · 森林观 | 林产观察 03