出口欧盟的木材,明年要过这道关
EUDR 零毁林法规:中国是欧盟最大的木家具供应国,也是受影响最大的那一个
有一件事,可能比“木材价格”更影响中国木制品出口企业的命运,但谈的人不多:欧盟的零毁林法规(EUDR)。
它不是一个“环保倡议”,而是一部有罚则的强制性法规:凡是要卖进欧盟的木材及木制品,必须能证明——这批木头,没有毁林,来源合法,每一个环节都能查得到。
这篇文章讲清楚三件事:时间表、管什么、以及中国企业现在该做什么。
一、三个日子:改了两次的时间表
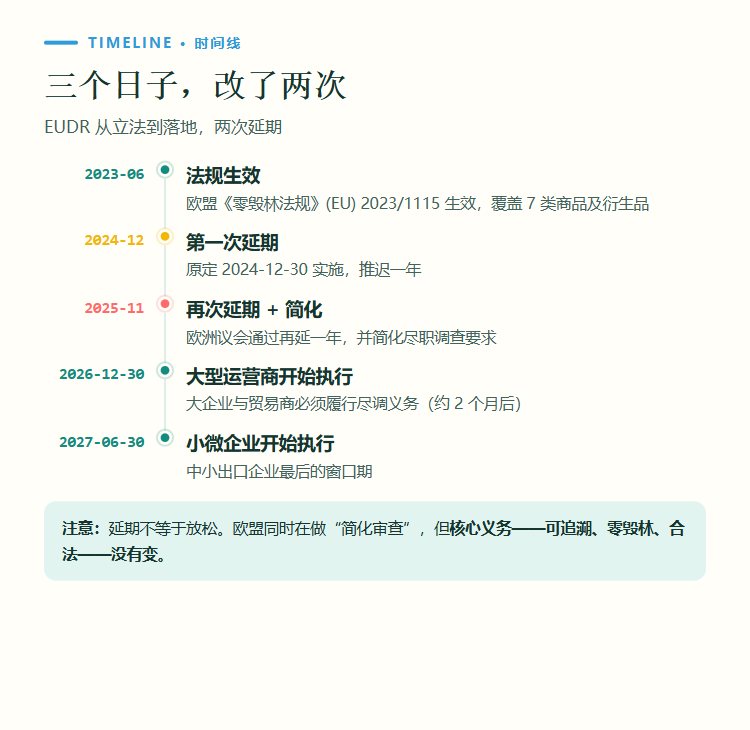
2024 年 12 月:第一次延期,原定 2024-12-30 的实施推迟一年。
2025 年 11 月:欧洲议会通过再延期一年,并同步简化尽职调查要求(以 402 票赞成、250 票反对、8 票弃权通过)。
2026 年 12 月 30 日:大型运营商与贸易商开始执行。
2027 年 6 月 30 日:微型、小型企业开始执行。
二、它到底管什么
EUDR 的逻辑很简单,但执行起来很重。它管三件事:
② 合法:必须符合原产国的法律——采伐许可、土地权属、环境与劳工法规。
③ 可追溯:必须提供采伐地块的地理坐标,4 公顷以上还要提供多边形边界。
七类商品里,木材是最复杂的一类——因为木材的衍生品链条极长:原木、锯材、胶合板、纤维板、刨花板、家具、地板、门窗、纸浆、纸制品、印刷品……几乎覆盖了所有木制成品。
三、最容易误读的一句:采伐 ≠ 毁林
我在好几家企业听到同一个误解:“那不是不让砍树了?”——不是。
正常采伐不算毁林,但有两个前提:采完还是森林,且不构成“森林退化”。
法规里其实是三个不同的概念,弄混了就会自己吓自己:
森林退化(forest degradation):森林覆盖的结构性变化——原生林、天然次生林被改造成人工纯林、种植林或其他林地。
零毁林(deforestation-free):木材来自 2020-12-31 之后既无毁林、也无退化的地块。两条都要满足。
欧洲木材贸易联合会(ETTF)给中国供应商的说明书写得很直白:
所以判断的不是“有没有砍”,而是两件事:砍完之后,这块地还是不是森林;森林的结构有没有被破坏。
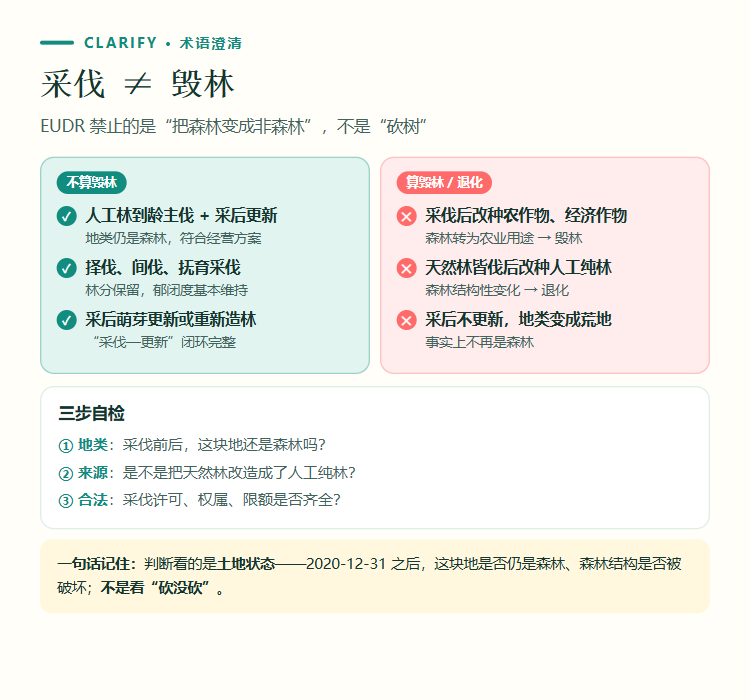
把常见情形列成一张表,一目了然:
· 人工林到龄主伐 + 采后萌芽更新/重新造林(地类仍是森林)
· 择伐、间伐、抚育采伐(林分保留,郁闭度基本维持)
· 采后更新到位,“采伐—更新”闭环完整
✘ 算毁林或退化
· 采伐后改种农作物、经济作物、果树、牧草(森林转农业用途)
· 天然林皆伐后改种人工纯林(结构性变化 → 退化)
· 采后长期不更新,地类变成荒山/其他林地
· 无证采伐、超限额采伐(即使没毁林,也违反“合法性”要求)
2020-12-31 的含义:它是“基准日”,之后发生的毁林才算数,之前的历史毁林不追溯。所以看的是土地状态的时间序列,不是文件日期。
实操上要证明“没毁林”,需要四类证据:
② 地类与权属:林权证、林地一张图,证明采伐前后都是林地;
③ 采伐许可与设计:批准的是择伐还是皆伐、强度多少、期限多长;
④ 更新造林记录:采完更新到位,闭环。
真正的风险不在“砍”,在四处:采后改种、天然林改造、无证或超限额、坐标与地块对不上。
四、2026 年 7 月的修订:哪些松了,哪些没松
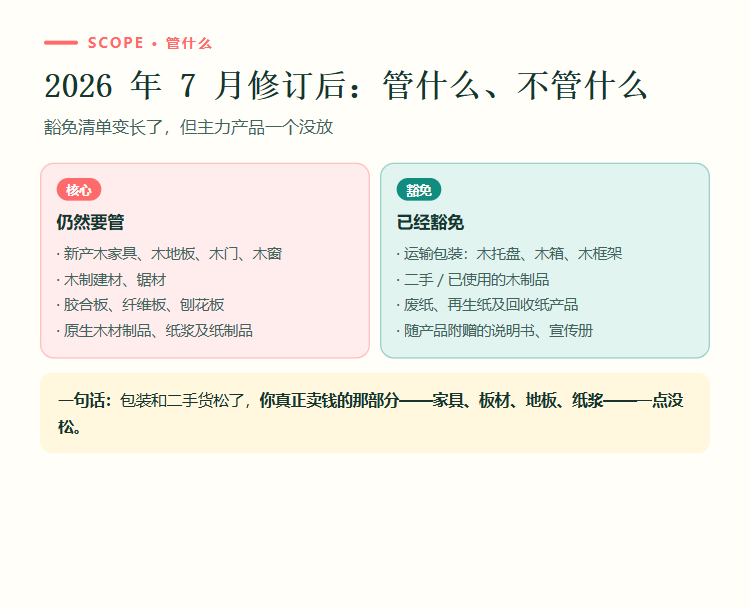
2026 年 7 月,欧盟委员会发布授权法规,修订了 EUDR 附件 I 的产品清单。这次修订没有扩大监管范围,主要是把几类争议产品说清楚了:
· 运输包装——木托盘、木箱、木框架,只要是与商品一同进入欧盟、用于支撑保护的包装;
· 二手/已使用的木制品;
· 废纸、废浆、再生纸及回收纸制品;
· 随产品免费提供的说明书、宣传册、营销资料。
一句话:包装和二手货松了,你真正卖钱的那部分——家具、板材、地板、纸浆——一点没松。
五、欧盟要你做四件事
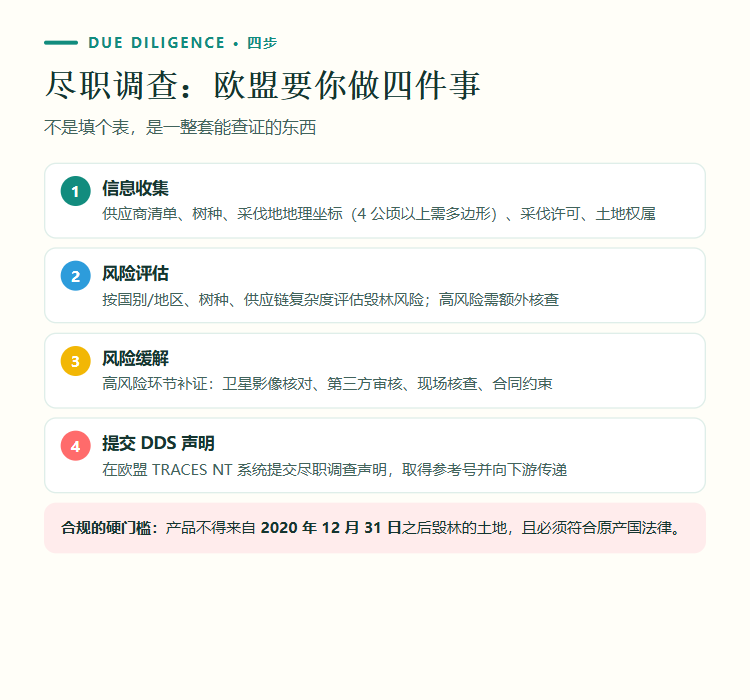
第二步 · 风险评估:按国别、树种、供应链复杂度评估毁林风险;高风险要额外核查。
第三步 · 风险缓解:补证——卫星影像核对、第三方审核、现场核查、合同约束。
第四步 · 提交 DDS:在欧盟 TRACES NT 系统提交尽职调查声明,拿到参考号并向下游传递。
但这不意味着中国企业可以旁观:进口商要的所有数据,都得由你提供。
六、为什么这事对中国特别重要
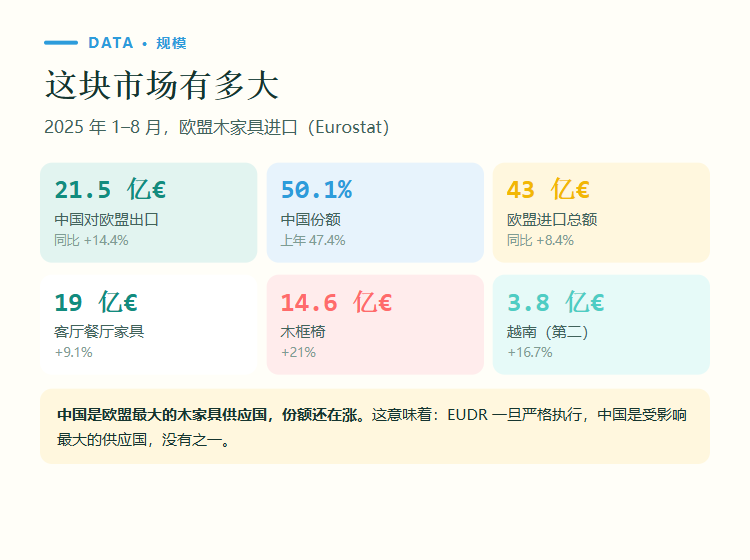
一组 Eurostat 数据(2025 年 1–8 月):
其中中国 21.5 亿欧元(同比 +14.4%),份额 50.1%(上年 47.4%);
越南 3.8 亿欧元(+16.7%),份额 8.8%,排第二;
品类:客厅餐厅家具 19 亿(+9.1%)、木框椅 14.6 亿(+21%)、卧室家具 7.21 亿(+15.6%)。
这意味着:EUDR 一旦严格执行,中国是受影响最大的供应国,没有之一。而且中国企业的原料结构比越南更复杂——我们有大量进口木材再加工的环节。
七、中国企业的三道坎
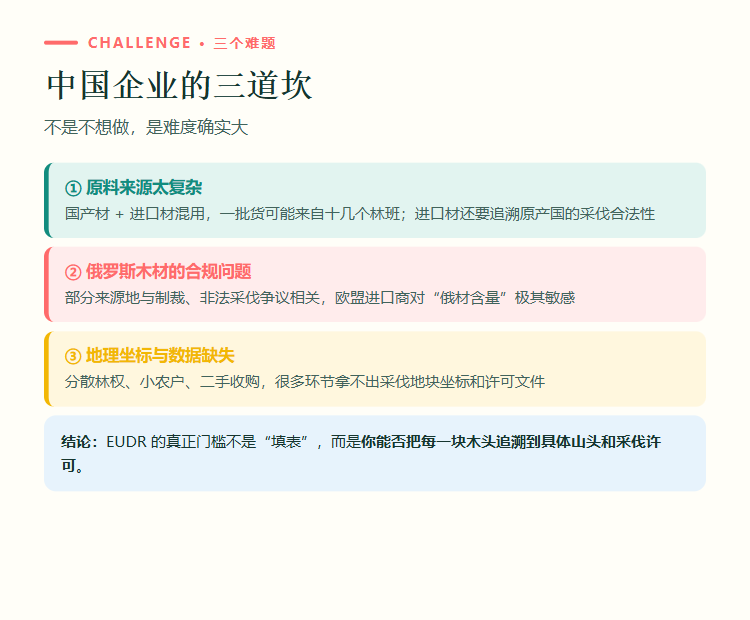
② 俄罗斯木材的合规问题。部分来源地与制裁、非法采伐争议相关,欧盟进口商对“俄材含量”极其敏感。
③ 地理坐标与数据缺失。分散林权、小农户、二手收购,很多环节拿不出采伐地块坐标和许可文件。
这恰恰是中国林业最薄弱的一环——而这,也正是 FCIM 这类“可追溯的经营体系”的机会。
八、一个可复制的解法:地区级平台
前面说的三道坎,靠一家一户的小企业是过不去的。但有一种解法已经在落地——把合规做成一个地区的公共设施。
看淮海地区某市的一份投资计划(2026 年 10 月,已做匿名化处理):
产业现状:下辖一个县级市集聚 2,000 多家板材及初加工企业,2024 年产值 125.47 亿元、规上企业 208 家——平均每家不足 0.61 亿元,典型的小散格局。
三重挤压:价格同质化、美国关税(部分品类达 187%)、EUDR 合规。
这里最要命的判断是这一句:
绝大多数中小企业既没有林地权属文件,也没有供应链追溯体系,更没有第三方认证——不是不愿意做,是做不起。
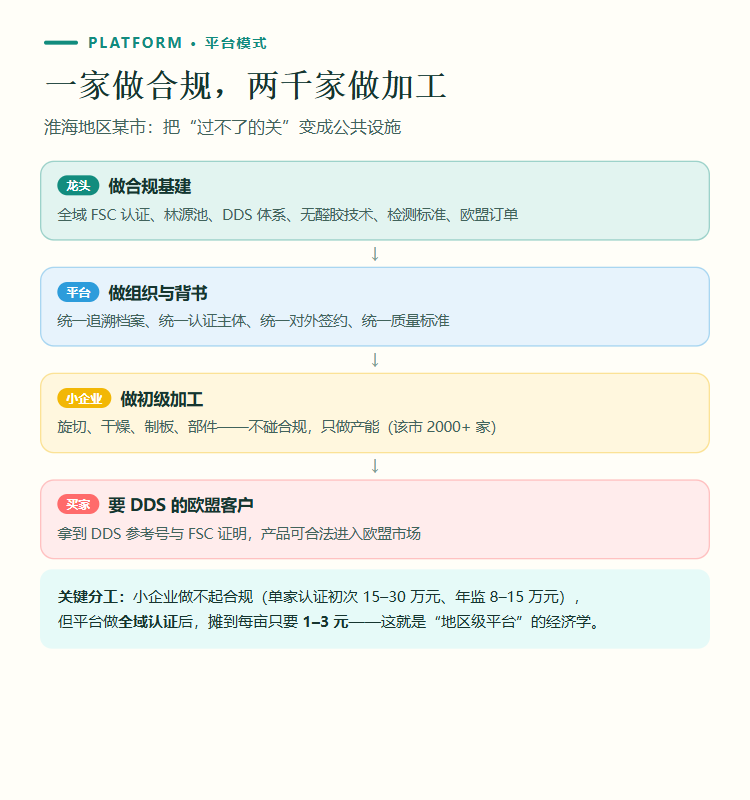
这套分工的关键,是谁也不越界:
小企业做初级加工:旋切、干燥、制板、部件——不碰合规,只做产能。
平台做组织与背书:统一追溯档案、统一认证主体、统一对外签约、统一质量标准。
为什么非要平台来做?因为成本结构决定了这件事小企业做不了:
县域“全域认证”:以市(县)为单位整体推进,把区域内数十万亩林地纳入同一认证体系;全周期 12–18 个月,总费用 80–150 万元,摊到每亩只要 1–3 元。
这就是“地区级平台”的经济学:合规是一件有规模效应的事,越集中越便宜。
而它在财务上站得住,靠的是一条清晰的阶梯——价值偿付率(ROV)从 0.517 抬到 1.621:
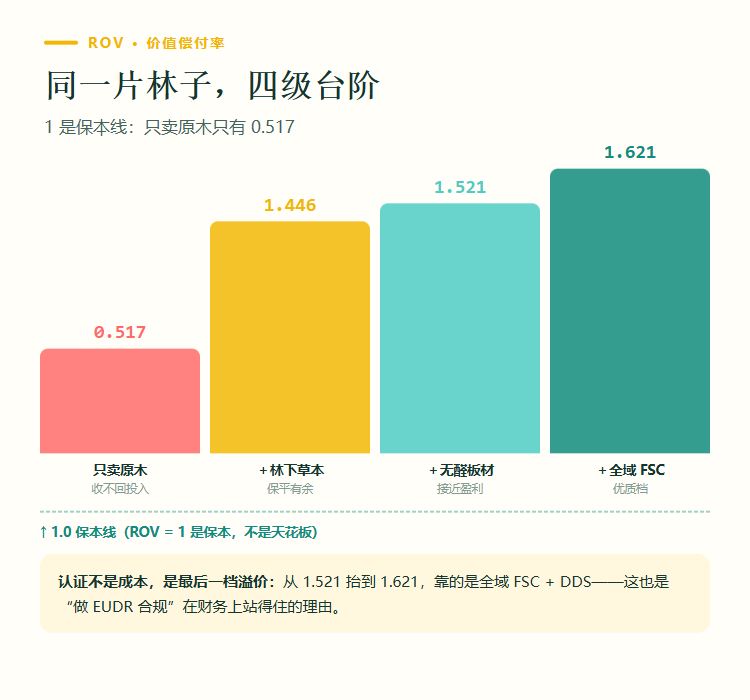
这个案例里:只卖原木 0.517(收不回投入)→ 加林下草本 1.446 → 加无醛板材 1.521 → 加全域 FSC 1.621。
对地方政府来说,这套模式的吸引力也很直接:
达产年产值 9.93 亿元、全口径税收约 4,766 万元留在本地、直接就业 3,500 人;
流转费 20 年一次性付清(每亩 7,000 元,合计 7.00 亿元);村集体另享净利 10% 长期分红(达产年约 794 万元/年)。
龙头赚合规与技术的钱,小企业赚产能的钱,政府拿税收与就业,欧盟买家拿到可追溯的产品。
九、现在就能做的五件事
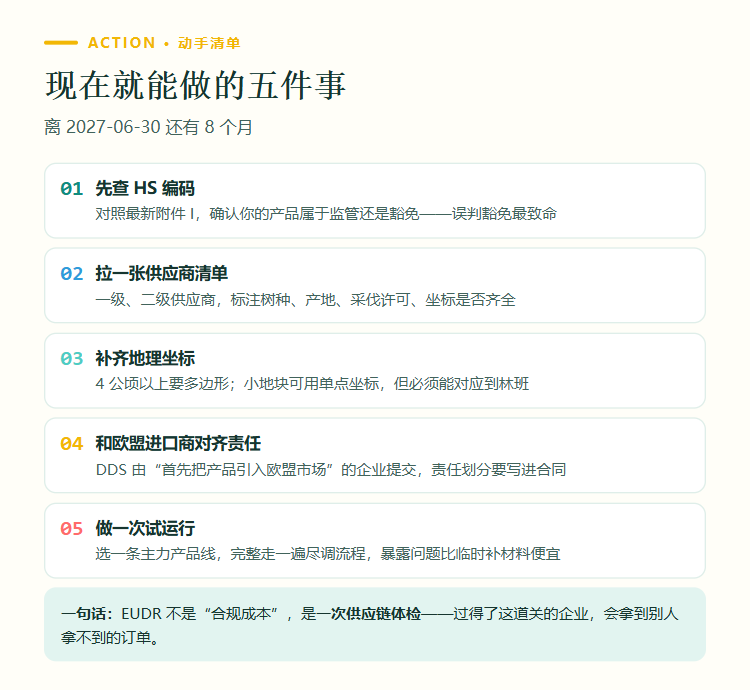
02 拉一张供应商清单。一级、二级供应商,标注树种、产地、采伐许可、坐标是否齐全。
03 补齐地理坐标。4 公顷以上要多边形;小地块可用单点坐标,但必须能对应到林班。
04 和欧盟进口商对齐责任。DDS 由进口商提交,但数据由你提供——责任划分写进合同。
05 做一次试运行。选一条主力产品线,完整走一遍尽调流程,暴露问题比临时补材料便宜。
十、边界与实话
② 延期≠取消。两次延期说明执行难度大,但也说明欧盟没有放弃。别把“延期”当“不了了之”。
③ 罚则不轻。不合规可能导致产品被禁止进入欧盟市场、被没收,罚款最高可达企业在欧盟年营业额的 4%。
④ 数据有口径。文中出口数据为 2025 年 1–8 月 Eurostat 口径,具体到企业需按自身产品与国别核对。
⑤ 不要把 EUDR 当成“一次性过关”。它是持续义务——每年、每批货都要能追溯。
而是一次供应链体检——
过得了这道关的企业,会拿到别人拿不到的订单。