林深栩栩 · 森林观 | 制度史 06
四论国家储备林:先算树,再定地,最后才谈林下
流转年限不是拍出来的,是树的轮伐期算出来的——两个真实项目的 DSCR 校验
二论讲困境,三论讲树种,这一篇讲顺序。
看过不少储备林可研,收入结构长得出奇地像:木材占 5%–10%,林下经济占 40%–50%,二产加工占 40%–50%。看起来是“一二三产融合”,实际上是把最不确定的收入当成了还贷主力。
这一篇想说的就一句话:先把木材这笔账算平,再谈林下。顺序错了,模型再漂亮也过不了风控。
一、收入分三层,别混在一个锅里
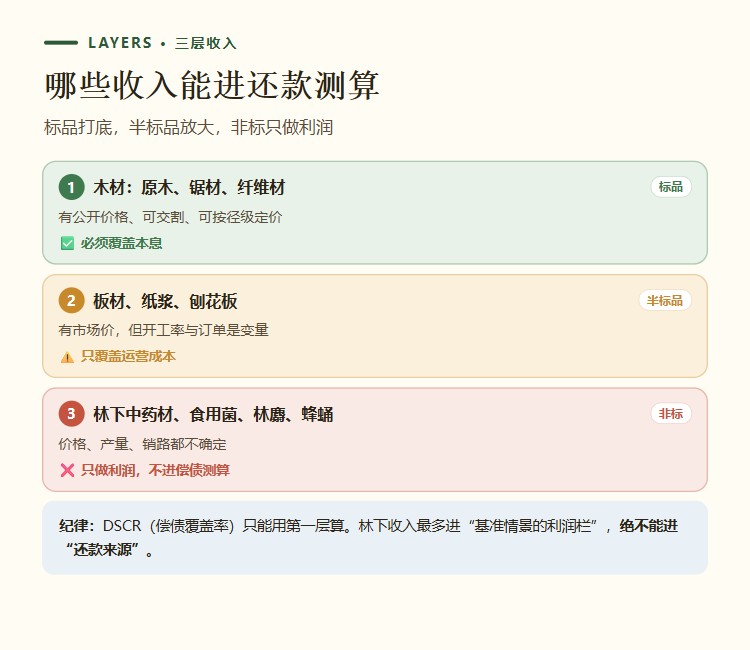
标品打底、半标品放大、非标只做利润
第一层 · 标品:木材。原木、锯材、纤维材——有公开价格、可交割、可按径级定价,是唯一能拿去算偿债的钱。
第二层 · 半标品:板材、纸浆、刨花板。有市场价,但开工率、订单、原料保障都是变量,能覆盖运营成本,不敢承诺还本。
第三层 · 非标:林下中药材、食用菌、林麝、蜂蛹。价格、产量、销路都不确定,一年好一年差,只能当利润,不能当还款来源。
第二层 · 半标品:板材、纸浆、刨花板。有市场价,但开工率、订单、原料保障都是变量,能覆盖运营成本,不敢承诺还本。
第三层 · 非标:林下中药材、食用菌、林麝、蜂蛹。价格、产量、销路都不确定,一年好一年差,只能当利润,不能当还款来源。
财务纪律:DSCR(偿债覆盖率)只能用第一层算。
林下收入可以进“基准情景的利润栏”,但绝不能进“还款来源”。
林下收入可以进“基准情景的利润栏”,但绝不能进“还款来源”。
二、我们先来看一下银行评估不过去的可研账(取自真实项目可研)
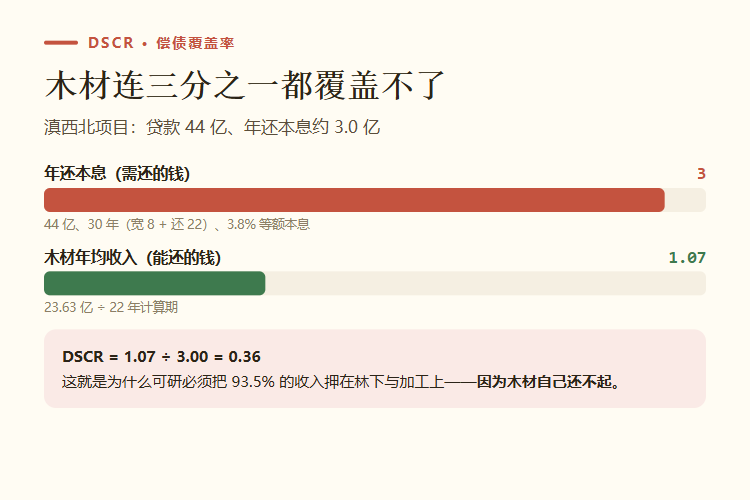
滇西北项目:年还本息约 3.0 亿元,木材年均收入 1.07 亿元
用滇西北项目(45.77 万亩)的真实数据算:
木材:300 万 m³,收入 23.63 亿元,按 22 年计算期折 年均 1.07 亿元。
贷款:44 亿元,30 年期(宽限 8 年 + 还款 22 年),利率 3.8%,等额本息 → 年还本息约 3.0 亿元。
贷款:44 亿元,30 年期(宽限 8 年 + 还款 22 年),利率 3.8%,等额本息 → 年还本息约 3.0 亿元。
DSCR = 1.07 ÷ 3.00 = 0.36
木材赚的钱,只够还 36% 的年度本息。缺口必须由林下和加工补。
木材赚的钱,只够还 36% 的年度本息。缺口必须由林下和加工补。
这就解释了为什么可研要把 93.5% 的收入押在林下和加工上——不是因为它更赚钱,是因为木材自己还不起。
这里要说清楚一个判断:不是说林下不能做,而是说——当木材账算不平、必须靠林下补的时候,这个项目的偿债结构就已经不可靠了。风控看的是“最差情况下还能不能还”,而不是“最好情况下能赚多少”。
三、为什么会这样:时间对不上
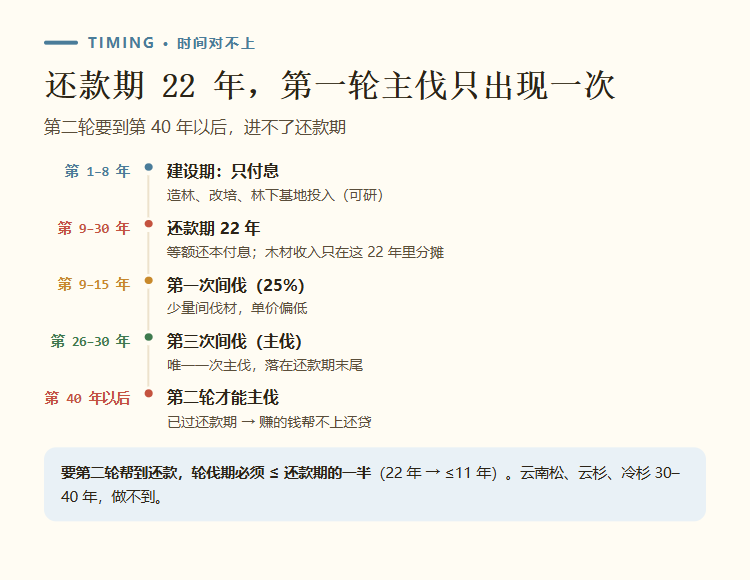
还款期 22 年,第一轮主伐只出现一次
不是收入太少,是时间对不上。可研第 259 页写得很清楚:
“第 9 年至第 15 年进行第一次间伐(采伐蓄积量的 25%),第 16 年至第 25 年进行第二次间伐,第 26 年至第 30 年进行第三次间伐(主伐)。”
30 年计算期 = 两次间伐 + 一次主伐,只出 1 轮材。
而还款期只有 22 年——第二轮要到第 40 年以后,赚的钱帮不上还贷。
而还款期只有 22 年——第二轮要到第 40 年以后,赚的钱帮不上还贷。
结论很硬:
要让第二轮帮到还款,轮伐期必须 ≤ 还款期的一半(22 年 → ≤11 年)。
云南松 30–40 年、云杉/冷杉 40–60 年、干香柏 30–40 年——统统做不到。只有旱冬瓜(15–20 年)、麻栎/木荷(20–25 年)勉强,但仍需把还款期拉到 30 年以上。
云南松 30–40 年、云杉/冷杉 40–60 年、干香柏 30–40 年——统统做不到。只有旱冬瓜(15–20 年)、麻栎/木荷(20–25 年)勉强,但仍需把还款期拉到 30 年以上。
四、多一轮,保本线能降多少
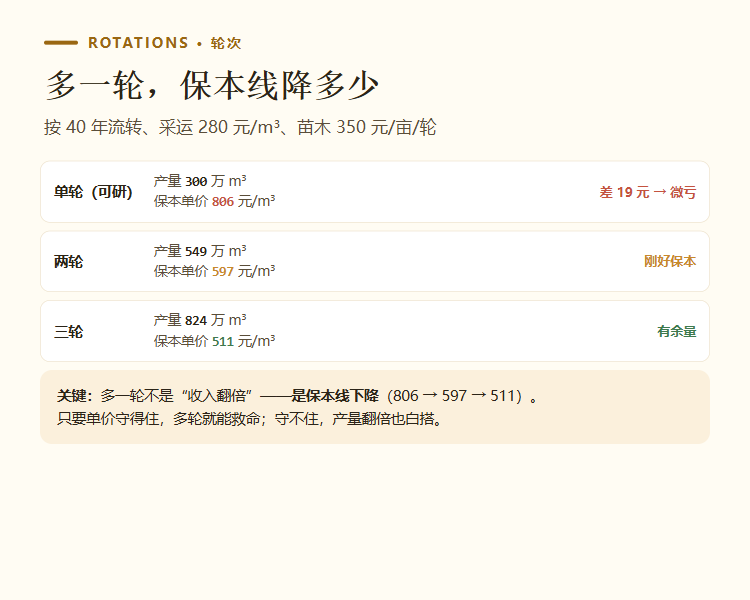
按 40 年流转、采运 280 元/m³、苗木 350 元/亩/轮测算
单轮(可研):300 万 m³,均价 787 元/m³,保本单价 806 元/m³——差 19 元,微亏。
两轮:549 万 m³,均价 600,保本 597 元/m³——刚好平。
三轮:824 万 m³,均价 550,保本 511 元/m³——有余量。
两轮:549 万 m³,均价 600,保本 597 元/m³——刚好平。
三轮:824 万 m³,均价 550,保本 511 元/m³——有余量。
多一轮的本质,不是“收入翻倍”,而是“保本线下降”:806 → 597 → 511。
能不能救活项目,取决于单价能不能守住那条线——守不住,产量翻倍也白搭。
能不能救活项目,取决于单价能不能守住那条线——守不住,产量翻倍也白搭。
顺带算一笔账:把流转期从 30 年延到 40 年,多付 10 年租金——
名义:40 元/亩·年 × 10 年 × 45.77 万亩 = 1.83 亿元
现值(3.8% 折现,付在第 31–40 年):约 0.49 亿元
换来的第二轮(中径材 600 元、第 40 年回收)现值:约 1.62 亿元
现值(3.8% 折现,付在第 31–40 年):约 0.49 亿元
换来的第二轮(中径材 600 元、第 40 年回收)现值:约 1.62 亿元
净赚约 1.1 亿元现值。但有个前提:主伐必须提前到第 20 年。按可研第 26–30 年才主伐,第二轮要等到第 46–60 年,40 年内根本收不到——那就变成“只多付租金”。
五、让木材账过关的三条路
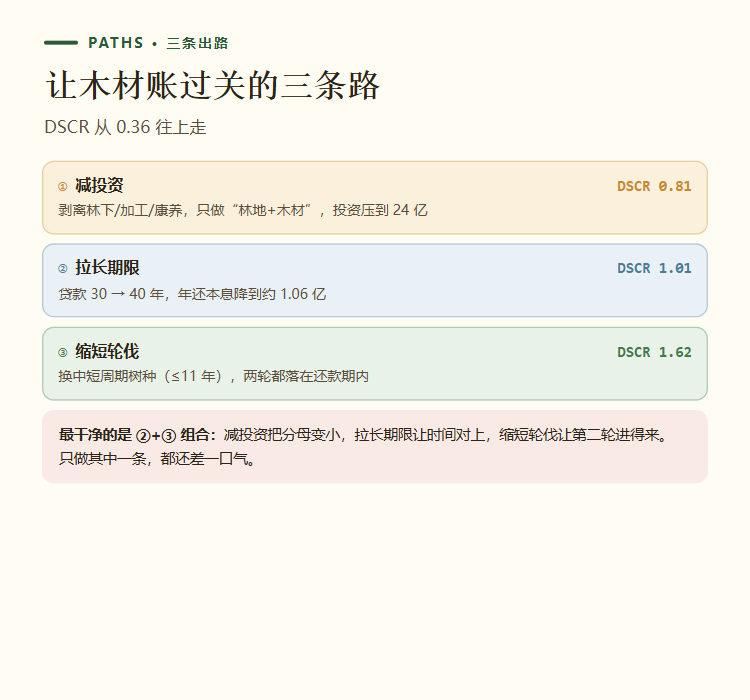
DSCR 从 0.36 往上走的三种改法
① 减投资:剥离林下、加工、康养,只做“林地 + 木材”,投资从 55.33 亿压到 24 亿 → 贷款 19.35 亿、年还 1.32 亿 → DSCR 0.81(还差 19%)。
② 拉长期限:贷款 30 → 40 年,年还本息降到约 1.06 亿 → DSCR 1.01。
③ 缩短轮伐:换中短周期树种(≤11 年),两轮都落在还款期内,木材收入翻倍 → DSCR 1.62。
② 拉长期限:贷款 30 → 40 年,年还本息降到约 1.06 亿 → DSCR 1.01。
③ 缩短轮伐:换中短周期树种(≤11 年),两轮都落在还款期内,木材收入翻倍 → DSCR 1.62。
最干净的是 ②+③ 组合:减投资把分母变小,拉长期限让时间对上,缩短轮伐让第二轮进得来。只做其中一条,都还差一口气。
六、别忘了:木材的不确定项藏在轮伐期里
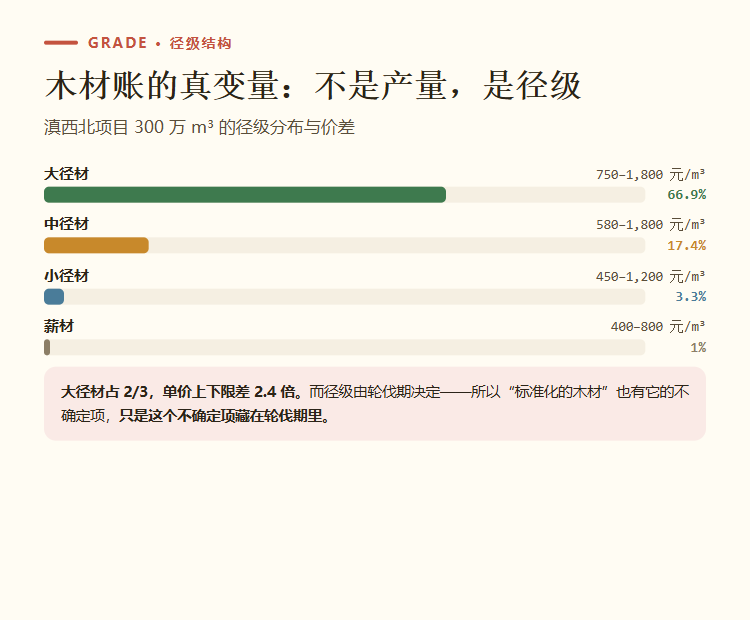
大径材占 2/3,单价上下限差 2.4 倍
说木材是“标准化商品”没错,但它也有自己的不确定项——径级结构:
大径材:200.7 万 m³(66.9%),750–1,800 元/m³
中径材:52.1 万 m³(17.4%),580–1,800 元/m³
小径材:9.9 万 m³(3.3%),450–1,200 元/m³
薪材:3.0 万 m³(1.0%),400–800 元/m³
中径材:52.1 万 m³(17.4%),580–1,800 元/m³
小径材:9.9 万 m³(3.3%),450–1,200 元/m³
薪材:3.0 万 m³(1.0%),400–800 元/m³
大径材占 2/3,单价上下限差 2.4 倍。而径级由轮伐期决定。
所以“标准化的木材”也有不确定项,只是它藏在轮伐期里——你选的不是树,是价格区间。
所以“标准化的木材”也有不确定项,只是它藏在轮伐期里——你选的不是树,是价格区间。
七、分树种对照:你的树种,保本线在哪
上面都是总量口径。落到具体树种,结论会更刺眼——把滇西北某市的六个主要树种单独拆开算:
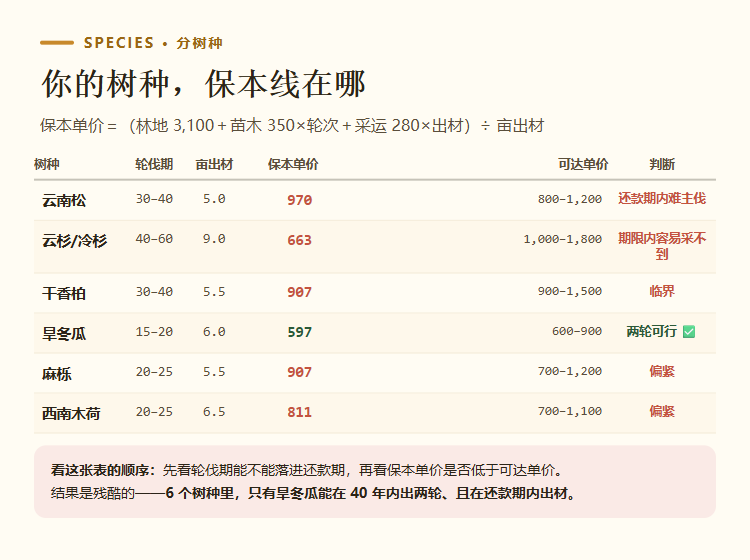
保本单价=(林地 3,100+苗木 350×轮次+采运 280×出材)÷ 亩出材
云南松:轮伐 30–40 年,亩出材 5 m³,保本 970 元/m³,可达 800–1,200 → 还款期内难主伐。
云杉/冷杉:轮伐 40–60 年,亩出材 9 m³,保本 663 元/m³(最低),但 40 年期限内往往采不到。
干香柏:轮伐 30–40 年,保本 907,可达 900–1,500 → 临界。
旱冬瓜:轮伐 15–20 年,亩出材 6 m³,保本 597 元/m³,可达 600–900 → 两轮可行。
麻栎:轮伐 20–25 年,保本 907,可达 700–1,200 → 偏紧。
西南木荷:轮伐 20–25 年,保本 811,可达 700–1,100 → 偏紧。
云杉/冷杉:轮伐 40–60 年,亩出材 9 m³,保本 663 元/m³(最低),但 40 年期限内往往采不到。
干香柏:轮伐 30–40 年,保本 907,可达 900–1,500 → 临界。
旱冬瓜:轮伐 15–20 年,亩出材 6 m³,保本 597 元/m³,可达 600–900 → 两轮可行。
麻栎:轮伐 20–25 年,保本 907,可达 700–1,200 → 偏紧。
西南木荷:轮伐 20–25 年,保本 811,可达 700–1,100 → 偏紧。
看这张表的顺序很重要:
① 先看轮伐期能不能落进还款期;
② 再看保本单价是否低于可达单价;
③ 两个都过,才是“能进投决的树种”。
① 先看轮伐期能不能落进还款期;
② 再看保本单价是否低于可达单价;
③ 两个都过,才是“能进投决的树种”。
三个反直觉的结论:
① 保本单价最低的是云杉/冷杉(663),不是“便宜树种”。因为亩出材高(9 m³/亩),摊薄了固定成本——但它们的轮伐期 40–60 年,期限内常常一次主伐都等不到,便宜但等不起。
② 旱冬瓜是唯二能过线的:保本 597,可达 600–900,且 40 年能出两轮——它不贵,但它“赶得上”。
③ 云南松/干香柏/麻栎/木荷的保本线(811–970)都压在可达区间的上半段:纸面上能过,市场上悬——价格一软就亏。
① 保本单价最低的是云杉/冷杉(663),不是“便宜树种”。因为亩出材高(9 m³/亩),摊薄了固定成本——但它们的轮伐期 40–60 年,期限内常常一次主伐都等不到,便宜但等不起。
② 旱冬瓜是唯二能过线的:保本 597,可达 600–900,且 40 年能出两轮——它不贵,但它“赶得上”。
③ 云南松/干香柏/麻栎/木荷的保本线(811–970)都压在可达区间的上半段:纸面上能过,市场上悬——价格一软就亏。
所以“选树种”这件事,本质是在选“保本单价”和“可达单价”之间的剪刀差。
滇西北山区的现实是:这个剪刀差很窄,只有旱冬瓜这类中短周期、亩出材中等的树种能同时满足“保本低”和“赶得上”两个条件。
滇西北山区的现实是:这个剪刀差很窄,只有旱冬瓜这类中短周期、亩出材中等的树种能同时满足“保本低”和“赶得上”两个条件。
八、6:4 混交,能不能救回来
单树种纯林不是可研的做法——这个项目用的是混交(主树种 6 成、伴生 4 成)。那把旱冬瓜掺进 4 成,能不能改善?
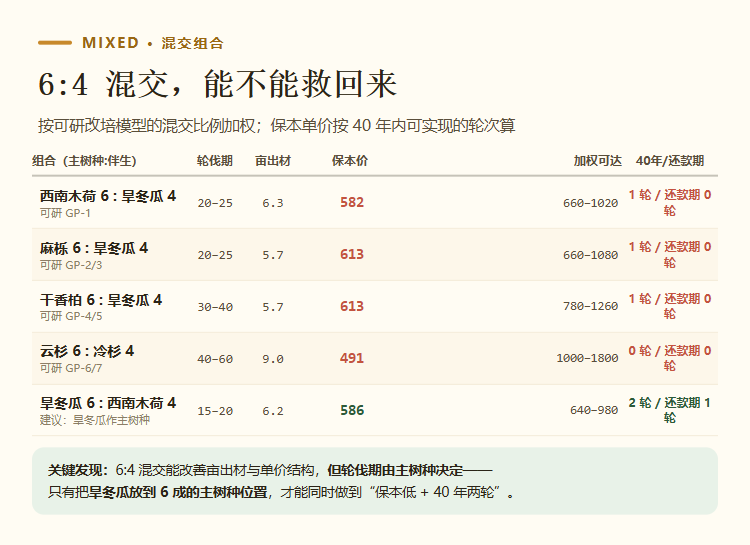
按可研改培模型的 6:4 加权;保本单价按 40 年内可实现的轮次算
西南木荷 6 : 旱冬瓜 4(可研 GP-1)→ 亩出材 6.3 m³,保本 582,可达 660–1,020,40 年 1 轮
麻栎 6 : 旱冬瓜 4(GP-2/3)→ 亩出材 5.7,保本 613,可达 660–1,080,1 轮
干香柏 6 : 旱冬瓜 4(GP-4/5)→ 亩出材 5.7,保本 613,可达 780–1,260,1 轮
云杉 6 : 冷杉 4(GP-6/7)→ 亩出材 9.0,保本 491,可达 1,000–1,800,0 轮(40 年等不到主伐)
旱冬瓜 6 : 西南木荷 4(建议配比)→ 亩出材 6.2,保本 586,可达 640–980,2 轮 / 还款期内 1 轮 ✅
麻栎 6 : 旱冬瓜 4(GP-2/3)→ 亩出材 5.7,保本 613,可达 660–1,080,1 轮
干香柏 6 : 旱冬瓜 4(GP-4/5)→ 亩出材 5.7,保本 613,可达 780–1,260,1 轮
云杉 6 : 冷杉 4(GP-6/7)→ 亩出材 9.0,保本 491,可达 1,000–1,800,0 轮(40 年等不到主伐)
旱冬瓜 6 : 西南木荷 4(建议配比)→ 亩出材 6.2,保本 586,可达 640–980,2 轮 / 还款期内 1 轮 ✅
关键发现:混交能改善亩出材和单价结构,但轮伐期由主树种决定。
只要旱冬瓜是“伴生”的 4 成,整片林子的主伐时点仍然跟着主树种走——麻栎 20–25 年、干香柏 30–40 年,仍然赶不上还款期。
只要旱冬瓜是“伴生”的 4 成,整片林子的主伐时点仍然跟着主树种走——麻栎 20–25 年、干香柏 30–40 年,仍然赶不上还款期。
唯一能同时满足“保本低 + 赶得上”的,是把旱冬瓜放到主树种位置(6 成):保本 586、可达 640–980、40 年两轮、还款期内一轮。
这不是“树种偏好”,是由还款曲线倒推出来的配比。
这不是“树种偏好”,是由还款曲线倒推出来的配比。
顺带说清一件事:“珍贵树种 + 短轮伐”在同一个林分里是矛盾的。
要珍贵(大径材、高价)就得等 30–60 年;要赶得上还款就得 15–20 年。混交只能在两者之间做加权折中,不能同时拿到两头。
要珍贵(大径材、高价)就得等 30–60 年;要赶得上还款就得 15–20 年。混交只能在两者之间做加权折中,不能同时拿到两头。
九、所以流转年限怎么定:一条公式
① 先定树种与轮伐期(云南松 30–40 年 vs 旱冬瓜 15–20 年)
② 再定轮次(期限内能出几轮)
③ 流转年限 ≥ 轮伐期 × 轮次 + 1–2 年缓冲
④ 贷款还款期 ≥ 第一轮主伐年 + 缓冲(否则第一轮还没采就要还完)
⑤ 轮伐期 ≤ 还款期 ÷ 轮次(否则第二轮进不了还款期)
⑥ 木材 DSCR ≥ 1.2,才允许把林下写进收入表
② 再定轮次(期限内能出几轮)
③ 流转年限 ≥ 轮伐期 × 轮次 + 1–2 年缓冲
④ 贷款还款期 ≥ 第一轮主伐年 + 缓冲(否则第一轮还没采就要还完)
⑤ 轮伐期 ≤ 还款期 ÷ 轮次(否则第二轮进不了还款期)
⑥ 木材 DSCR ≥ 1.2,才允许把林下写进收入表
两个项目对照,正好说明这套公式的差别:
滇西北:云南松/云杉/冷杉为主,轮伐 30–40 年、还款期 22 年 → 只能出 1 轮、DSCR 0.36 → 必须靠林下补。
粤北:桉树 8–10 年、期限 40 年(宽 8 还 32)→ 40 年可出 4 轮、DSCR 1.0–1.6 → 木材自己就能覆盖。
粤北:桉树 8–10 年、期限 40 年(宽 8 还 32)→ 40 年可出 4 轮、DSCR 1.0–1.6 → 木材自己就能覆盖。
一句话:短轮伐 + 长期限 = 木材能自己还钱;长轮伐 + 短期限 = 只能靠林下赌一把。流转年限不是谈判筹码,是树种决定的结果。
十、边界与实话
① 两个项目均已匿名化(“滇西北项目”“粤北项目”),数据来自可研与实施方案。
② DSCR 为简化测算:年还本息按等额本息、3.8% 或 5% 计,未计贴息、税费、管护;实际应以还本付息计划表为准。
③ 可研内部价格口径不一:大径材一处写 750–1,100、一处写 750–1,800 元/m³,差 64%——这本身说明收入假设不够严谨,读者引用时须自行核对。
④ 多轮测算含假设:每轮亩出材按 6 m³ 计,实际取决于立地、树种与经营强度。
⑤ 本文不构成投资建议。
② DSCR 为简化测算:年还本息按等额本息、3.8% 或 5% 计,未计贴息、税费、管护;实际应以还本付息计划表为准。
③ 可研内部价格口径不一:大径材一处写 750–1,100、一处写 750–1,800 元/m³,差 64%——这本身说明收入假设不够严谨,读者引用时须自行核对。
④ 多轮测算含假设:每轮亩出材按 6 m³ 计,实际取决于立地、树种与经营强度。
⑤ 本文不构成投资建议。
先把木材算到 DSCR ≥ 1.2,
林下才有资格当利润。
顺序反了,再好的项目也过不了风控。
林下才有资格当利润。
顺序反了,再好的项目也过不了风控。
材料与口径说明
① 滇西北项目:营造林 45.77 万亩 + 林下 3.97 万亩、总投资 55.33 亿元、贷款 44 亿(30 年期,宽限 8 年 + 还款 22 年,3.8%)、木材 300 万 m³ / 23.63 亿元,数据来自该项目可行性研究报告(2026 年 8 月)。
② 采伐节奏引自可研第 259 页原文:第 9–15 年第一次间伐(25%)、16–25 年第二次间伐、26–30 年第三次间伐(主伐)。
③ 粤北项目:15 万亩、总投资 15 亿元、贷款 12 亿(40 年期、宽限 8 年、5.0%)、桉树等短轮伐树种(8–20 年),数据来自该项目实施方案。
④ 多轮测算假设:40 年流转 3,100 元/亩、采运 280 元/m³、苗木 350 元/亩/轮、每轮亩出材 6 m³;保本单价 = 总成本 ÷ 总产量。
⑤ DSCR = 年木材收入 ÷ 年还本息,为简化口径,未计税费、管护、贴息。
⑥ 混交组合按可研 6:4 比例对亩出材与单价加权;组合对应可研模型 GP-1 至 GP-7;轮次按 40 年期限与 22 年还款期计算。
⑦ 分树种亩出材为 E 级假设:按可研改培模型亩蓄积 × 70% 出材率折算(云南松 5.0、云杉/冷杉 9.0、干香柏 5.5、旱冬瓜 6.0、麻栎 5.5、木荷 6.5 m³/亩·轮),须用项目实测数据替换;可达单价取可研木材价格表区间。
⑧ 本文为分析推演,不构成投资建议。
林深栩栩 · 森林观 | 制度史 06
相关阅读