林深栩栩 · 森林观 | 林业投资实务 01
林业项目怎么过银行的偿债测算
DSCR 从 0.35 到 1.2
银行不看 IRR,只看一道除法——它反过来决定了你最多能投多少钱
很多人拿着可研去谈贷款,第一句话是“我们 IRR 10%”。银行的反应通常是:“IRR 我看到了,DSCR 是多少?”
这不是刁难。IRR 是“这笔生意值不值得做”,DSCR 是“这笔债还得起还不起”。前者是投资人视角,后者是债权人视角——而钱在谁手里,就听谁的。
这篇讲三件事:DSCR 怎么算、它反推出项目最多能投多少钱、以及怎么把它从 0.35 拉到 1.2。
一、银行只算一道除法
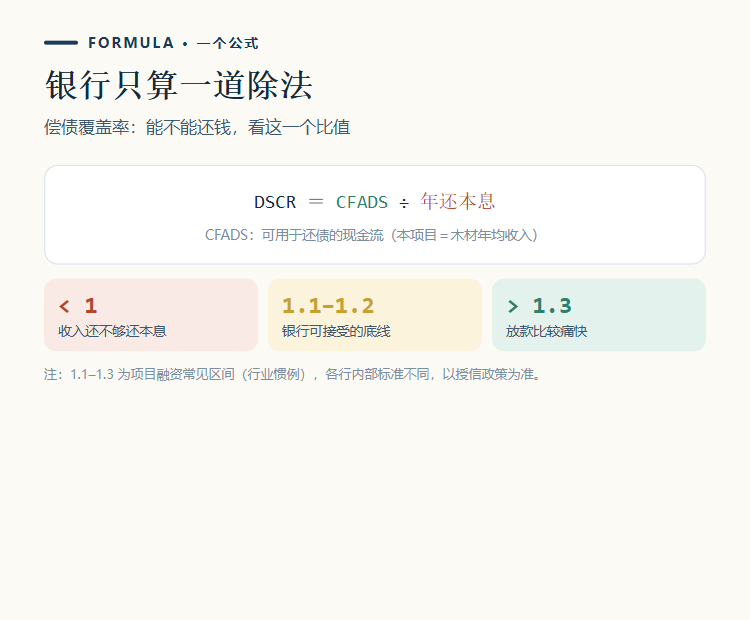
DSCR = CFADS ÷ 年还本息
CFADS(可用于偿债的现金流):项目每年能拿出多少现金还债。林业项目里,最稳的部分是木材销售收入。
年还本息:贷款按等额本息摊到每年要还多少。公式是 贷款 ÷ 年金系数(30 年期、3.8%、还 22 年,系数约 14.73)。
年还本息:贷款按等额本息摊到每年要还多少。公式是 贷款 ÷ 年金系数(30 年期、3.8%、还 22 年,系数约 14.73)。
判断标准(行业惯例):
· DSCR < 1:收入不够还本息,直接否;
· 1.1–1.2:银行可接受的底线;
· > 1.3:放款比较痛快。
各行内部标准不同,以授信政策为准。
· DSCR < 1:收入不够还本息,直接否;
· 1.1–1.2:银行可接受的底线;
· > 1.3:放款比较痛快。
各行内部标准不同,以授信政策为准。
二、拿一个真实项目算一遍:0.35
用一份真实的储备林可研(滇西北某市,2026 年 10 月版):
贷款:43 亿元,30 年期(宽限 8 年 + 还款 22 年),利率 3.8%
年还本息:43 ÷ 14.73 = 约 2.92 亿元
木材年均收入:1.02 亿元(计算期 22 年,木材总收入 22.44 亿元)
年还本息:43 ÷ 14.73 = 约 2.92 亿元
木材年均收入:1.02 亿元(计算期 22 年,木材总收入 22.44 亿元)
DSCR = 1.02 ÷ 2.92 = 0.35
木材赚的钱,只够还 35% 的年度本息。其余 65% 要靠林下和加工补。
木材赚的钱,只够还 35% 的年度本息。其余 65% 要靠林下和加工补。
而这份可研的收入结构里,林下经济占 33.15%、二产加工占 59.70%、木材只占 7.15%——也就是说,92.84% 的偿债来源,是非标准化产品。
以标准化收入支撑偿债、以非标收入做利润弹性,是稳健结构;
反过来,用非标收入去还确定债务,就是风险的来源。
反过来,用非标收入去还确定债务,就是风险的来源。
三、DSCR 反推:这个项目最多能投多少钱
把公式倒过来,就是银行真正的算法:
允许的最大贷款 = CFADS ÷ 目标 DSCR × 年金系数
允许的最大投资 = 最大贷款 ÷ 融资比例(按 80% 融资)
允许的最大投资 = 最大贷款 ÷ 融资比例(按 80% 融资)
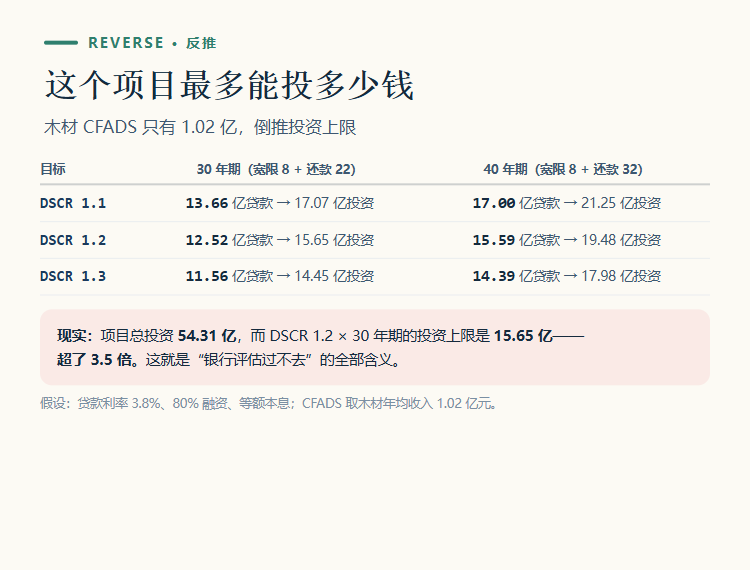
CFADS 取木材年均 1.02 亿元,利率 3.8%,80% 融资
DSCR 1.2 × 30 年期 → 贷款上限 12.52 亿 → 投资上限 15.65 亿
DSCR 1.2 × 40 年期 → 贷款上限 15.59 亿 → 投资上限 19.48 亿
DSCR 1.3 × 30 年期 → 贷款上限 11.56 亿 → 投资上限 14.45 亿
DSCR 1.2 × 40 年期 → 贷款上限 15.59 亿 → 投资上限 19.48 亿
DSCR 1.3 × 30 年期 → 贷款上限 11.56 亿 → 投资上限 14.45 亿
现实是:这个项目总投资 54.31 亿元。
DSCR 1.2 × 30 年期的投资上限是 15.65 亿——超了 3.5 倍。
这就是“银行评估过不去”的全部含义:不是收益率不够,是债背多了。
DSCR 1.2 × 30 年期的投资上限是 15.65 亿——超了 3.5 倍。
这就是“银行评估过不去”的全部含义:不是收益率不够,是债背多了。
这句话值得记住:DSCR 不是评价项目好坏的指标,是给项目定“负债上限”的尺子。
四、三条路,把 0.35 拉到 1.2
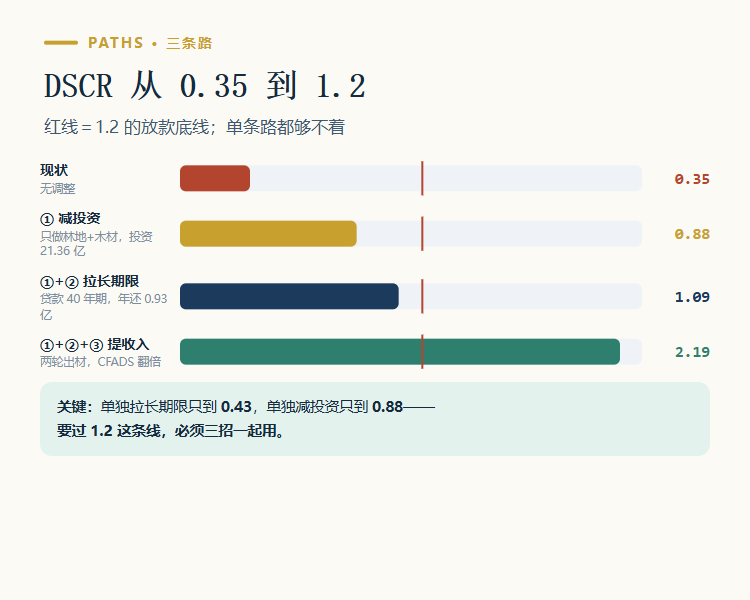
单条路都不够,必须叠加
① 减投资:只做“林地 + 木材”。剥离林下、加工、康养,投资压到 21.36 亿元(林地 11.80 + 苗木 1.53 + 采运 8.03)→ 贷款 17.08 亿 → 30 年期年还 1.16 亿 → DSCR 0.88。
② 拉长期限:30 年 → 40 年。年还本息从 2.92 亿降到 2.34 亿 → 单看这一条,DSCR 只到 0.43。
③ 提收入:把轮伐期压到 20 年以内,做两轮出材。木材年均收入翻倍到 2.04 亿。
② 拉长期限:30 年 → 40 年。年还本息从 2.92 亿降到 2.34 亿 → 单看这一条,DSCR 只到 0.43。
③ 提收入:把轮伐期压到 20 年以内,做两轮出材。木材年均收入翻倍到 2.04 亿。
叠加效果:
①+②:贷款 17.08 亿、40 年期,年还 0.93 亿 → DSCR 1.09(接近但还差一口气)
①+②+③:CFADS 2.04 亿 → DSCR 2.19(有余量)
①+②:贷款 17.08 亿、40 年期,年还 0.93 亿 → DSCR 1.09(接近但还差一口气)
①+②+③:CFADS 2.04 亿 → DSCR 2.19(有余量)
关键判断:三者里,单独用任何一条都过不了线。
减投资是分母,拉长期限是节奏,提收入是分子——必须同时动。
减投资是分母,拉长期限是节奏,提收入是分子——必须同时动。
这也解释了为什么“只调利率”没用:利率从 3.8% 降到 2.0%,30 年期年还本息从 2.92 亿降到 2.58 亿,DSCR 只从 0.35 到 0.40。利率是小数点后的优化,投资规模才是数量级的问题。
五、银行最常打回的四个点
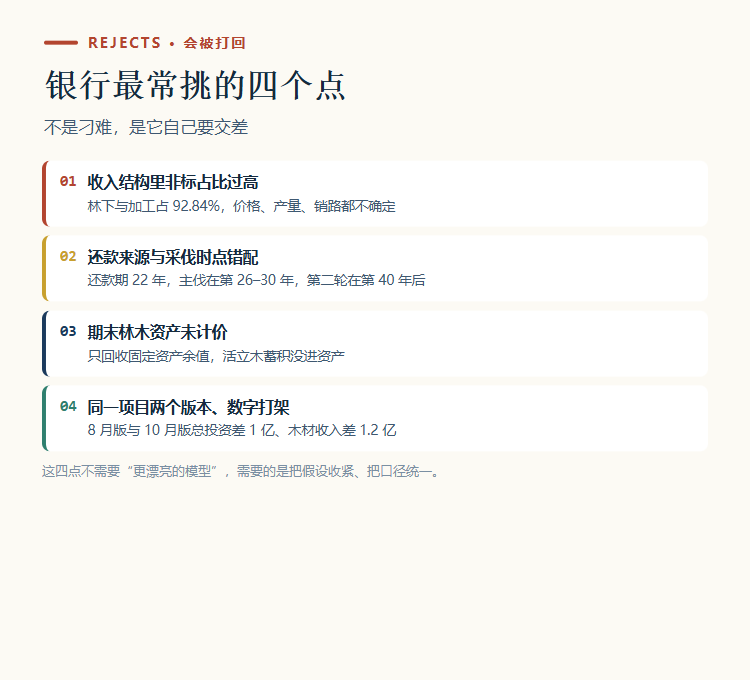
不是刁难,是它自己要交差
① 收入结构里非标占比过高:林下与加工占 92.84%,价格、产量、销路都不确定,风控不敢认。
② 还款来源与采伐时点错配:还款期 22 年,主伐落在第 26–30 年,第二轮在第 40 年以后——第二轮再赚钱也进不了还款期。
③ 期末林木资产未计价:只回收固定资产余值,第 30 年末的活立木蓄积没进资产,资产口径被系统性低估。
④ 同一项目两个版本、数字打架:8 月版与 10 月版总投资差 1 亿、木材收入差 1.2 亿、FIRR 差 2.4 个百分点。
② 还款来源与采伐时点错配:还款期 22 年,主伐落在第 26–30 年,第二轮在第 40 年以后——第二轮再赚钱也进不了还款期。
③ 期末林木资产未计价:只回收固定资产余值,第 30 年末的活立木蓄积没进资产,资产口径被系统性低估。
④ 同一项目两个版本、数字打架:8 月版与 10 月版总投资差 1 亿、木材收入差 1.2 亿、FIRR 差 2.4 个百分点。
这四条不需要“更漂亮的模型”——需要的是把假设收紧、把口径统一。
六、七道自查题
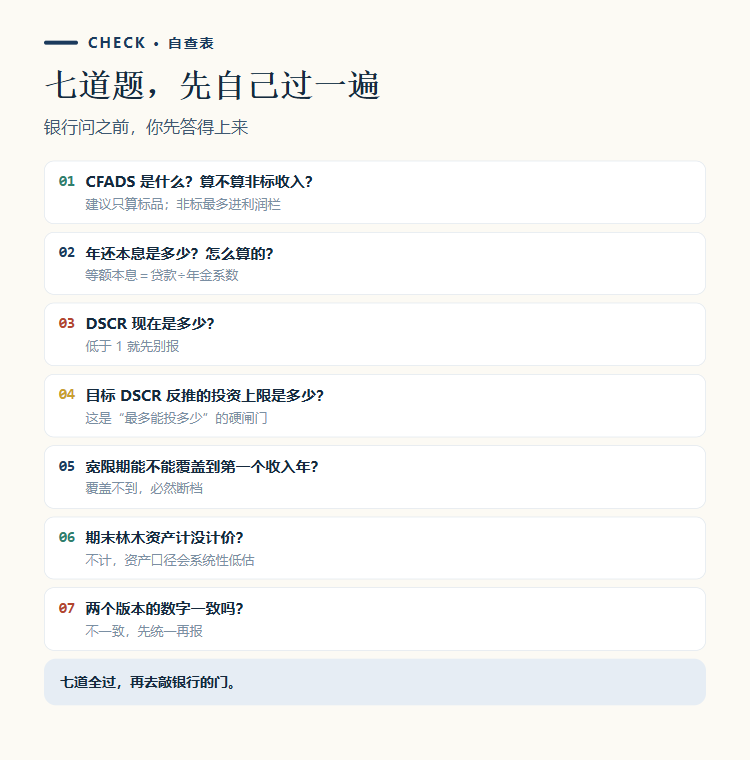
银行问之前,你先答得上来
01 CFADS 是什么?算不算非标收入?
02 年还本息是多少?怎么算的?
03 DSCR 现在是多少?
04 按目标 DSCR 反推,投资上限是多少?
05 宽限期能不能覆盖到第一个收入年?
06 期末林木资产计没计价?
07 两个版本的数字一致吗?
02 年还本息是多少?怎么算的?
03 DSCR 现在是多少?
04 按目标 DSCR 反推,投资上限是多少?
05 宽限期能不能覆盖到第一个收入年?
06 期末林木资产计没计价?
07 两个版本的数字一致吗?
七、边界与实话
① DSCR 的分子有争议。本人口径取“木材年均收入”;若把林下与加工也算进去,DSCR 会好看,但那正是银行不认的部分。建议两种口径都算,把保守的那个交给银行。
② 等额本息是简化算法。实际贷款可能有前端费、管理费、按季付息,年还本息会略高。
③ 1.1–1.3 是行业惯例区间,不是法规;各行、各产品差异很大,最终以授信批复为准。
④ 案例已匿名化,数据来自真实可研(2026 年 10 月版),具体数字请以你自己项目的可研与审计报告为准。
⑤ 本文不构成投资或融资建议。
② 等额本息是简化算法。实际贷款可能有前端费、管理费、按季付息,年还本息会略高。
③ 1.1–1.3 是行业惯例区间,不是法规;各行、各产品差异很大,最终以授信批复为准。
④ 案例已匿名化,数据来自真实可研(2026 年 10 月版),具体数字请以你自己项目的可研与审计报告为准。
⑤ 本文不构成投资或融资建议。
IRR 决定这门生意值不值得做,
DSCR 决定这门生意做不做得成。
DSCR 决定这门生意做不做得成。
材料与口径说明
① 案例数据:滇西北某市国家储备林项目可研(2026 年 10 月版),总投资 54.31 亿元、贷款 43 亿元、30 年期(宽限 8 年 + 还款 22 年)、利率 3.80%、木材 22.44 亿元 / 286.82 万 m³、木材占收入 7.15%、林下 33.15%、二产加工 59.70%。
② 年金系数:30 年期(还 22 年)14.73、40 年期(还 32 年)18.34,利率 3.8%。
③ 反推公式:最大贷款 = CFADS ÷ 目标 DSCR × 年金系数;最大投资 = 最大贷款 ÷ 80%。
④ 三条路径测算:①只做林地+木材(林地 2,700 元/亩×43.69 万亩 + 苗木 350 元/亩 + 采运 280 元/m³)=21.36 亿元;②40 年期年还 2.34 亿元;③两轮 CFADS 翻倍。
⑤ DSCR 1.1–1.3 为项目融资行业惯例区间,非法规标准。
⑥ 本文为分析推演,不构成投资或融资建议。
林深栩栩 · 森林观 | 林业投资实务 01
相关阅读