林深栩栩 · 森林观 | 储备林 05
五论储备林:
几乎所有可研都在犯的本末倒置
木材是本金,林下是工资——一个真实项目的账,我们算了三遍
前几天,一位做储备林的同行拿着他们的可研来聊。16 万亩、总投资 17 亿多,省级评审已经过了,专家提了意见正在改。
他把可研里的收入结构发给我看。我只问了一句:木材收入占多少?
答案是:约十个亿,占 18%。剩下的 82%,靠林下经济、采集和森林康养。
先把话说在前面:储备林是培育用材林的。
如果一本可研里,木材收入只是小头,那不用往下看——它的结构一定错了。
如果一本可研里,木材收入只是小头,那不用往下看——它的结构一定错了。
这就是我想说的"本末倒置":
把最确定、最可估值、银行最认的木材收益做成了配菜;
把最不确定、最难估值、银行最不认的林下经济,做成了还款主力。
把最确定、最可估值、银行最认的木材收益做成了配菜;
把最不确定、最难估值、银行最不认的林下经济,做成了还款主力。
一论:木材是本金,林下是工资
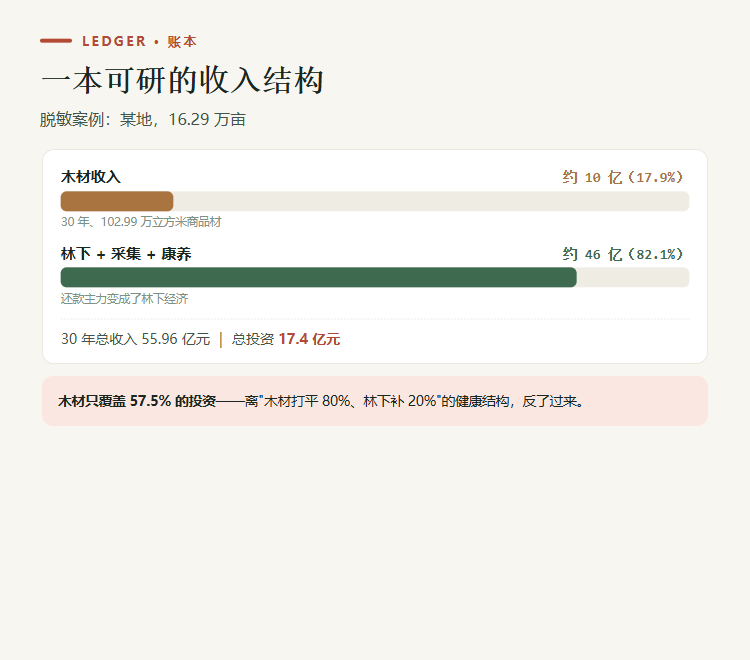
脱敏案例:某地,16.29 万亩木材基地,总投 17.4 亿元
木材收入:约 10 亿元(30 年、102.99 万立方米商品材)。
林下 + 采集 + 康养:约 46 亿元。
30 年总收入:55.96 亿元 | 总投资:17.4 亿元。
林下 + 采集 + 康养:约 46 亿元。
30 年总收入:55.96 亿元 | 总投资:17.4 亿元。
木材只覆盖了 57.5% 的投资。
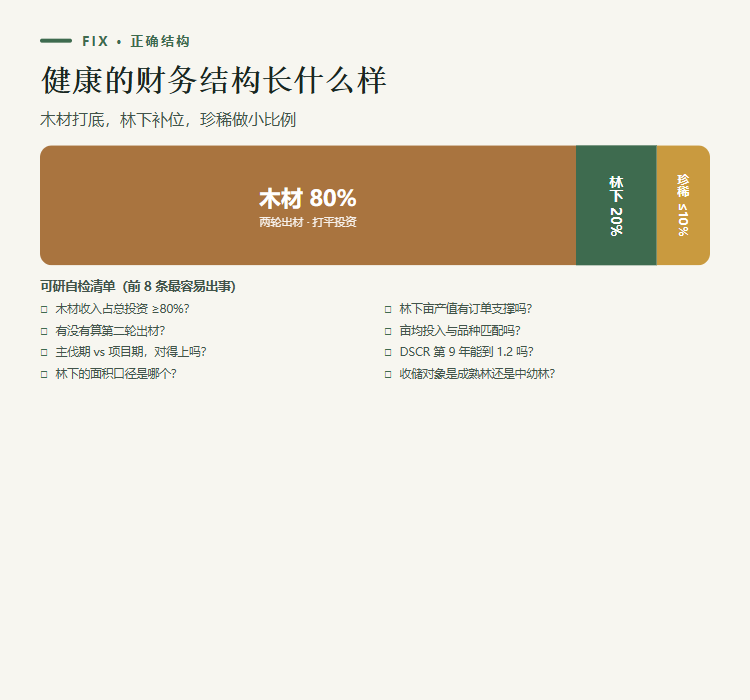
健康的储备林财务结构应该是:木材打平 80% 甚至全部本金,林下补 20%。
这个项目,正好反过来了。
健康的储备林财务结构应该是:木材打平 80% 甚至全部本金,林下补 20%。
这个项目,正好反过来了。
为什么说"木材是本金"?三句话:
它有蓄积——可盘点;它有生长模型——可预测;它有采伐限额和市场价格——可兑现。
林下经济三样都没有——所以它只能当工资(利润弹性),不能当本金(偿债来源)。
它有蓄积——可盘点;它有生长模型——可预测;它有采伐限额和市场价格——可兑现。
林下经济三样都没有——所以它只能当工资(利润弹性),不能当本金(偿债来源)。
二论:30 年,只有一轮采伐
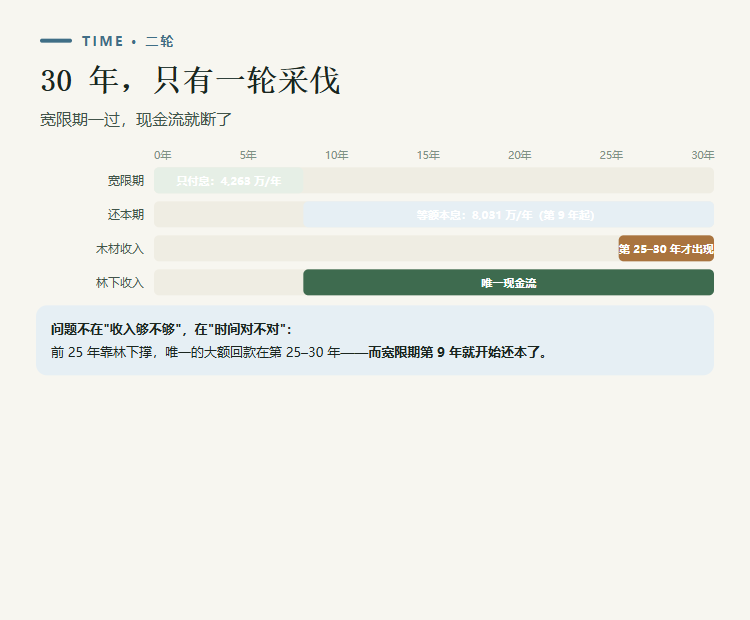
宽限期一过,现金流就断了
更麻烦的不是比例,是时间。
宽限期 8 年:只付息,年息约 4,263 万元。
第 9 年起:等额本息 22 年,年还约 8,031 万元。
木材主伐收入:集中出现在第 25–30 年。
第 9 年起:等额本息 22 年,年还约 8,031 万元。
木材主伐收入:集中出现在第 25–30 年。
也就是说:前 25 年的还本付息,全部要靠林下经济。
而林下经济的收入,最大的一笔也要 3 年才见;前 3 年只有投入、没有产出。
而林下经济的收入,最大的一笔也要 3 年才见;前 3 年只有投入、没有产出。
这就是"二轮出材"没人算的后果:
不是收入不够,是收入来得太晚。项目在最需要现金流的第 9–25 年,恰恰是现金流最薄的阶段。
不是收入不够,是收入来得太晚。项目在最需要现金流的第 9–25 年,恰恰是现金流最薄的阶段。
三论:90% 的面积,项目期内变不了现
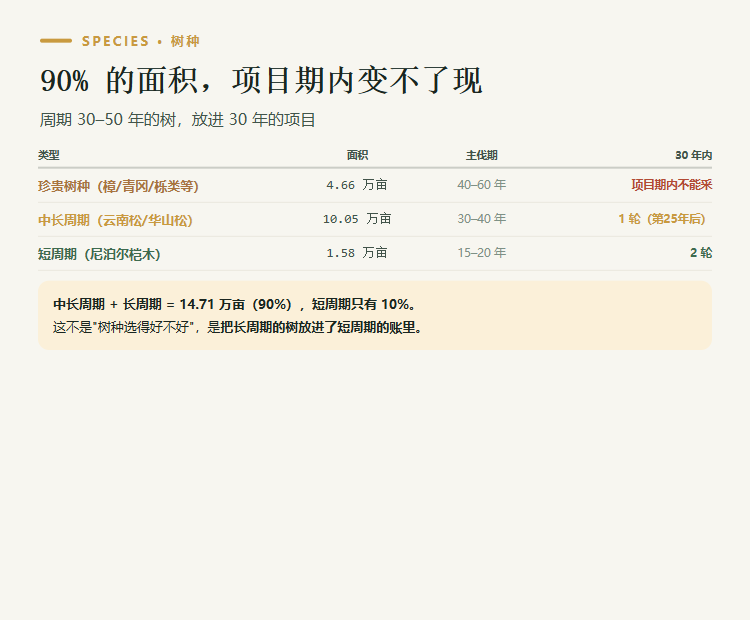
周期 40 年的树,放进了 30 年的项目
中长周期 + 长周期 = 14.71 万亩,占 90%;短周期只有 1.58 万亩,占 10%。
这不是"树种选得好不好"——这是把长周期的树,放进了短周期的账里。
这不是"树种选得好不好"——这是把长周期的树,放进了短周期的账里。
正确的做法是"期限阶梯":
短周期树(桤木、杨树)做现金流 → 中周期树(松、杉)做主力 → 长周期珍贵树种做小比例资产储备。
而不是把 90% 的地,都押在一个项目期内看不见钱的方向上。
短周期树(桤木、杨树)做现金流 → 中周期树(松、杉)做主力 → 长周期珍贵树种做小比例资产储备。
而不是把 90% 的地,都押在一个项目期内看不见钱的方向上。
树种怎么选、怎么配,我们在《三论储备林:培育树种的谋划》里算过一遍(本号历史文章),
结论是"短周期保现金流、中周期做主力、珍贵树种做小比例储备"。这一节是把那个结论,接到财务模型上。
四论:林下经济不是不能做,是不能当主力
先看三本账
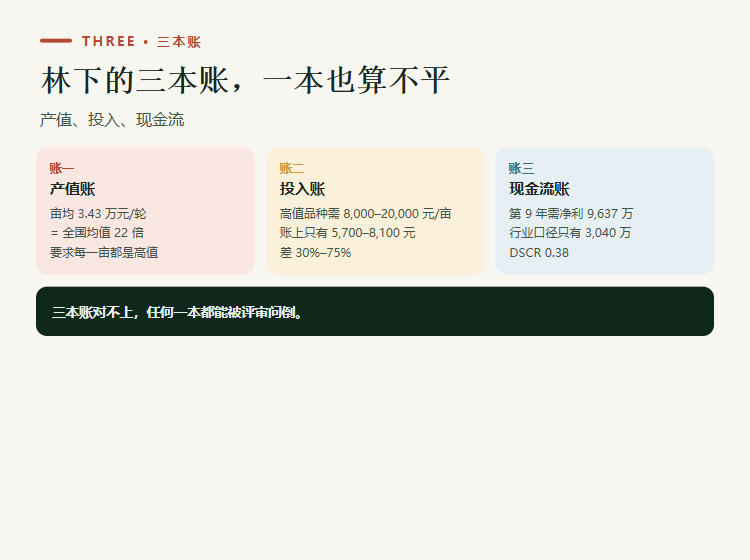
产值、投入、现金流,一本也算不平
账一 · 产值账:可研 30 年林下收入 46 亿,对应 13.4 万亩·次,折合 3.43 万元/亩·轮——是全国林下经济均值(1,538 元/亩·年)的十几倍,要求"每一亩都是高值品种"。
账二 · 投入账:高值菌药亩均投入 8,000–20,000 元;但项目总投 17.4 亿里,扣掉木材基地的收储与造林,林下可用只有 7.6–10.9 亿,折 5,700–8,100 元/亩·轮——差 30%–75%。
账三 · 现金流账:见下面的模型。
账二 · 投入账:高值菌药亩均投入 8,000–20,000 元;但项目总投 17.4 亿里,扣掉木材基地的收储与造林,林下可用只有 7.6–10.9 亿,折 5,700–8,100 元/亩·轮——差 30%–75%。
账三 · 现金流账:见下面的模型。
再算一笔滚动扩种的账
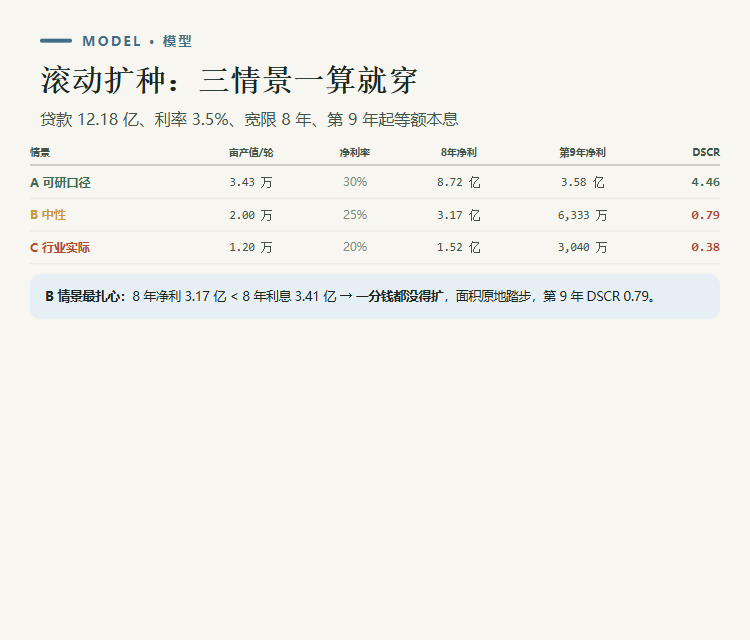
贷款 12.18 亿、利率 3.5%、宽限 8 年、第 9 年起等额本息
模型设定:起步 3.8 万亩·次;3 年一轮;利润全部用于扩种;30 年累计上限 13.4 万亩·次。差别只在亩产值与净利率。
最扎心的是 B 情景:8 年净利 3.17 亿,比 8 年利息 3.41 亿还少 0.24 亿——
一分钱都没得扩,面积原地踏步,第 9 年 DSCR 只有 0.79。
而 C 情景(行业实际)8 年缺口 1.89 亿,需要股东持续注资。
一分钱都没得扩,面积原地踏步,第 9 年 DSCR 只有 0.79。
而 C 情景(行业实际)8 年缺口 1.89 亿,需要股东持续注资。
死锁:五个箭头,首尾相接
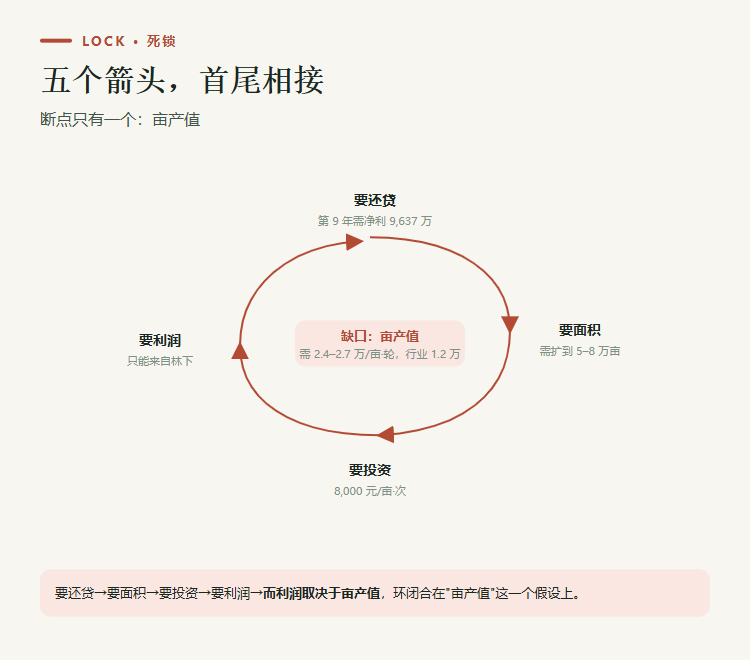
断点只有一个:亩产值
要还贷(第 9 年需净利约 9,637 万)→ 要面积(5–8 万亩)→ 要投资(8,000 元/亩·次)→ 要利润(只能来自林下)→ 要亩产值……
反算给你看:要让第 9 年 DSCR 达到 1.2——
面积 4.8 万亩,亩产值要 2.68 万元/亩·轮;
面积 6 万亩,要 2.14 万元;
而行业实际是 1.2 万元。
结论:起步 3.8 万亩要活得下去,亩产值必须做到行业的两倍以上——这就是"本末倒置"的数学表达。
面积 4.8 万亩,亩产值要 2.68 万元/亩·轮;
面积 6 万亩,要 2.14 万元;
而行业实际是 1.2 万元。
结论:起步 3.8 万亩要活得下去,亩产值必须做到行业的两倍以上——这就是"本末倒置"的数学表达。
还有三个暗礁
暗礁一:30 年额度与扩种冲突。
可研 30 年累计只有 13.4 万亩·次。按行业口径覆盖还贷需约 12 万亩·次——第 9 年就把 30 年的地种完了,后 20 年无地可种。
可研 30 年累计只有 13.4 万亩·次。按行业口径覆盖还贷需约 12 万亩·次——第 9 年就把 30 年的地种完了,后 20 年无地可种。
暗礁二:起步强度是后期的 3.6 倍。
3.8 万亩·次分 3 年种,每年 1.27 万亩;而 30 年平均只有 4,467 亩。前期要一次性投入约 3 亿元,钱从哪来?
3.8 万亩·次分 3 年种,每年 1.27 万亩;而 30 年平均只有 4,467 亩。前期要一次性投入约 3 亿元,钱从哪来?
暗礁三:宽限期"一分不付"也不行。
把利息全部资本化,C 情景 8 年净利 1.86 亿、扩种 2.32 万亩,第 9 年 DSCR 仍是 0.61。
把利息全部资本化,C 情景 8 年净利 1.86 亿、扩种 2.32 万亩,第 9 年 DSCR 仍是 0.61。
五论:方法论之错
前面四处错误,根子在一个方法论上:用"纸面收入"做可研,不做"现金流对时"。
① 面积口径三套:规划林下 3.8 万亩 / 30 年累计 13.4 万亩(含轮作)/ 实际用地 2.89 万亩——三个数能算出三种结论。
② 市场容量不验证:产量按"万吨"列,却没有对应订单与渠道;干品鲜品混着算,单价差 5–10 倍。
③ 不做两轮出材:只算一轮商品材,期末"储备材"120 万立方米不产生现金流,却占用了全部投资和时间。
④ 不做 DSCR 对时:把 30 年总收入除以 30 年,看起来"收入覆盖投资";但还款是前 22 年刚性支出,收入却在第 25 年才到。
② 市场容量不验证:产量按"万吨"列,却没有对应订单与渠道;干品鲜品混着算,单价差 5–10 倍。
③ 不做两轮出材:只算一轮商品材,期末"储备材"120 万立方米不产生现金流,却占用了全部投资和时间。
④ 不做 DSCR 对时:把 30 年总收入除以 30 年,看起来"收入覆盖投资";但还款是前 22 年刚性支出,收入却在第 25 年才到。
银行看的是"确定性",不是"公益性"。
公益性可以做,但要小比例、明确标注为"政策性储备",不能拿来算还款。
这也是为什么很多项目:省级评审过了,银行关过不了。
公益性可以做,但要小比例、明确标注为"政策性储备",不能拿来算还款。
这也是为什么很多项目:省级评审过了,银行关过不了。
把树种结构调对:两轮与三轮
前面五论说的都是"错在哪"。这一节说"怎么改"——改法只有一句话:把木材的第二轮收益做出来。
两条腿同时改:
① 首轮流转的林地,优先收成熟林、近熟林——第一笔木材收入在第 1–3 年就落袋,落在宽限期里;
② 主力培育树种换成 15–20 年能出中径材的(如云南松)——30 年项目期内可以出两轮材;
如果按储备林支持的 40 年期限,甚至可以出三轮。轮数不同,财务结构就是两个物种。
① 首轮流转的林地,优先收成熟林、近熟林——第一笔木材收入在第 1–3 年就落袋,落在宽限期里;
② 主力培育树种换成 15–20 年能出中径材的(如云南松)——30 年项目期内可以出两轮材;
如果按储备林支持的 40 年期限,甚至可以出三轮。轮数不同,财务结构就是两个物种。
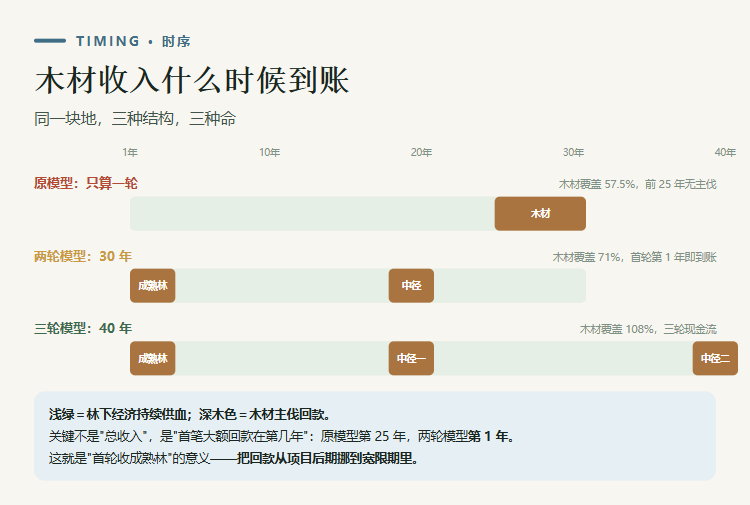
同一块地,三种结构,三种命
成熟林 40% + 中径材 60%:把树种结构调对,账就翻过来
价格按云南松 600 元/立方米 测算(市场价,不是可研里的 971 元):
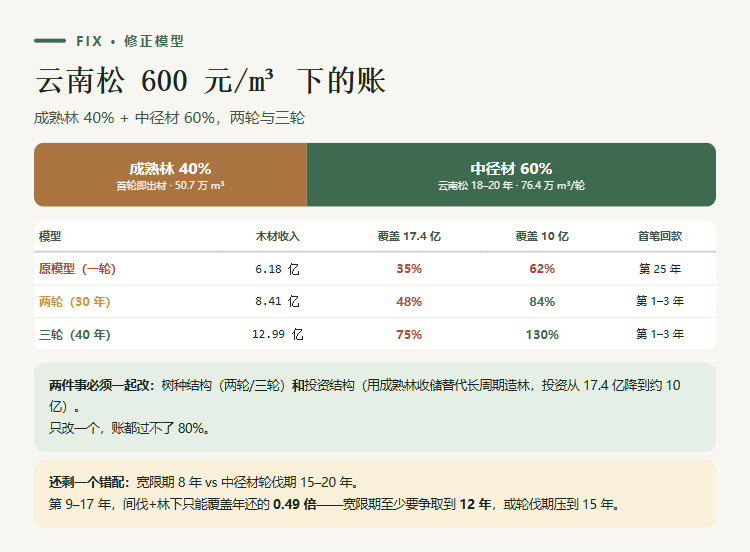
成熟林 6.50 万亩(40%):出材 50.7 万 m³ × 600 元 ≈ 3.04 亿元(第 1–3 年)。
中径材 9.79 万亩(60%,云南松 18–20 年):每轮 76.4 万 m³ × 600 元 ≈ 4.58 亿元/轮。
间伐材:约 0.78 亿元(第 8–12 年,补中间段现金流)。
成熟林 6.50 万亩(40%):出材 50.7 万 m³ × 600 元 ≈ 3.04 亿元(第 1–3 年)。
中径材 9.79 万亩(60%,云南松 18–20 年):每轮 76.4 万 m³ × 600 元 ≈ 4.58 亿元/轮。
间伐材:约 0.78 亿元(第 8–12 年,补中间段现金流)。
先看清楚:按市场价 600 元,只改树种结构还是不够。
17.4 亿的投资强度下,两轮只能覆盖 48%、三轮 75%——都到不了 80%。
为什么?因为可研报的"10 亿木材收入"隐含单价 971 元/立方米,比市场价高 60%。
17.4 亿的投资强度下,两轮只能覆盖 48%、三轮 75%——都到不了 80%。
为什么?因为可研报的"10 亿木材收入"隐含单价 971 元/立方米,比市场价高 60%。
所以必须两件事一起改:
① 改树种结构——成熟林首轮 + 中径材两轮/三轮;
② 改投资结构——首轮收成熟林(约 4,000 元/亩)替代长周期造林(近万元/亩),中径材培育约 6,000 元/亩,总投资从 17.4 亿降到 约 10 亿元(亩均 6,123 元)。
这时:两轮覆盖 84%、三轮覆盖 130%——这才是一个能过银行的账。
① 改树种结构——成熟林首轮 + 中径材两轮/三轮;
② 改投资结构——首轮收成熟林(约 4,000 元/亩)替代长周期造林(近万元/亩),中径材培育约 6,000 元/亩,总投资从 17.4 亿降到 约 10 亿元(亩均 6,123 元)。
这时:两轮覆盖 84%、三轮覆盖 130%——这才是一个能过银行的账。
还剩一个错配:宽限期 vs 轮伐期。
宽限期 8 年,中径材轮伐期 18–20 年。第 9–17 年,间伐材 + 林下只能覆盖年还本息的 0.49 倍。
解决办法只有三条:宽限期争取到 12 年、轮伐期压到 15 年、或者把林下做到 40% 以上。
这也是为什么"木材二轮"必须配合"宽限期设计"一起谈,不能只改树种。
宽限期 8 年,中径材轮伐期 18–20 年。第 9–17 年,间伐材 + 林下只能覆盖年还本息的 0.49 倍。
解决办法只有三条:宽限期争取到 12 年、轮伐期压到 15 年、或者把林下做到 40% 以上。
这也是为什么"木材二轮"必须配合"宽限期设计"一起谈,不能只改树种。
一句话对比:
原模型(可研口径):木材占 18%、覆盖投资 57.5%、首笔回款第 25 年;
两轮模型(600 元、投资 10 亿):木材覆盖 84%、首笔回款第 1 年;
三轮模型(600 元、投资 10 亿):木材覆盖 130%、首笔回款第 1 年、林下变成纯利润。
原模型(可研口径):木材占 18%、覆盖投资 57.5%、首笔回款第 25 年;
两轮模型(600 元、投资 10 亿):木材覆盖 84%、首笔回款第 1 年;
三轮模型(600 元、投资 10 亿):木材覆盖 130%、首笔回款第 1 年、林下变成纯利润。
结论:正确的财务结构
木材打底,林下补位,珍稀做小比例
木材 80%——两轮出材,打平投资(首选收成熟林,首轮立即采,二轮 20 多年后);
林下 20%——做利润弹性与现金流补充,只做"卖得掉"的品种;
珍贵树种 ≤10%——做国家储备与生态,明确"亏了也认"。
林下 20%——做利润弹性与现金流补充,只做"卖得掉"的品种;
珍贵树种 ≤10%——做国家储备与生态,明确"亏了也认"。
再说一句立场。
储备林本质上是带有国家公益性质的——培育大径级珍贵树种、提升森林质量、增强碳汇,都是公益目标,这笔账该认。
但公益目标,要靠项目活着才能实现。一个连利息都付不出、靠股东不断注资的项目,公益目标也走不远。
所以顺序不能反:先让项目财务健康,再谈公益;先把木材这本账算平,再谈林下与珍稀。
储备林本质上是带有国家公益性质的——培育大径级珍贵树种、提升森林质量、增强碳汇,都是公益目标,这笔账该认。
但公益目标,要靠项目活着才能实现。一个连利息都付不出、靠股东不断注资的项目,公益目标也走不远。
所以顺序不能反:先让项目财务健康,再谈公益;先把木材这本账算平,再谈林下与珍稀。
可研自检 12 条
1. 木材收入占总投资是否 ≥80%?
2. 有没有算第二轮出材?
3. 主伐期与项目期对得上吗?
4. 林下的面积用的是哪个口径?
5. 林下亩产值有订单支撑吗?
6. 亩均投入与品种匹配吗?
7. 第 9 年 DSCR 能到 1.2 吗?
8. 收储对象是成熟林还是中幼林?
9. 期末储备材是否被当成了"收入"?
10. 政策性/公益性部分,比例是否 ≤10%?
11. 现金流有几年是负的?谁补?
12. 如果亩产值砍半,项目还活得下去吗?
2. 有没有算第二轮出材?
3. 主伐期与项目期对得上吗?
4. 林下的面积用的是哪个口径?
5. 林下亩产值有订单支撑吗?
6. 亩均投入与品种匹配吗?
7. 第 9 年 DSCR 能到 1.2 吗?
8. 收储对象是成熟林还是中幼林?
9. 期末储备材是否被当成了"收入"?
10. 政策性/公益性部分,比例是否 ≤10%?
11. 现金流有几年是负的?谁补?
12. 如果亩产值砍半,项目还活得下去吗?
12 条里如果有 4 条不过,这本可研基本过不了银行关。
与其在评审会上解释,不如在编制时就把这 12 条过一遍。
与其在评审会上解释,不如在编制时就把这 12 条过一遍。
边界与实话
① 案例已脱敏。本文只讲"某地"的公开讨论与通用方法,不指向任何具体单位、机构或个人;数据来自业内交流中的可研摘要,仅用于方法讨论。
② 模型是示意。贷款比例、利率、宽限期、轮作周期、亩产值均为行业常规假设,实际项目以合同与实测为准;换参数结论会变。
③ 不否定林下经济。林下经济是储备林的重要补充,本文只反对把它当还款主力。
④ 不构成投资建议或对任何项目的评价。
② 模型是示意。贷款比例、利率、宽限期、轮作周期、亩产值均为行业常规假设,实际项目以合同与实测为准;换参数结论会变。
③ 不否定林下经济。林下经济是储备林的重要补充,本文只反对把它当还款主力。
④ 不构成投资建议或对任何项目的评价。
先算清木材这本账,
再谈林下这本账。
再谈林下这本账。
材料与口径说明
① 案例数字(16.29 万亩、总投 17.4 亿元、30 年收入 55.96 亿元、木材约 10 亿元、林下等约 46 亿元、商品材 102.99 万立方米、期末储备材 120.24 万立方米、林下 30 年累计 13.4 万亩·次、实际用地 2.89 万亩)来自业内交流中的可研摘要,已脱敏处理。
② 贷款条件(70%、3.5%、宽限 8 年、等额本息 22 年)为行业常规假设,用于模型演示。
③ 亩产值与净利率:A 情景取可研口径 3.43 万元/亩·轮、30%;B 情景 2.0 万元、25%;C 情景按行业实际 1.2 万元、20%。
④ 全国林下经济亩均产值 1,538 元/亩·年,据国家林草局 2025 年数据(6.5 亿亩、1 万亿元)。
⑤ 本文为方法论讨论,不构成投资建议,也不针对任何具体项目。
林深栩栩 · 森林观 | 储备林 05