储备林项目设计的
8 条硬约束
答一位读者:从"二轮出材"到"一林五吃"
《五论储备林》发出去以后,后台收到的问题比过去半年加起来还多。
大部分是同一个方向:"道理我认,但我们项目具体该怎么设计?"
有位读者问得最具体:他所在的公司是市级平台,正在推一个国储林项目,省级评审刚过、专家提了修改意见,他想知道——项目设计的侧重点有哪些,需要注意什么。
我在评论区回了 8 条。这篇把 8 条逐条展开,说清楚"为什么"和"怎么做"。
前三条决定活不活,后五条决定活得多好。
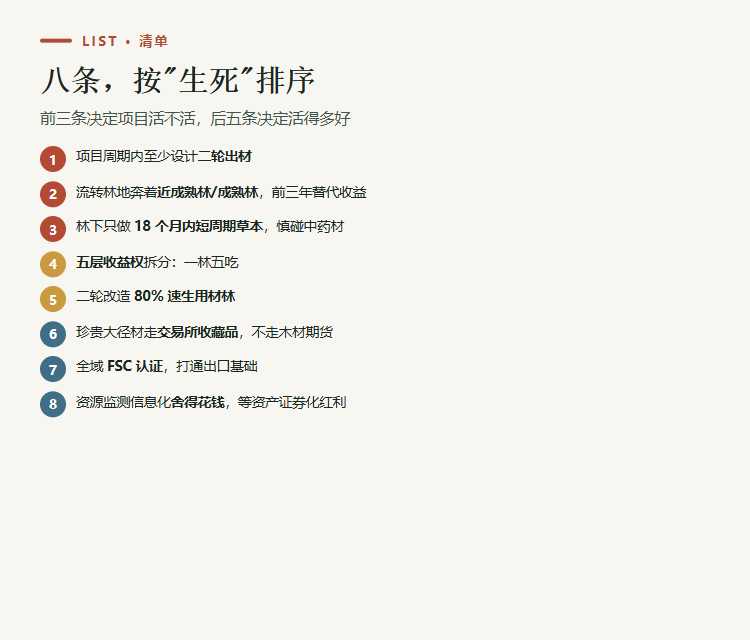
1项目周期内,至少设计二轮出材
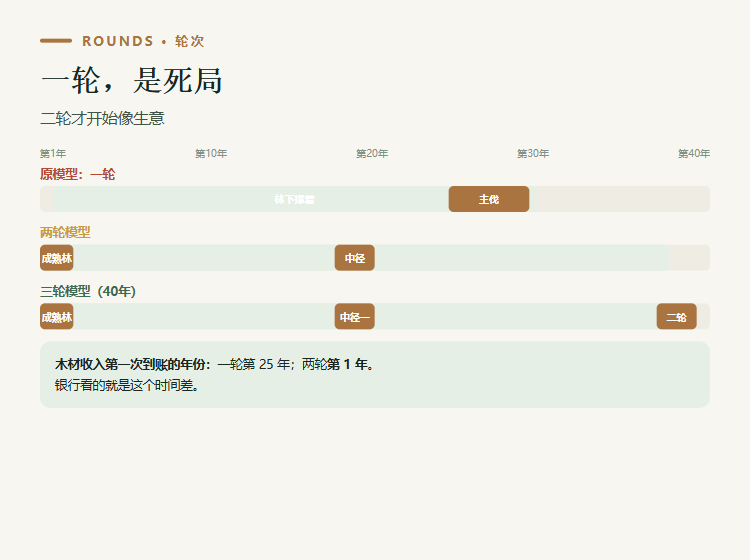
这是全部 8 条里最重要的一条。原因很朴素:30 年的项目,如果只有一次主伐,那你所有的还本付息,都要押在第 25 年之后。
宽限期 8 年一过,第 9 年就要开始还本;而一轮主伐收入在第 25–30 年才出现——中间 16 年是空的。
① 树种必须选 15–20 年能出中径材的(云南松、桤木、杉木、湿加松);
② 首轮流转林地奔着近成熟林、成熟林收,让第一笔木材收入落在第 1–3 年;
③ 30 年周期出两轮,40 年期限出三轮。
上一篇算过:同样的 16.29 万亩、云南松按 600 元/立方米——一轮木材收入 6.18 亿元(覆盖 17.4 亿投资的 35%);两轮 8.41 亿(48%);三轮 12.99 亿(75%)。如果同时把投资结构改对(收成熟林替代长周期造林,总投降到 10 亿级),两轮覆盖 84%、三轮覆盖 130%。
2流转林地:奔着近成熟林、成熟林收
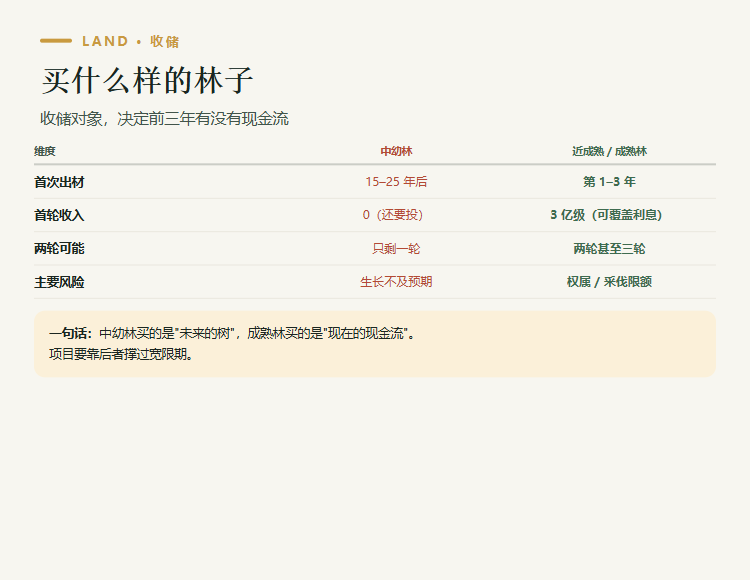
林地流转是储备林项目里最大的一篇文章,也是最容易被"面积越大越好"这个指标带偏的地方。
近成熟林/成熟林:买的是"现在的现金流"。第 1–3 年就能采,首轮收入可以直接覆盖宽限期利息、甚至提前还本。
按上一篇的口径:6.5 万亩成熟林、亩均出材 7.8 立方米、600 元/立方米,首轮约 3.04 亿元——这笔钱在宽限期里到账,意义和在第 25 年到账完全不同。
① 权属:林权证、流转合同、集体决议,有没有纠纷、有没有抵押;
② 蓄积与出材:不能只看亩数,要看现有蓄积、径级结构、可采比例;
③ 采伐限额:近期能不能拿到指标——拿不到,成熟林也是"纸面现金流";
④ 林地租金与税费:流转费、青苗补偿、村民关系;
⑤ 评估口径:卖方给的"评估价值/亩"通常是抵押或办证口径,不是报价,要单独问"一次性收购底价"。
3林下经济:只做 18 个月内能回款的品种
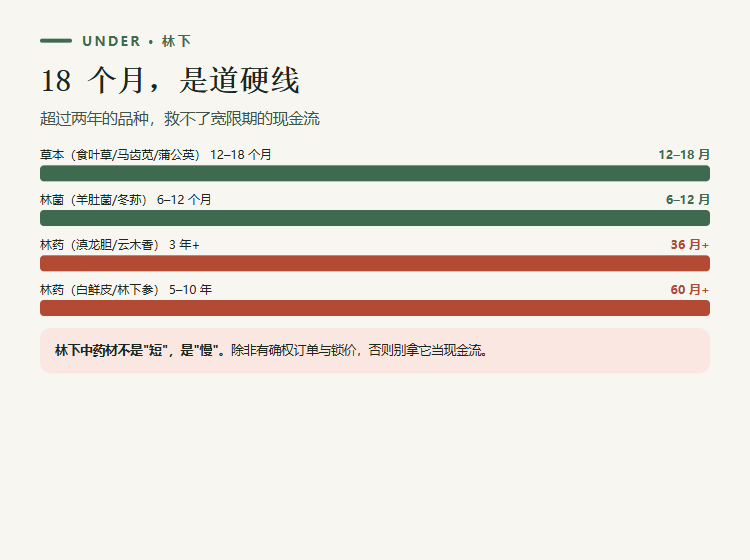
这条最容易被"林下经济=中药材"的惯性带偏。
滇龙胆、云木香要 3 年以上,白鲜皮、林下参 5–10 年;亩均投入 6,000–10,000 元,还要承担价格波动。
拿它当"以短补长"的现金流,是错位的。
前提:有订单、有渠道、有加工方,否则产量再高也是库存。
① 干鲜混算:干品与鲜品单价差 5–10 倍,产量口径必须写清楚;
② 面积口径:实际用地、30 年累计种植(含轮作)、规划面积,是三套数;
③ 市场容量:一个品种规划到"万吨"级之前,先去查全国年产量和需求量。
4一林五吃:把五层收益权拆开
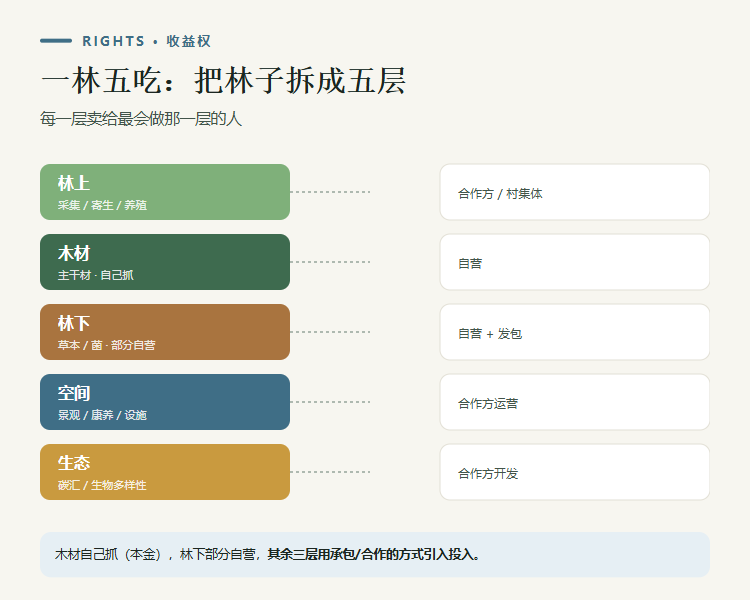
这是我认为最有想象力的一条:一块林子不是"一份资产",是五份资产叠在一起。
② 木材:主干材——自己抓,这是本金;
③ 林下:草本、菌类——部分自营;
④ 空间:景观、康养、设施农业;
⑤ 生态:碳汇、生物多样性——找合作方开发。
自己做好木材与部分林下,其余三层用承包经营/合作分成的方式引入专业方投入——一林五吃,不是一个人吃五口,是五个人各吃一口。
5二轮改造:80% 速生用材林
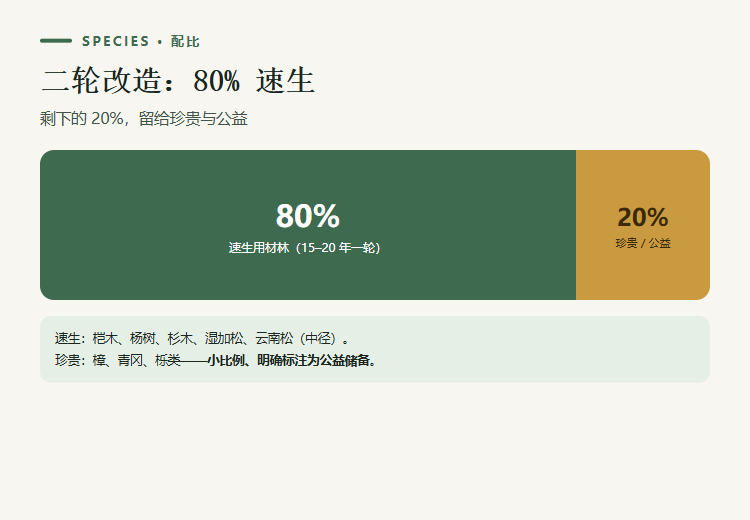
如果第一轮采完之后要"改造",那么改造的方向必须明确:80% 上速生用材林。
珍贵 / 公益(20%):樟、青冈、栎类——小比例、明确标注为公益储备,亏了也认。
因为"二轮"的本质不是"再种一次",是"在项目期内再收一次钱"。树种慢,二轮就变成第三十年以后的事——那就等于没有二轮。
6珍贵大径材:走交易所,不走木材期货
大径材(红木类、楠木、香樟等)价值高,但标准化难、流动性差。围绕它做金融化,路径要选对。
可以探索:地方林权/大宗商品交易所的"珍贵木材收藏品"挂牌——鉴定、仓储、保险、挂牌交易,做成"可交易的实物资产";或者与林权打包,做组合资产包。
别把它当成还款来源——它是资产端的"期权",不是现金流。
7全域 FSC 认证:出口的入场券
如果这个项目的木材未来要进国际供应链,FSC 认证是成本最低的一张通行证。
成本与周期:按面积与复杂度,通常数万元到数十万元/年,周期 6–12 个月。
所以要在设计阶段就规划——而不是等林子长起来再补认证。
8资源监测信息化:为资产证券化提前布线
最后一条,是"未来的钱",但现在就要花钱。
前提:底层资产必须可核验、可穿透、可估值——而这只能靠资源监测体系:遥感/无人机 + 固定样地 + 每木调查数据库 + 生长模型。
相对投资强度(亩均数千元),这是"小钱办大事"——但它决定了未来能不能进入资本市场。
正确做法:从第一天起,让监测数据直接生成财务模型里的蓄积、生长量、可采量——不是两套账。
顺序:先活下来,再活得好
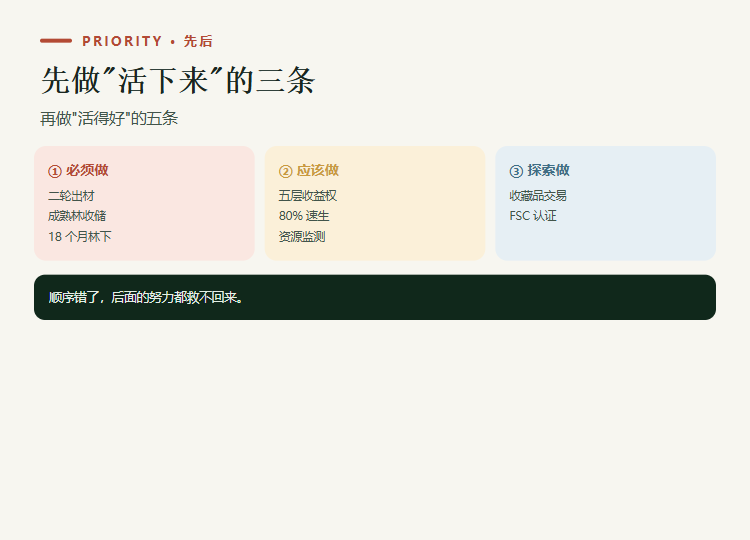
二轮出材决定项目能不能活;成熟林收储决定前三年有没有气;18 个月林下决定利息从哪来;
五层收益权、80% 速生、FSC、监测信息化,决定这个项目活成什么样子。
边界与说明
② 政策口径以现行规定为准。涉及采伐限额、林权流转、FSC 认证、资产证券化的具体条件,请以主管部门与专业机构意见为准。
③ 不构成投资建议,也不针对任何具体项目。
再设计"活得好"。