林深栩栩 · 森林观 | 林产观察 05 · 趋势与对策
进口替代时代
谁会被整合,谁能去整合别人
一年进口 6,283 万立方米之后:林权主与森工企业的八条转型路径
前面几篇讲的是"行业发生了什么":限额松了、进口紧了、EUDR 来了。这篇讲"人怎么办"。
中国一年要用多少木材?答案分两半:自己产一半多,进口三成。但这三成进口,软木看新西兰,针叶锯材看俄罗斯——两条腿,各踩在一根独木桥上。
这篇分两部分:
上半场:趋势——木头从哪来、哪几条线在断、能换成谁;
下半场:对策——林权主与森工企业,各有四个转型、四组机遇与危机,最后给三条分界线。
上半场:趋势——木头从哪来、哪几条线在断、能换成谁;
下半场:对策——林权主与森工企业,各有四个转型、四组机遇与危机,最后给三条分界线。
第一部分 · 趋势
一、盘账:一年用多少、自己产多少
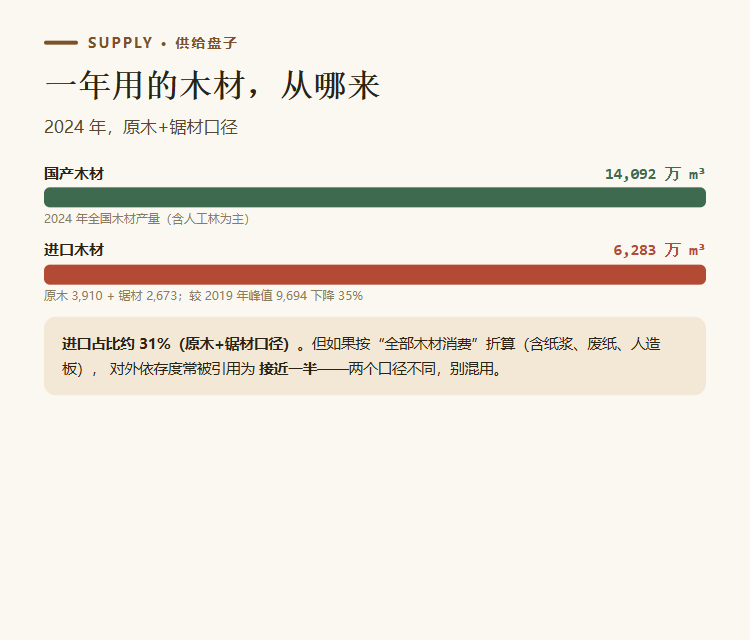
2024 年,原木+锯材口径
国产:2024 年全国木材产量 14,092 万 m³,主体是人工林。
进口:原木 3,910 万 m³(438 亿元)+ 锯材 2,673 万 m³(488 亿元)= 6,283 万 m³。
结构:针叶材 68%(建筑口料、模板),阔叶材 32%(家具、装饰)。
进口:原木 3,910 万 m³(438 亿元)+ 锯材 2,673 万 m³(488 亿元)= 6,283 万 m³。
结构:针叶材 68%(建筑口料、模板),阔叶材 32%(家具、装饰)。
进口占比约 31%(原木+锯材口径);若按全口径木材消费折算(含纸浆、废纸、人造板),对外依存度常被引用为接近一半——两个口径不同,别混用。
二、十年轨迹:从 9,694 到 6,283
2014–2019:7,684 → 9,694 万 m³(峰值),年均 +3.3%。
2020 起:连续下滑;2022 年一年减少 2,225 万 m³(−24%)。
2024:6,283 万 m³、926 亿元,较峰值缩水 35%(量)/33%(额)。
2025:软木进口不足 2021 峰值一半、同比再降 17%。
2020 起:连续下滑;2022 年一年减少 2,225 万 m³(−24%)。
2024:6,283 万 m³、926 亿元,较峰值缩水 35%(量)/33%(额)。
2025:软木进口不足 2021 峰值一半、同比再降 17%。
这不是周期波动,是结构变化:需求端地产调整、供应端三条线收紧、替代端工程木抬头——三件事同时发生。
三、进口从哪来:六个板块
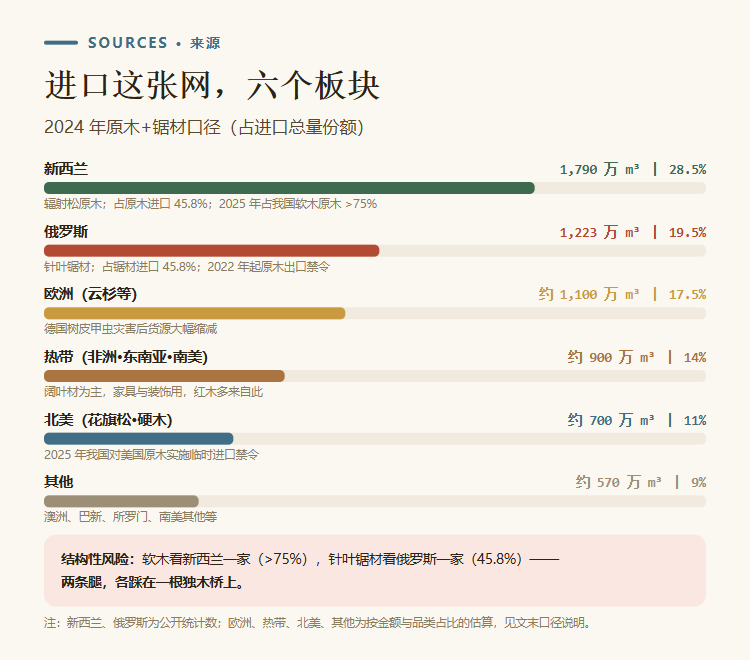
新西兰与俄罗斯为公开统计;其余为按金额与品类占比的估算
两个数字最值得记住:
新西兰占我国软木原木 >75%;中国消化了新西兰软木原木出口量的 85%–90%。
也就是说,新西兰的产量周期,直接等于我们的原料周期。
新西兰占我国软木原木 >75%;中国消化了新西兰软木原木出口量的 85%–90%。
也就是说,新西兰的产量周期,直接等于我们的原料周期。
四、三条正在收紧的线(外加一条被忽略的)
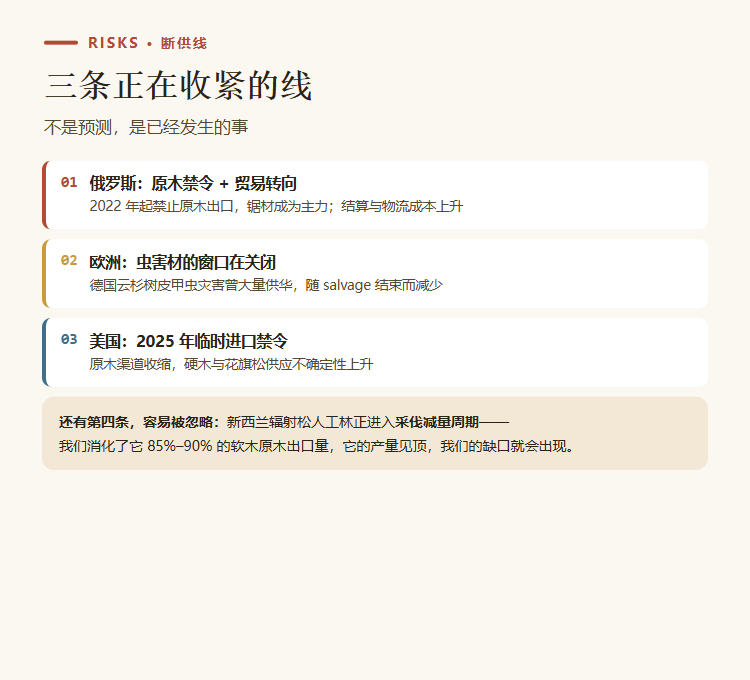
不是预测,是已经发生的事
① 俄罗斯:2022 年起禁止原木出口,锯材成主力。
② 欧洲:德国云杉树皮甲虫灾害后货源大幅缩减。
③ 美国:2025 年对我国原木实施临时进口禁令。
④ 新西兰:辐射松人工林进入采伐减量周期——产量见顶,出口量大概率下滑。
② 欧洲:德国云杉树皮甲虫灾害后货源大幅缩减。
③ 美国:2025 年对我国原木实施临时进口禁令。
④ 新西兰:辐射松人工林进入采伐减量周期——产量见顶,出口量大概率下滑。
前三条是"政策与灾害",可以恢复;第四条是"资源周期",不可逆。
这才是进口替代真正的时间压力。
这才是进口替代真正的时间压力。
五、替代图谱:四层替代,从外到内
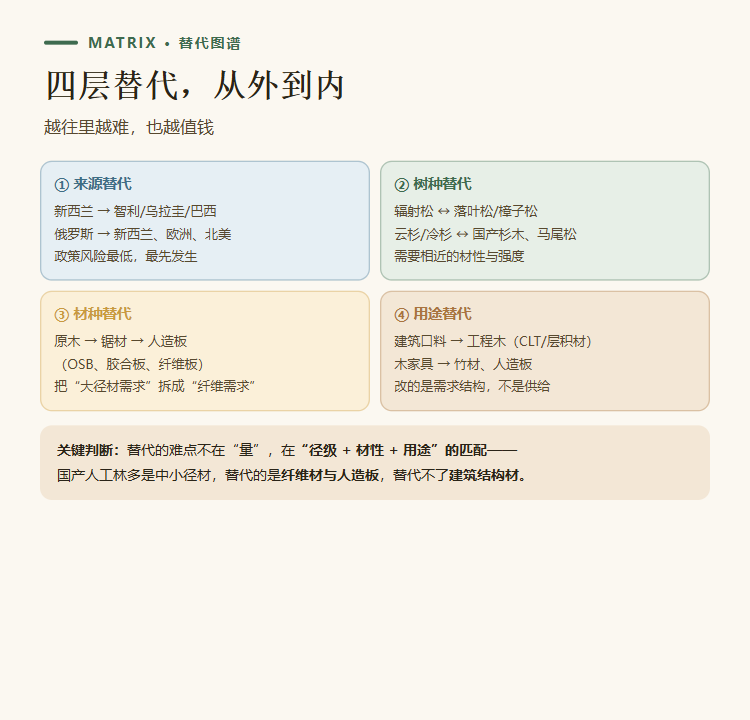
越往里越难,也越值钱
① 来源替代:新西兰 → 智利、乌拉圭、巴西;俄罗斯 → 新西兰、欧洲、北美。
② 树种替代:辐射松 ↔ 落叶松、樟子松;云杉/冷杉 ↔ 国产杉木、马尾松。
③ 材种替代:原木 → 锯材 → 人造板(OSB、胶合板、纤维板)。
④ 用途替代:建筑口料 → 工程木(CLT、层积材);木家具 → 竹材、人造板。
② 树种替代:辐射松 ↔ 落叶松、樟子松;云杉/冷杉 ↔ 国产杉木、马尾松。
③ 材种替代:原木 → 锯材 → 人造板(OSB、胶合板、纤维板)。
④ 用途替代:建筑口料 → 工程木(CLT、层积材);木家具 → 竹材、人造板。
关键判断:替代的难点不在"量",在"径级 + 材性 + 用途"的匹配。
国产人工林多是中小径材——替代得了纤维材与人造板,替代不了建筑结构材。
国产人工林多是中小径材——替代得了纤维材与人造板,替代不了建筑结构材。
六、国产能顶哪一块
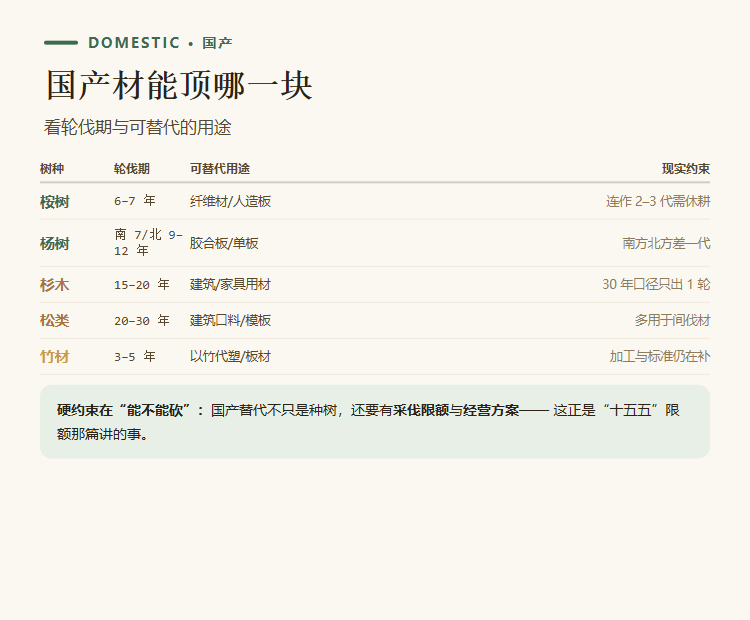
看轮伐期,也看可替代的用途
硬约束在"能不能砍":国产替代不只是种树,还要有采伐限额和经营方案——
没有指标,再多的林子也只是存量。
没有指标,再多的林子也只是存量。
七、情景推演:断供之后,缺口有多大
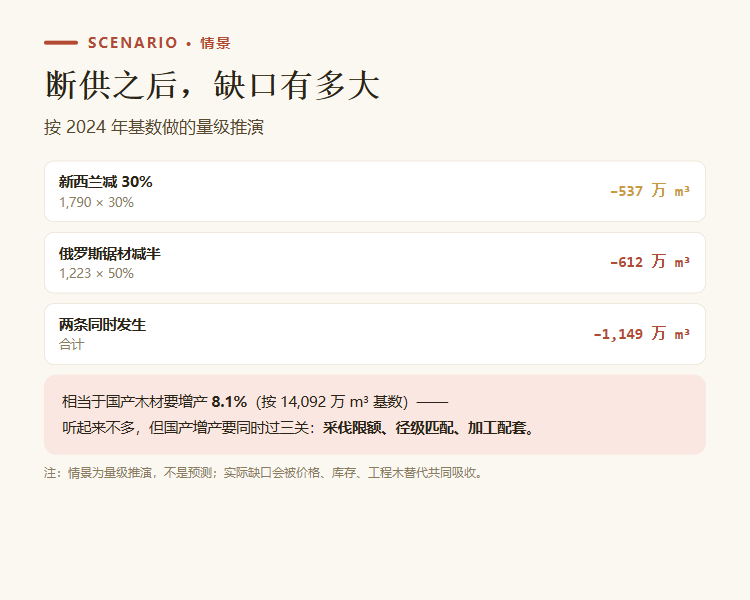
按 2024 年基数做的量级推演
新西兰减 30%(−537 万 m³)+ 俄罗斯锯材减半(−612 万 m³)= −1,149 万 m³,
相当于国产要增产 8.1%——但要同时过三关:采伐限额、径级匹配、加工配套。
相当于国产要增产 8.1%——但要同时过三关:采伐限额、径级匹配、加工配套。
八、趋势三句话
① 供给:三紧一慢。俄(禁令)、欧(虫害材枯竭)、美(临时禁令)三条线收紧;新西兰不是断,是慢慢减。
② 需求:地产退、工程木进。建筑口料需求收缩,CLT/层积材用量上升。
③ 政策:限额松、合规紧。重点林区限额 +52.6%,但 EUDR/FSC 把门槛抬高。
② 需求:地产退、工程木进。建筑口料需求收缩,CLT/层积材用量上升。
③ 政策:限额松、合规紧。重点林区限额 +52.6%,但 EUDR/FSC 把门槛抬高。
一句话:原料不再"便宜且无限",而是"贵、且要证明合法"。
第二部分 · 对策
九、八条转型路径总览
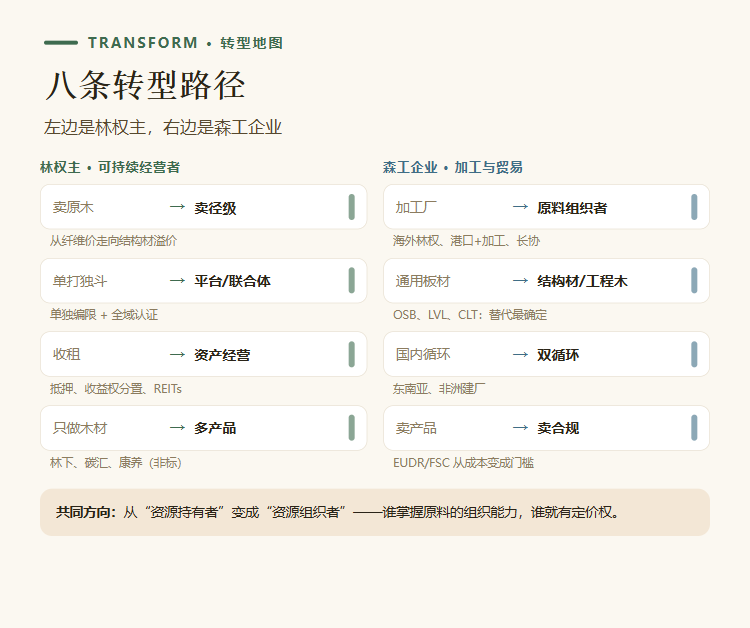
左边林权主,右边森工企业
共同方向:从"资源持有者"变成"资源组织者"——谁掌握原料的组织能力,谁就有定价权。
十、林权主:四个转型
十一、森工企业:四个转型
十二、三条分界线:谁被谁整合
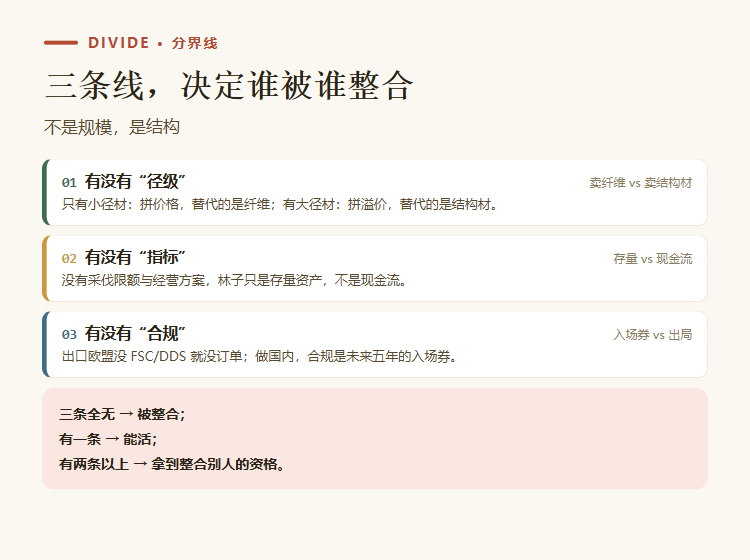
不是规模,是结构
① 有没有"径级":只有小径材 → 拼价格,替代的是纤维;有大径材 → 拼溢价,替代的是结构材。
② 有没有"指标":没有采伐限额与经营方案,林子只是存量资产,不是现金流。
③ 有没有"合规":出口欧盟没 FSC/DDS 就没订单;做国内,合规是未来五年的入场券。
② 有没有"指标":没有采伐限额与经营方案,林子只是存量资产,不是现金流。
③ 有没有"合规":出口欧盟没 FSC/DDS 就没订单;做国内,合规是未来五年的入场券。
三条全无 → 会被整合;
有一条 → 能活;
有两条以上 → 拿到整合别人的资格。
有一条 → 能活;
有两条以上 → 拿到整合别人的资格。
十三、行动清单
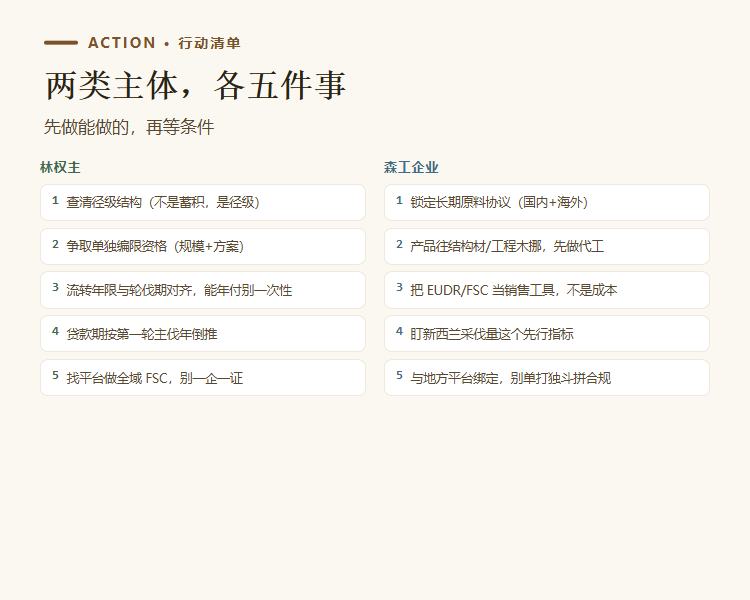
两类主体,各五件事
林权主:查径级 → 争单独编限 → 流转年限对齐轮伐期 → 贷款期按主伐年倒推 → 找平台做全域 FSC。
森工企业:锁长协 → 往结构材/工程木挪 → 把合规当销售工具 → 盯新西兰采伐量 → 与地方平台绑定。
十四、边界与实话
① 数据口径:31%(原木+锯材)与"接近一半"(全口径消费)是两个口径,本文分别标注。
② 部分份额是估算:新西兰、俄罗斯为公开统计;欧洲、热带、北美、其他按金额与品类占比推算,标注"约"。
③ 情景是推演不是预测:实际缺口会被价格、库存、工程木替代共同吸收。
④ 转型建议是方向判断,不是操作指令;不构成投资建议。
② 部分份额是估算:新西兰、俄罗斯为公开统计;欧洲、热带、北美、其他按金额与品类占比推算,标注"约"。
③ 情景是推演不是预测:实际缺口会被价格、库存、工程木替代共同吸收。
④ 转型建议是方向判断,不是操作指令;不构成投资建议。
木头从哪来,是一张贸易图;
能换成谁,是一张产业图;
谁去整合谁,是一张组织图。
能换成谁,是一张产业图;
谁去整合谁,是一张组织图。
材料与口径说明
① 2024 年进口数据(原木 3,910 万 m³/438 亿元、锯材 2,673 万 m³/488 亿元、合计 6,283 万 m³/926 亿元、辐射松 1,711 万 m³ 占 43.8%、新西兰原木 1,790 万 m³ 占 45.8%、俄罗斯锯材 1,223 万 m³ 占 45.8%、针叶材 68%)来自中国贸促会贸企通《木材进口贸易现状及走私风险法律分析》(2025-07),原始数据为海关统计。
② 2014–2019 增长、2019 峰值 9,694 万 m³、2022 年 −24% 同源。
③ 2025 年软木进口"不足 2021 年峰值一半、同比 −17%"、新西兰占我国软木原木 >75%、中国消化其出口量 85%–90%、辐射松采伐减量周期、美国原木临时进口禁令、工程木分流——来自山东省商务厅《中国软木锯材原木进口持续遇冷》(2026-07,引 ResourceWise 报告)。
④ 国产木材产量 14,092 万 m³(2024)来自全国人大常委会《森林法》执法检查报告。
⑤ 重点林区采伐限额 820.32 万 m³、人工林商品性采伐 86.51 万 m³、较上期 +52.6%——国办函〔2026〕71 号。
⑥ 欧洲、热带、北美、其他板块份额为按金额与品类占比的估算,标注"约"。
⑦ 本文为分析与方向判断,不构成投资建议。
林深栩栩 · 森林观 | 林产观察 05 · 趋势与对策