Cómo la financiación de política pública apalanca la inversión forestal circular
F07 Cómo la financiación de política pública apalanca la inversión forestal circular
Parece no ser rentable; en realidad puede ser muy rentable
Cuando la mayoría de la gente escucha la palabra “silvicultura”, su primera reacción es: no da dinero. Si además se añade “Bosque de Reserva Nacional”, la reacción es aún más directa: eso es un proyecto de beneficio público que vive de subsidios, ¿cómo va a ser rentable?
Se trata de un malentendido enorme. En este artículo quiero desmontarlo por completo: utilizando la financiación de política pública como palanca de la inversión forestal circular, un proyecto que parece no ser rentable puede en realidad ser muy rentable.
【Financiación de política pública: una palanca de bajo interés hecha para la silvicultura】
El apoyo financiero que China otorga hoy a la silvicultura es, entre todos los sectores que he observado, el más potente, sin excepción. Veamos algunas políticas clave:
Préstamos para proyectos de Bosque de Reserva Nacional: los otorgan el Banco de Desarrollo de China y el Banco de Desarrollo Agrícola de China, con plazos de hasta 30 años (incluido un período de gracia de 8 años) y tasas de interés muy por debajo del LPR. ¿Qué significa esto? Usted toma un préstamo y, durante los primeros ocho años, solo paga intereses; el principal empieza a amortizarse a partir del noveno año. Para un sector de ciclo largo como el forestal, es un producto financiero prácticamente hecho a medida.
La política del banco central de apoyo financiero a la revitalización rural: en abril de 2022 el Banco Popular de China emitió sus “Opiniones sobre el buen desempeño del trabajo clave de apoyo financiero para impulsar integralmente la revitalización rural”, que exige explícitamente reforzar el apoyo financiero al desarrollo del Bosque de Reserva Nacional. El Documento Central N.º 1 de 2024 volvió a subrayar el papel de la financiación de política pública —el Banco de Desarrollo Agrícola de China, el Banco de Desarrollo de China y otros— en la revitalización rural.
Fondos de reforma y desarrollo forestal del gobierno central: subsidios directos a la reforestación, el cuidado silvícola y el cultivo de variedades mejoradas. Existen además fondos específicos para bases demostrativas de economía de sotobosque y para la extensión y demostración de tecnología forestal.
Si sumamos todas estas políticas, aparece una conclusión asombrosa: en la silvicultura —y en particular en los proyectos de Bosque de Reserva Nacional— usted está usando, en la práctica, el dinero de otros (préstamos de política pública a bajo interés) para plantar los árboles de otros (la reserva estratégica nacional), y aun así obtiene un beneficio considerable. Es uno de los arbitrajes de política más elegantes que he visto.
【La magia acumulativa de la TIR】
Veamos con un modelo concreto hasta dónde puede llegar la TIR (Tasa Interna de Retorno) de un proyecto forestal que parece ordinario, o incluso deficitario, cuando se combinan financiación de política pública y operación diversificada.
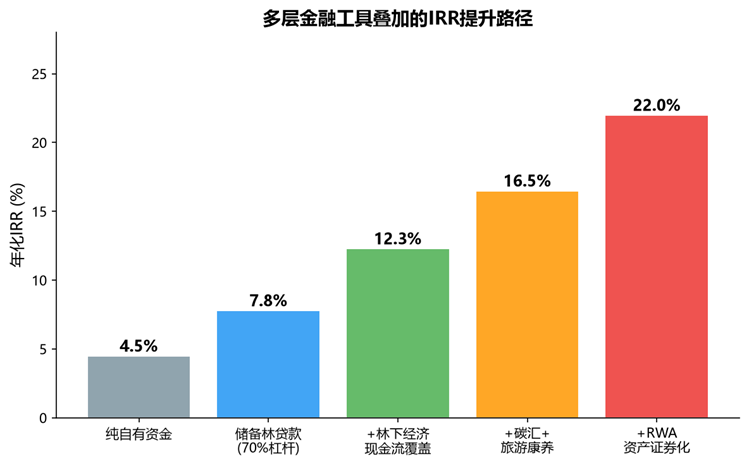
Primer nivel: inversión con recursos propios únicamente. Supongamos un proyecto de Bosque de Reserva Nacional de 100.000 mu, con una inversión total de 100 millones de RMB (1.000 RMB por mu), un ciclo de 30 años y la venta de madera como ingreso principal. Sin apalancamiento, la TIR anualizada ronda el 4%–5%: ciertamente no es alta, comparable a un producto bancario de gestión de patrimonios.
Segundo nivel: incorporar préstamos de política pública. Con la proporción de financiación del 70% habitual en los proyectos de Bosque de Reserva Nacional, usted solo aporta 30 millones de RMB; los 70 millones restantes provienen de un banco de política pública a un interés de alrededor del 3,5% (muy por debajo del mercado). Su ROE (rentabilidad sobre recursos propios) salta entonces del 4,5% al 7%–8%, porque está usando capital que cuesta el 3,5% para generar un retorno del 4,5%, y todo ese diferencial del 1% va a parar a su propio capital. Esa es la magia del apalancamiento, y además de un apalancamiento barato.
Tercer nivel: sumar la economía de sotobosque. En artículos anteriores argumentamos repetidamente que la economía de sotobosque, mediante un modelo de cóctel, puede generar flujo de caja en 24 meses. Supongamos un ingreso anual de 500 RMB por mu (nuestro estándar mínimo); en 100.000 mu eso equivale a 50 millones de RMB de ingreso anual. Tras costos, el beneficio neto anual ronda los 10 millones de RMB. Ese flujo de caja puede cubrir los intereses del préstamo e incluso amortizar anticipadamente parte del principal. La TIR del proyecto puede subir entonces al 12%–13%.
Cuarto nivel: sumar sumideros de carbono y turismo de salud. Aunque los sumideros de carbono todavía son modestos en escala (apenas 10–30 RMB por mu al año), tienen la ventaja de costar casi nada. El turismo y los retiros de salud, bien ejecutados, ofrecen un ingreso espacial considerable y no consumen recursos forestales. Al superponer ambos, la TIR sube otros dos escalones, hasta el 16%–17%.
Quinto nivel: titulización de activos (RWA/REITs). Cuando los cuatro niveles anteriores están sólidamente construidos, este bosque se convierte en un activo de alta calidad con un flujo de caja estable y predecible. En ese momento puede lograr una salida parcial o incluso total mediante la titulización de activos (emisión de REITs o productos RWA), recuperando la inversión inicial y conservando al mismo tiempo los derechos de gestión operativa y el cobro de honorarios de administración. La TIR salta directamente por encima del 20%.
Como ve: pasar del 4,5% al 22% no es soñar despierto, sino superponer capa por capa instrumentos financieros y estrategias operativas. Es exactamente la lógica que describo como “parece no ser rentable, pero en realidad puede ser muy rentable”.
【El efecto volante de la inversión circular】
Lo más potente es que este modelo no es único ni irrepetible.
Supongamos que el primer proyecto de 100.000 mu tiene éxito: recupera su inversión inicial mediante la titulización y vuelve a disponer de capital. Con ese capital lanza un segundo proyecto de 100.000 mu, repitiendo el mismo proceso de superposición. Luego un tercero, un cuarto…
Con cada ciclo, su experiencia de gestión se acumula, su plataforma tecnológica se actualiza, su credibilidad de marca se fortalece, las instituciones financieras amplían sus líneas de crédito y la confianza de los silvicultores se profundiza. Es el clásico efecto volante: gira cada vez más rápido y con menos esfuerzo.
El objetivo de Zhongsen Ecology es poseer y gestionar 100 millones de mu de recursos forestales antes de 2028. Suena ambicioso, pero descompuesto en el modelo de volante de la inversión circular no queda fuera de alcance. Porque no compramos mu a mu con recursos propios: avanzamos de diez mil en diez mil mu usando el apalancamiento de la financiación de política pública, el flujo de caja de la operación diversificada y el mecanismo de salida de la titulización de activos.
【No es arbitraje, es creación de valor】
Llegados a este punto, intuyo que algún lector dirá: ¿esto no es acaso obtener algo a cambio de nada?
No. La financiación de política pública apoya a la silvicultura no porque el Estado sea ingenuo, sino porque la silvicultura genera enormes externalidades positivas: fijación de carbono y liberación de oxígeno, conservación del agua, protección de la biodiversidad, apoyo a la revitalización rural. Son valores sociales que el mercado no puede precio automáticamente, y por eso el Estado recurre a la financiación de política pública para corregir ese fallo de mercado.
Nuestro papel consiste en convertir esos valores sociales infravalorados —mediante gestión profesional e innovación financiera— en valor de mercado que ofrezca a los inversionistas un retorno razonable. Esto no es arbitraje: es descubrimiento y creación de valor.
El beneficio que obtenemos es, en esencia, la retribución de nuestra capacidad profesional y la compensación por el riesgo que asumimos a lo largo de un ciclo muy largo.
【Conclusión】
La financiación de política pública es la mayor palanca de la inversión y la operación forestal, pero el apalancamiento no es un fin en sí mismo. Su función es amplificar su capacidad operativa: si usted es capaz de gestionar bien un bosque, el apalancamiento multiplica su retorno; si carece de capacidad operativa, el apalancamiento solo acelerará su fracaso.
Por eso todo vuelve a lo fundamental: plantar bien los árboles, gestionar bien el bosque y consolidar cada línea de negocio. Las finanzas son solo una herramienta; la actividad real es el cimiento.
En el próximo capítulo abordaremos un tema que parece muy técnico pero que en realidad afecta los intereses inmediatos de cada profesional del sector: cómo la certificación FSC de alcance pleno puede llevar los productos forestales chinos a los mercados globales.