Productos financieros forestales de renta fija estable
F09 Productos financieros forestales de renta fija estable
Autor: Xu Li | Cuenta oficial de WeChat: Foreststellar
Llevar los “bonos que crecen” a todos los hogares
A lo largo de los ocho artículos anteriores he estado haciendo una sola cosa: redefinir el bosque, de un sector tradicional de “plantar árboles y talar árboles”, como una clase de activo financiero. Del F01 —“el bosque es el mayor activo financiero que el universo ha entregado a la humanidad”—, a la división cuántica del F02, a la separación de múltiples derechos de renta forestal del F03, al desarrollo de la combinación corto-largo del F04, a los productos de alto valor habilitados por la tecnología del F05, a la gestión perpetua del F06, al apalancamiento de la financiación de política pública del F07 y a la certificación FSC global del F08: siguiendo esta cadena lógica hasta el final, creo que muchos lectores ya han vislumbrado el destino: la llegada de los productos financieros.
Pero también sé que alguien preguntará: Sr. Xu, por muy animado que suene todo esto, ¿puedo realmente comprar con un toque en el celular un producto de gestión patrimonial forestal que sea mío? ¿Está seguro mi dinero una vez dentro? ¿Cuánto puedo recibir cada año? ¿Y cuándo puedo retirarlo?
En este artículo voy a responder a esas preguntas. Y quiero darle una idea que puede trastocar sus convicciones: el bosque no solo puede convertirse en un producto financiero; también puede llegar a ser la clase de activo de renta fija de mayor calidad en esta era de tasas de interés a la baja, porque es una especie de “bono que crece”.
I. En la era de las tasas a la baja, el dinero de la gente no tiene adónde ir
Empecemos por una realidad que todos sentimos en carne propia.
Desde 2024, las tasas de los depósitos a plazo a tres y cinco años de los grandes bancos estatales han caído por debajo del 2% y han entrado en la auténtica “era del 1%”. Los certificados de depósito de gran denominación son casi imposibles de conseguir; tras la transición a la contabilidad por valor neto, los productos bancarios de gestión patrimonial ya no garantizan el principal ni los intereses, y la oleada de productos que cayeron por debajo de su valor nominal a fines de 2022 todavía inquieta a mucha gente. ¿Y la bolsa? Diez años rondando los 3.000 puntos, con la vieja regla intacta: siete inversionistas minoristas pierden, dos empatan y uno gana. ¿Y la vivienda? Tras este ciclo de ajuste, la creencia de que “comprar una casa siempre gana” se ha tambaleado, y la edad de oro del sector inmobiliario como herramienta de gestión patrimonial para todos está prácticamente terminada.
Entonces surge la pregunta: China tiene más de 200 millones de inversionistas minoristas y un saldo de depósitos de ahorro de los hogares superior a 140 billones de yuanes. ¿Adónde va todo ese dinero?
La respuesta: en su mayor parte sigue quieto en las cuentas bancarias, soportando la depreciación oculta de una tasa de interés real negativa. La gente no es que no quiera invertir; lo que ocurre es que de verdad no encuentra un instrumento que pueda “comprar, entender, mantener y con el que pueda dormir tranquila”.
En el otro extremo, China tiene 4.200 millones de mu de bosque, la mayor superficie de plantaciones forestales del mundo, proyectos de Bosque de Reserva Nacional en más de veinte provincias y un valor de crecimiento biológico que cada año se cuenta por cientos de miles de millones de yuanes. Estos activos también están “dormidos”: les falta un canal que convierta una apreciación natural estable en productos financieros que la gente pueda comprar.
A un lado, 140 billones de yuanes sin adónde ir; al otro, decenas de billones en activos forestales dormidos. Lo que debemos hacer es tender un puente entre ambos.
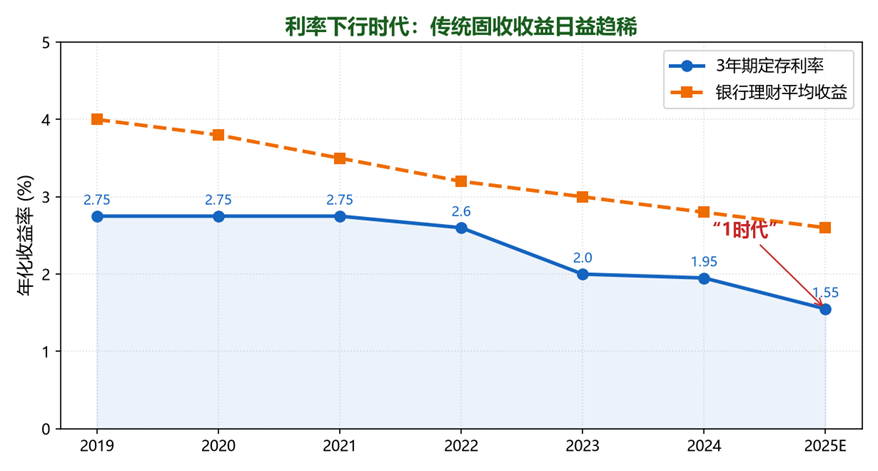
Figura 1|En la era de las tasas a la baja, el rendimiento de la renta fija tradicional se adelgaza día a día
II. El bosque es un “bono que crece”
En el mundo de la inversión, la renta fija (Fixed Income) es una clase de activo fundamental y enorme —bonos del Estado, bonos corporativos, productos bancarios de gestión patrimonial, REITs— cuya característica común es un rendimiento esperado relativamente estable y un principal relativamente seguro. El mercado mundial de renta fija supera los 130 billones de dólares en tamaño total, casi el doble del mercado accionario.
Entonces, ¿pueden los activos forestales convertirse en un producto de renta fija? Mi respuesta es que no solo pueden, sino que pueden llegar a ser la clase de activo más singular del mercado de renta fija. La razón es que el bosque es un “bono que crece”.
Permítame desarrollar bien esta metáfora. Con un bono tradicional, usted paga 100 yuanes, cobra 3 yuanes de interés cada año y recupera los 100 yuanes de principal al vencimiento. Su rendimiento es lineal y cierto, pero con una condición: que el emisor (un Estado o una empresa) sea capaz de seguir pagando los intereses. Si la economía se deteriora y la empresa incumple, tanto los intereses como el principal pueden esfumarse. Es decir, lo “fijo” de un bono tradicional se apoya en el crédito del emisor y, por su naturaleza, está sujeto al ciclo económico.
¿Y un bosque? Usted invierte 5.000 yuanes en un mu de pino masson; él no necesita nada de usted: cada día que sale el sol, hace fotosíntesis; cada vez que llueve, echa ramas y hojas nuevas. Al cabo de 25 años, el rendimiento integral de ese mu de bosque puede llegar a unos 25.000 yuanes, alrededor del 20% anual. Ese crecimiento no depende de la promesa de un emisor, ni de la especulación del mercado, ni del apalancamiento: depende del crecimiento natural de los árboles, día a día.
Los árboles no dejan de hacer fotosíntesis porque la bolsa se desplome, no rechazan los nutrientes porque la Reserva Federal suba las tasas, ni frenan el crecimiento de sus anillos porque haya una crisis geopolítica. Es lo que he dicho una y otra vez en artículos anteriores: el “interés compuesto gratuito” del bosque.
Por eso, en esencia, el bosque es un bono cuyos cupones paga la naturaleza. Su “fijeza” no proviene del respaldo crediticio de ninguna institución, sino de las leyes objetivas del crecimiento biológico. En ese sentido, llego a sostener que la “certeza del crecimiento biológico” puede considerarse una nueva forma de “tasa libre de riesgo natural”. No depende de la política monetaria del banco central, sino del sol, la lluvia y el suelo.
¿No suena romántico? Pero detrás del romanticismo hay matemáticas duras. Veamos un gráfico comparativo.
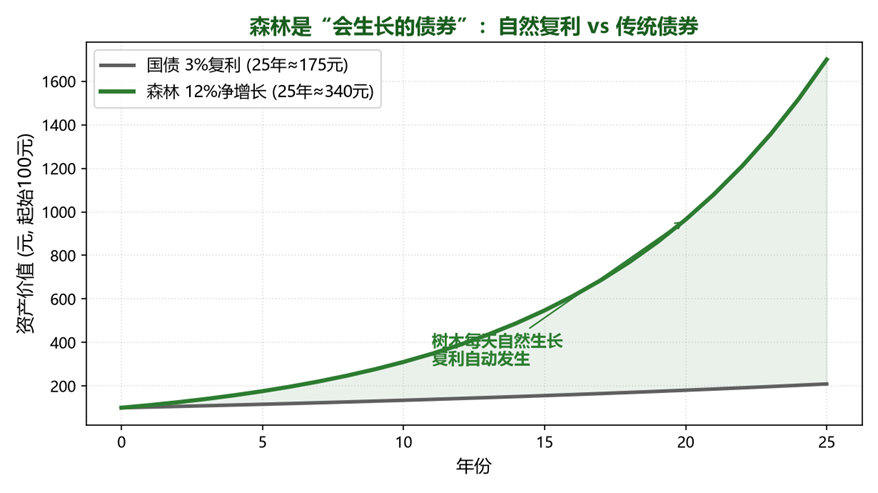
Figura 2|El bosque es un “bono que crece”: interés compuesto natural frente a bonos tradicionales
Invierta 100 yuanes en cualquiera de los dos: un bono del Estado al 3% se convierte en 175 yuanes a los 25 años (interés lineal); un mu de activo forestal equivalente, a una tasa de crecimiento neto conservadora del 12% anual (ya descontados los costos de manejo y protección y un descuento por riesgo), se convierte en unos 340 yuanes a los 25 años. Y lo más importante: los intereses del bono del Estado solo se capitalizan si se reinvierten, mientras que el interés compuesto del bosque ocurre solo: el árbol engrosa un milímetro y el activo gana un milímetro de valor, sin que usted tenga que hacer nada.
Envolver ese crecimiento biológico naturalmente estable en un producto de renta fija estandarizado con las herramientas de la ingeniería financiera es, lógicamente, el paso siguiente y natural.
III. La innovación central: el bosque “renta fija+”, con piso garantizado y sin techo
Si nos limitáramos a convertir el bosque en un producto de renta fija pura con un 5%–6% anual, sería sin duda bueno, pero no lo bastante asombroso. Porque el mayor atractivo de los activos forestales es que reúnen a la vez “certeza” e “imaginación”.
La certeza viene del crecimiento biológico (el aumento natural del volumen de madera en pie) y la imaginación, de la conversión de alto valor (plantas medicinales de sotobosque, biomedicina de origen natural, nuevos materiales de origen leñoso, prima por sumideros de carbono). Lo primero se parece a un bono; lo segundo, a una acción.
Por eso propongo un enfoque de diseño de producto: el bosque “renta fija+”. Se parece a la lógica de un bono convertible: tomar un rendimiento estable de renta fija como “base” y superponerle un “rendimiento flexible” procedente de la conversión de alto valor como “signo más”.
Permítame desglosarlo con un modelo real de un proyecto de Bosque de Reserva Nacional de 100.000 mu.
【Renta fija subyacente (la base)】 El crecimiento biológico anual de este bosque, medido por el aumento de las existencias en pie y los precios de los futuros de madera, puede aportar cerca del 6%–8% de apreciación del activo al año. Sumado al diferencial del préstamo de política pública que tratamos en el F07 (usar capital que cuesta el 3,5% para generar un retorno mayor), la base neta de renta fija puede mantenerse estable en el 5%–7%. Este rendimiento casi no se ve afectado por las oscilaciones del mercado: es el “colchón de seguridad” del producto.
【Rendimiento flexible (el signo más)】 En el espacio de sotobosque de este bosque hemos desplegado líneas de negocio de alto valor bajo el modelo cóctel: por ejemplo, extraer carboxiatractilósido del fruto de bardana para materias primas cosmecéuticas, extraer esencia de la ajania arbustiva, o apicultura de sotobosque acompañada de plantas medicinales melíferas. Estas líneas pueden generar de 500 a 2.000 yuanes por mu al año, lo que, trasladado a la cartera de activos, supone un rendimiento flexible adicional del 3%–8%. Añádase la prima de costo cero de los sumideros de carbono y el valor de opción de la futura conversión en nuevos materiales.
En conjunto, este producto “renta fija+” tiene un rendimiento anualizado integral esperado de entre el 8% y el 15%: en el peor de los casos, usted cobra al menos el piso del 5%–7% de renta fija; en el mejor, si la conversión de alto valor despega, puede llegar al 15% o más. Piso garantizado abajo, techo ilimitado arriba.
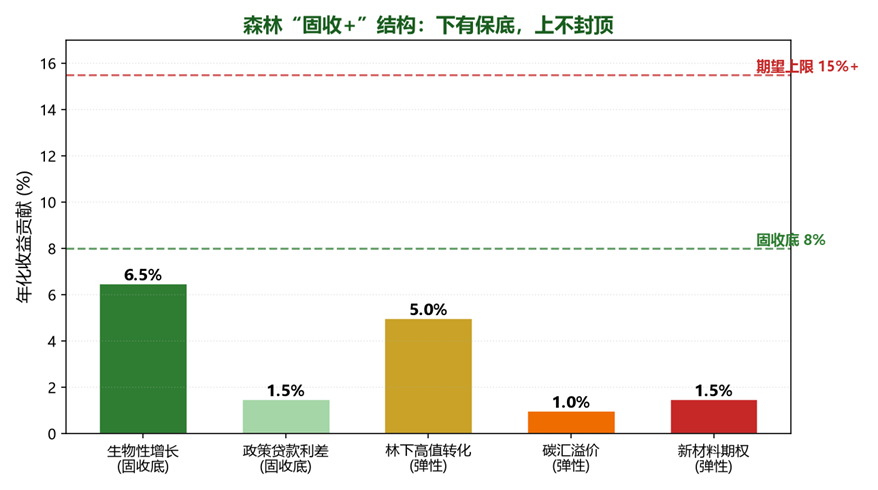
Figura 3|La estructura del bosque “renta fija+”: piso garantizado abajo, techo ilimitado arriba
La elegancia de esta estructura está en la asimetría del riesgo. El piso de renta fija bloquea el riesgo a la baja y le permite “dormir tranquilo”; la capa flexible abre el potencial al alza y le da “la posibilidad de sorprenderse”. Esto no lo ofrece un producto tradicional de renta fija pura, ni tampoco la inversión puramente accionaria: combina seguridad e imaginación.
Ese es el atractivo financiero exclusivo de los activos forestales: el bosque es, por naturaleza, una estructura de “renta fija+”, y lo único que debemos hacer es reconocerla, cuantificarla y convertirla en producto.
IV. Una matriz de productos de cinco niveles: de las instituciones a la inclusión financiera
Sobre la base de las características de los activos forestales, he diseñado una matriz de productos por niveles que cubre las distintas necesidades, desde los inversionistas institucionales hasta la gente común. Cada nivel pone el acento en el rendimiento, el plazo, la liquidez y el umbral de inversión.
Primer nivel: ABS sobre derechos de renta forestal (valores respaldados por activos). Tomando como activo subyacente la renta futura de una parcela de terreno forestal, se emiten valores respaldados por activos dirigidos principalmente a inversionistas institucionales como bancos, aseguradoras y fondos de seguridad social. Por ejemplo, con los derechos de renta de la madera a 20 años de 100.000 mu de bosque de pino masson como subyacente, se evalúa el flujo de caja futuro y se emiten ABS a una tasa de descuento; los inversionistas reciben un interés fijo del 5%–6% anual y recuperan el principal al vencimiento. Los ABS ya son un producto maduro en China: en 2023 se emitieron más de 2 billones de yuanes, y los ABS sobre derechos de renta forestal pueden operar con plena conformidad normativa dentro del marco existente. Se prevé que los primeros pilotos aparezcan en 2026–2027.
Segundo nivel: REITs forestales (fondos de inversión inmobiliaria). Tomando una cartera de activos forestales como subyacente, se emiten REITs de oferta pública que cotizan y se negocian en la bolsa de valores. Los inversionistas compran y venden participaciones de REITs forestales igual que negocian acciones, y participan de los flujos de caja por arrendamiento del terreno forestal, renta de la corta y economía de sotobosque. Desde la salida a bolsa de los primeros REITs públicos de China en 2021, el mercado se ha extendido a parques industriales, autopistas, vivienda asequible e infraestructura de consumo, pero el bosque aún no se ha incorporado al ámbito del piloto. Teniendo en cuenta que el flujo de caja forestal es incluso más estable que el de muchos REITs ya cotizados, incorporar el bosque como línea de ampliación de emisión de REITs es perfectamente viable. Preveo que hacia 2027–2028 lleguen los primeros REITs forestales de oferta pública.
Tercer nivel: certificados de renta sobre derechos de renta forestal. Es el producto que impulsamos con mayor prioridad en el marco de la Bolsa Forestal. Tomando como subyacente el derecho de recolección en el dosel, el derecho de explotación del sotobosque y el derecho de renta del sumidero de carbono, ya titulados, se listan y emiten en la Bolsa Forestal certificados de renta estandarizados con una inversión mínima de 10.000 yuanes, aptos para la gran base de pequeños y medianos inversionistas. Los inversionistas reciben la distribución anual correspondiente a sus derechos y también pueden negociarlos en el mercado secundario de la plataforma de la Bolsa Forestal. La Bolsa Forestal, como plataforma nacional de negociación de derechos de propiedad forestal aprobada por el Consejo de Estado, cuenta con funciones conformes de negociación y liquidación. Calculo que este nivel podrá validar su primer producto ya en 2025–2026.
Cuarto nivel: bonos verdes de sumidero de carbono forestal. Tomando los derechos de renta del sumidero de carbono forestal como subyacente, se emiten bonos verdes dirigidos a fondos temáticos ESG y a empresas con compromisos de neutralidad de carbono. Hoy el sumidero de carbono rinde poco por mu (de 10 a 30 yuanes por mu al año), pero tiene la ventaja de un costo marginal cero, y se espera que el precio del mercado de carbono suba a largo plazo. Los bonos verdes también pueden aprovechar el relanzamiento del CCER para crear un producto distintivo de “sumidero de carbono + renta fija”. Se prevé que llegue en 2026, a medida que madure el mercado del CCER.
Quinto nivel: fondos forestales de “renta fija+”. Integrando los recursos anteriores, se emiten fondos de “renta fija+” dirigidos al público general —piso de renta fija más rendimiento flexible—, con un rendimiento anualizado esperado del 8%–15%. Es la forma de producto suprema que mejor expresa el atractivo de los activos forestales y el producto que, en última instancia, queremos poner en manos de todos los hogares. Se prevé un lanzamiento a escala en 2028–2030, una vez que madure la infraestructura de los niveles anteriores.
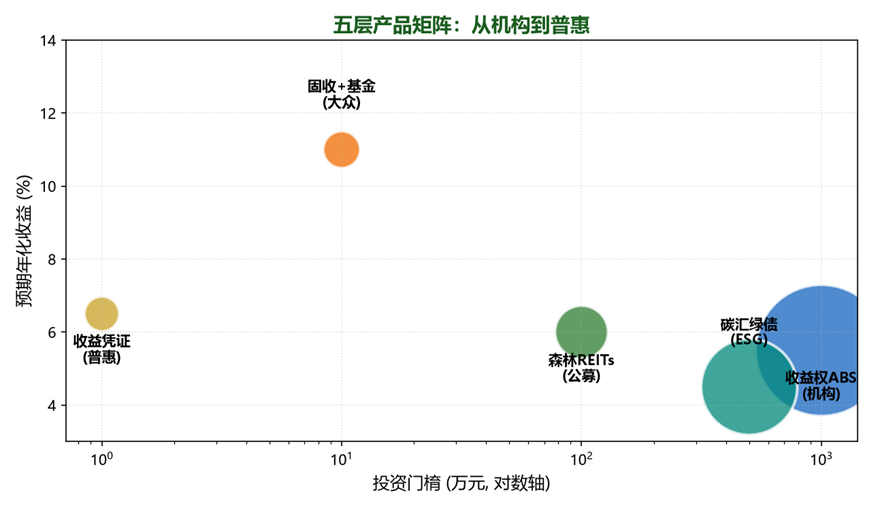
Figura 4|La matriz de productos de cinco niveles: de las instituciones a la inclusión financiera
Estos cinco niveles no son piezas aisladas, sino un sistema que se sostiene mutuamente. Los ABS y los REITs ofrecen una vía de salida al capital institucional de gran escala; los certificados de renta y los fondos de “renta fija+” brindan a la gente común una puerta de entrada inclusiva; y los bonos verdes de sumidero de carbono conectan el capital ESG. El subyacente es siempre el mismo conjunto de activos forestales reales; solo cambian la forma de dividirlos y la estructura de riesgo y rendimiento. Es precisamente la materialización final, en el plano de los productos financieros, de la “división cuántica” que expusimos en el F02 y de la “separación de múltiples derechos de renta forestal” del F03.
V. Las seis reglas de hierro del diseño de productos
Un producto financiero es, en el fondo, un negocio de confianza. Cuando la gente le entrega su dinero contante y sonante, usted debe hacerle creer tres cosas: que el activo es real, que el rendimiento es estable y que el dinero se puede recuperar. Por eso hemos establecido seis reglas de hierro en el diseño de productos.
Regla de hierro uno: el activo subyacente es real y visible. Detrás de cada producto financiero hay una parcela —o un solo mu— de terreno forestal real, verificable con imágenes de teledetección satelital. No es virtual, no está en el papel ni lo produce un modelo. Cuando los inversionistas compran el producto, abren la aplicación y ven la imagen en vivo y los datos de crecimiento de ese mismo bosque. Es la aplicación directa, en el plano del producto, del sistema de monitoreo con gemelo digital e integración espacio-aire-tierra que mencionamos en el F06. Y vamos más lejos: tomamos del ForestCoin el concepto de “oráculo del crecimiento” —usar satélites y sensores terrestres para registrar en cadena de bloques, en tiempo real, las existencias en pie del bosque, de modo que los datos de crecimiento del activo no puedan alterarse y puedan ser reverificados en cualquier momento por terceros, como SGS. Esto resuelve la cuestión primaria de la confianza: ¿cómo demuestra usted que los árboles de verdad crecieron?
Regla de hierro dos: fuentes de renta diversificadas y dispersas. Un producto que depende solo de la venta de madera es demasiado volátil: ¿y si el precio de la madera cae dentro de 25 años? Por eso agregamos los flujos de caja de cinco direcciones de renta —madera, frutos del bosque, plantas medicinales de sotobosque, turismo y bienestar, y sumideros de carbono— y usamos la combinación como fuente de renta. Si la madera cae, quedan las plantas medicinales; si las plantas medicinales no rinden, queda el turismo; si el turismo se restringe, quedan los sumideros de carbono. Múltiples rentas se cubren unas a otras y cualquier riesgo individual se diluye en gran medida. El “modelo cóctel” del que hablamos en el F04 se convierte aquí en un instrumento financiero de diversificación del riesgo.
Regla de hierro tres: aislamiento del riesgo y separación patrimonial del SPV frente a la quiebra. El riesgo de crédito del activo forestal y el de la entidad operadora deben separarse físicamente. Aunque el operador tenga problemas financieros, el activo forestal permanece intacto y los derechos de los inversionistas no se ven afectados. Logramos el aislamiento concursal mediante una estructura de SPV (vehículo de propósito especial): el activo no entra en el balance del operador y es jurídicamente independiente.
Regla de hierro cuatro: el seguro como mejora crediticia de respaldo. Los mayores riesgos físicos de un bosque son los incendios, las plagas y las enfermedades. Incorporamos un doble mecanismo de seguro forestal de política pública más seguro comercial para cubrir los riesgos extremos. En 2023, la superficie asegurada por el seguro forestal nacional ya superaba los 2.000 millones de mu, y la subvención fiscal de las primas suele alcanzar el 50% o más: el mecanismo de mejora crediticia mediante seguros ya está maduro.
Regla de hierro cinco: arreglos de liquidez razonables. Un producto totalmente bloqueado durante 25 años, sin posibilidad de negociarse, no se vende por bueno que sea su rendimiento. Establecemos tres salidas de liquidez: primera, una ventana de rescate que se abre periódicamente (por ejemplo, una vez al año); segunda, la negociación en el mercado secundario de la plataforma de la Bolsa Forestal; tercera, un mecanismo de transferencia de participaciones “al estilo de un relevo”: como explicamos en artículos anteriores, inversionistas con distintas preferencias de plazo pueden pasarse las participaciones como el testigo de una carrera. Así el inversionista puede salir cuando necesita dinero y aumentar su posición cuando ve buenas perspectivas.
Regla de hierro seis: información tan transparente como la de un ETF. Publicamos cada mes un informe de valor neto de los activos (NAV Report), tan simple e intuitivo como consultar un ETF de oro. Los escaneos de los certificados de tenencia forestal, los informes de auditoría, la estructura del SPV y los datos de monitoreo de terceros se hacen públicos y se enlazan a un explorador de bloques para probar que los activos de reserva no han sido desviados. La transparencia es la mejor mejora crediticia.
VI. La piedra de otra montaña: referencias globales de las finanzas forestales
Convertir el bosque en un producto de renta fija tiene ya precedentes muy maduros en el extranjero; en China, en cambio, sigue siendo un océano azul.
Los REITs de tierras madereras (Timberland REITs) de Estados Unidos son la referencia más clásica. Tres REITs madereros cotizados —Weyerhaeuser, Rayonier y PotlatchDeltic— poseen en conjunto más de 20 millones de acres de terreno forestal y operan de forma estable desde hace décadas. Reparten cada año dividendos en efectivo estables a sus accionistas, con una rentabilidad por dividendo que suele situarse entre el 3% y el 5%, mientras el propio activo de las tierras madereras sigue apreciándose. Comprar sus acciones equivale, en esencia, a comprar un “bono forestal que crece”. Este modelo ha resistido la crisis financiera de 2008, la pandemia de 2020 y muchas otras pruebas, lo que demuestra que la capacidad anticíclica de los activos forestales resiste la verificación de la práctica real.
El modelo de fondos forestales de Nueva Zelanda también merece estudiarse. Nueva Zelanda mantiene a largo plazo tierras de pino radiata en manos de fondos de pensiones extranjeros y sostiene los pagos de pensiones con el flujo de caja estable de las exportaciones de madera: en esencia, otro tipo de producto forestal de renta fija.
En China, en cambio, los REITs de oferta pública han crecido con rapidez desde su despegue en 2021: el saldo en circulación ya supera los 100.000 millones, las ampliaciones de emisión son habituales y los tipos de activo subyacente no dejan de ampliarse. Sin embargo, hasta hoy los activos forestales siguen sin estar incluidos en el ámbito del piloto de REITs públicos. ¿Qué significa esto? Que, en cuanto se abra la ventana de política, los 4.200 millones de mu de bosque de China serán un mercado de océano azul de escala billonaria y prácticamente en blanco.
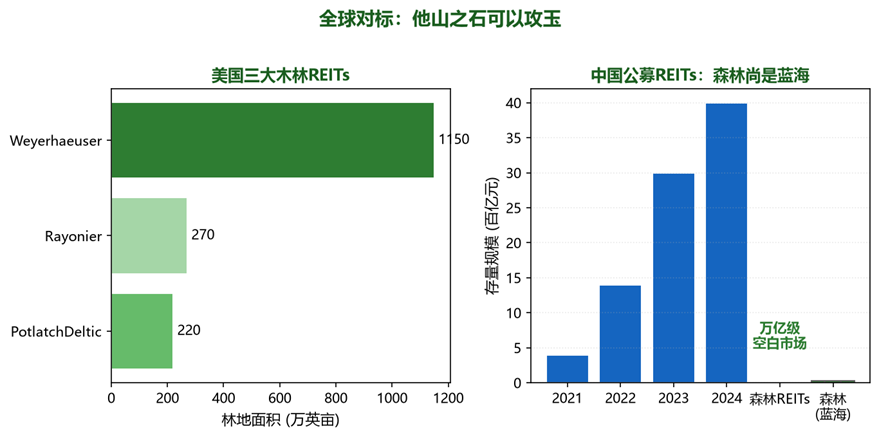
Figura 5|Referencias globales: la piedra de otra montaña sirve para pulir el jade
A menudo le digo a mi equipo: si Estados Unidos ha podido convertir los REITs madereros en un negocio centenario, y China tiene la mayor superficie de plantaciones forestales del mundo, la mayor concentración de proyectos de Bosque de Reserva Nacional y el apoyo financiero de política pública más potente, ¿por qué no íbamos a lograrlo? Lo que falta no son activos; lo que falta es la ingeniería financiera y el andamiaje institucional para convertir los activos en productos. Y esa es, precisamente, la asignatura que nuestra generación debe aprobar.
VII. Las carencias reales y un calendario de implementación
Después de pintar un panorama tan ideal, debo enfrentar la realidad con honestidad: para que los productos forestales de renta fija aterricen de verdad a gran escala, todavía quedan varios huesos duros por roer. No eludo estos problemas; al contrario, creo que explicarlos con claridad importa más que dibujar castillos en el aire.
Carencia uno: las normas jurídicas detalladas para titular múltiples derechos de renta forestal aún no están completas. La separación de múltiples derechos de renta con “un bosque, múltiples certificados” que propusimos en el F03 ya se incorporó al “Plan para profundizar la reforma del sistema de tenencia forestal colectiva” de 2024, emitido por las Oficinas Generales del Comité Central del PCCh y del Consejo de Estado, y a documentos pertinentes del banco central, pero aún queda camino de los principios de política a las normas operativas locales. Que los certificados de derechos de renta puedan hipotecarse de forma independiente o listarse en una bolsa varía de una localidad a otra. Esto afecta directamente a la titulación del activo subyacente de los ABS y de los certificados de renta. Previsión: en 2025–2027, a medida que avancen los pilotos en más lugares, las normas de titulación de los derechos de renta y de registro de su transferencia irán madurando.
Carencia dos: los REITs de oferta pública aún no han incorporado los activos forestales. Hoy los REITs públicos se centran en infraestructura y bienes raíces, y el trabajo de apoyo para los activos forestales —demostrar la estabilidad de su flujo de caja, los métodos de valoración, la política tributaria— todavía no se ha establecido. Esto exige que reguladores, autoridades forestales e instituciones financieras empujen juntos. Previsión: hacia 2027–2028 podrían ponerse en marcha la investigación de política y los primeros pilotos de REITs forestales. Antes de eso, los REITs privados y los certificados de renta pueden validar primero el modelo de negocio.
Carencia tres: la actualización de la plataforma digital de la Bolsa Forestal sigue en curso. Ya en 2019 diseñamos, junto con organismos pertinentes de la Administración Nacional de Bosques y Praderas, un plan de viabilidad para la “Plataforma Nacional de Inversión y Negociación de Participaciones Virtuales Digitalizadas de Activos Forestales” (FADEP). Pero pasar de un plan conceptual a una plataforma conforme capaz de albergar la emisión y la negociación de productos financieros implica una gran inversión en infraestructura: cadena de bloques, monitoreo con internet de las cosas, valoración con macrodatos, compensación y liquidación. Previsión: la actualización del núcleo de la plataforma se completará en 2025–2027 y el primer producto de certificados de renta entrará en línea en 2026.
Carencia cuatro: falta construir un sistema de evaluación de terceros y monitoreo dinámico. La evaluación forestal tradicional es estática y única, mientras que los productos de renta fija necesitan datos de activos dinámicos, en tiempo real y verificables. El sistema que combina el monitoreo con integración espacio-aire-tierra, la atestación en cadena de bloques y la revisión de un tercero independiente hoy solo existe en pilotos aislados, no a escala. Previsión: en 2025–2026 se construirá un sistema de monitoreo que cubra las primeras carteras de activos y se conectará al sistema de divulgación de información de los productos financieros.
Carencia cinco: el conocimiento de los inversionistas y la aceptación del mercado. La gente aún no conoce la “inversión forestal” y sigue asociando la silvicultura con “ciclos largos y poca rentabilidad”. Esto requiere un proceso de educación de mercado y que los primeros productos construyan confianza con un historial real de pagos. Previsión: en 2026–2028, a medida que los primeros productos funcionen con estabilidad durante uno o dos ciclos de dividendos, el conocimiento del mercado subirá con rapidez.
Uniendo todas estas piezas, presento un calendario por etapas.
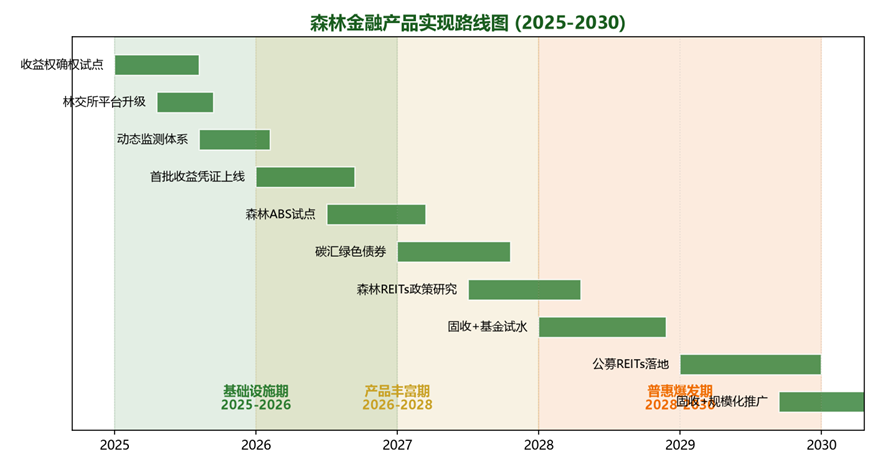
Figura 6|Hoja de ruta para la implementación de los productos financieros forestales (2025–2030)
Primera etapa (2025–2026): período de infraestructura. Completar los pilotos de titulación de derechos de renta, la actualización de la plataforma digital de la Bolsa Forestal y la construcción del sistema de monitoreo dinámico; poner en línea los primeros certificados de renta sobre derechos de renta forestal (inversión mínima de 10.000 yuanes) y validar de punta a punta toda la cadena: “titulación—evaluación—emisión—negociación—distribución—pago”. Esta etapa consiste en sentar los cimientos: no busca escala, busca validar el modelo.
Segunda etapa (2026–2028): período de ampliación de productos. Lanzar los ABS sobre derechos de renta forestal (lado institucional) y los bonos verdes de sumidero de carbono forestal; iniciar la incidencia política para los REITs forestales de oferta pública y la práctica con REITs privados; y probar a pequeña escala los fondos forestales de “renta fija+”. En esta etapa la matriz de productos toma forma y los activos bajo gestión avanzan hacia el nivel de los 10.000 millones de yuanes.
Tercera etapa (2028–2030): el despegue inclusivo. Los REITs forestales de oferta pública se implementan formalmente y amplían su emisión; los fondos forestales de “renta fija+” llegan a escala al gran público; y se forma un ecosistema completo: “ABS/REITs en el lado institucional más certificados de renta y fondos de renta fija+ en el lado masivo”. Los activos bajo gestión avanzan hacia el nivel de los 100.000 millones de yuanes y decenas de millones de inversionistas comunes llegan a poseer, de verdad, sus propias participaciones forestales.
¿Es conservador este calendario? Creo que es pragmático. La innovación financiera nunca se logra de la noche a la mañana, pero una vez fijada la dirección, el ritmo suele superar las expectativas: igual que en 2021 nadie imaginó que los REITs públicos superarían los 100.000 millones en un año. La ventana de los productos forestales de renta fija se está abriendo.
VIII. Que la gente pueda comprarlo, mantenerlo y dormir tranquila
Para terminar, quiero hablar de la intención original con la que hacemos estos productos.
China tiene más de 200 millones de inversionistas minoristas: trabajadores, ahorradores y confiados en el sistema, pero con cada vez menos opciones de gestión patrimonial: las tasas de los depósitos bajan y bajan, los productos de gestión ya no garantizan el principal, la bolsa oscila demasiado y la vivienda ya tocó techo. Una gran parte del dinero de la gente está, de hecho, en la incómoda situación de “no tener adónde ir y no atreverse a moverse”.
¿Y los activos forestales? Cientos de millones de mu de Bosque de Reserva Nacional, miles de millones de mu de recursos forestales y cientos de miles de millones en rentas estables por crecimiento biológico cada año, pero sin un canal que permita participar a la gente común.
Nuestro objetivo es abrir ese canal. Que una persona común, con 10.000 yuanes, pueda poseer un pequeño pedazo de bosque propio: que lo pueda ver, que reciba dinero de él y que se lo pueda dejar a sus hijos. Esto no es solo una cuestión de rendimiento de la inversión; es hacer inclusiva la renta patrimonial.
Imagínese la escena: un abuelo jubilado termina el desayuno, abre el celular y ve que los pinos masson que posee han crecido unos centímetros más, que la cosecha de piñones de este año es buena y que el sistema le avisa de que su dividendo será un 10% mayor que el del año pasado. Se siente tranquilo y le dice a su esposa: “Este año nuestra parcela de bosque nos dio unos cuantos celemines más”. ¿Qué se siente? Se siente una gran serenidad, calidez y sosiego.
Ese es el sentido más esencial de la renta fija: no buscar ganancias desmesuradas, sino dar tranquilidad. El bono del Estado tranquiliza porque detrás está el crédito del país; la renta fija forestal tranquiliza porque detrás están las leyes del crecimiento de la naturaleza. Uno se apoya en el Estado y el otro en la naturaleza: caminos distintos, mismo destino.
Los activos forestales poseen por naturaleza esa cualidad que da tranquilidad y confianza. Nuestra tarea es usar las herramientas de la ingeniería financiera para convertir esa cualidad en productos financieros estandarizados y llevarlos a todos los hogares. Hacer que las aguas cristalinas y las montañas frondosas se conviertan de verdad en montañas de oro y plata en manos de la gente: no en una consigna, sino en su cuenta.
En el próximo capítulo, el último de esta serie, quiero abordar el tema más audaz y más imaginativo: en medio de la gran tendencia mundial hacia las monedas estables, ¿podrían los activos forestales convertirse en el ancla de la próxima generación del sistema monetario? ForestCoin: ¿es un sueño o una realidad que ya está llegando?
No se pierda el F10.
◆ ◆ ◆
— Foreststellar · Serie de gestión forestal perpetua · F09 —