打造稳定固收的森林金融产品
F09 打造稳定固收的森林金融产品
作者:许立 | 公众号:林深栩栩
让”会生长的债券”走进千家万户
在前面八篇文章里,我一直在做一件事——把森林从一个”种树砍树”的传统行业,重新定义为一类金融资产。从F01的”森林是宇宙赐予人类最大的金融性资产”,到F02的量子化分割,到F03的多种收益权分置,到F04的短-长结合开发,到F05的科技赋能高值产品,到F06的永续经营,到F07的政策性金融杠杆,再到F08的FSC全球认证——这条逻辑链一路推演下来,我相信很多读者已经隐约看到了终点:金融产品的落地。
但我也知道,一定还有人会问:许总,你说得再热闹,我到底能不能在手机上点一下,就买到一个属于我的森林理财产品?我的钱放进去安不安全?每年能拿多少?什么时候能取出来?
这一篇文章,我就来回答这些问题。而且我要告诉你一个可能颠覆你认知的观点:森林,不仅是可以做成金融产品,它还有可能成为这个利率下行时代里,最优质的一类固收资产——因为它是一种”会生长的债券”。
一、利率下行时代,老百姓的钱无处可去
先说一个所有人都切身感受到的现实。
2024年以来,国有大行三年期、五年期定期存款利率已经先后跌破2%,进入了名副其实的”1时代”。大额存单一单难求,银行理财产品在净值化转型后也不再保本保息,2022年底那波”破净潮”让不少人至今心有余悸。股市呢?十年三千点,散户七亏二平一赚的定律从未改变。房子?经过这轮调整,“买房永远涨”的信仰已经动摇,房地产作为全民理财工具的黄金时代基本结束了。
那么问题来了:中国有超过2亿的散户投资者,居民储蓄存款余额超过140万亿元,这些钱去哪儿?
答案是——它们大部分还趴在银行账户里,承受着实际利率为负的隐性贬值。老百姓不是不想投资,是真的找不到一个”买得到、看得懂、拿得住、睡得着觉”的标的。
而在另一边,中国有42亿亩森林,其中人工林面积世界第一,国家储备林项目遍布二十多个省份,每年产生的生物性增长价值数以千亿计。这些资产,同样在”沉睡”——它们缺乏一个通道,把稳定的自然增值转化为老百姓能买的金融产品。
一边是140万亿无处可去的钱,一边是数十万亿沉睡的森林资产。我们要做的,就是在中间架一座桥。
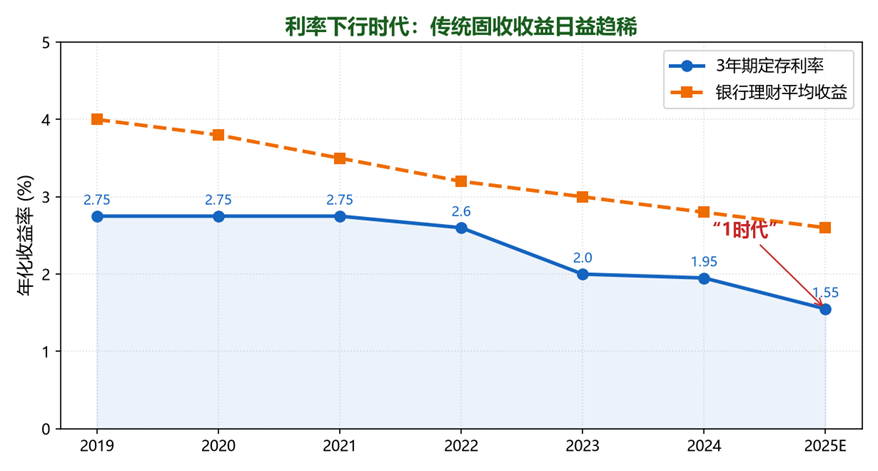
图1 利率下行时代:传统固收收益日趋稀薄
二、森林是”会生长的债券”
在投资领域,固定收益(Fixed Income)是一个基础而庞大的资产类别——国债、企业债、银行理财、REITs——它们的共同特征是:预期收益相对稳定,本金相对安全。全球固定收益市场的总规模超过130万亿美元,是股票市场的近两倍。
那么,森林资产能不能做成一个固定收益类产品?我的答案是:不但能,而且它有可能成为固收市场中最特别的一类资产。原因就在于——森林是一种”会生长的债券”。
让我把这个比喻讲透。一张传统债券,你花100元买入,每年拿3块钱利息,到期拿回100元本金。它的收益是线性的、确定的,但前提是发行人(国家或企业)有能力持续支付利息。一旦经济下行、企业违约,你的利息和本金都可能打水漂。也就是说,传统债券的”固定”是建立在发行人信用之上的,它本质上受经济周期约束。
而一片森林呢?你花5000元投一亩马尾松,它不需要你做任何事,每天太阳升起来,它就在光合作用;每下一场雨,它就在抽枝展叶。25年后,这亩林子的综合收益大约能到25000元,年化约20%。这个增长不靠发行人承诺,不靠市场炒作,不靠杠杆放大——它靠的是树木每天的自然生长。
树木不会因为股市暴跌就停止光合作用,不会因为美联储加息就拒绝吸收养分,不会因为地缘政治危机就延缓年轮生长。这就是我在前面文章里反复说的——森林的”免费复利”。
所以,森林本质上是一张”息票由大自然来支付”的债券。它的”固定性”不来自任何机构的信用背书,而来自生物性增长的客观规律。从这个意义上说,我甚至认为——“生物性增长确定性”可以被视为一种新型的”自然无风险利率”。它不取决于央行的货币政策,而取决于阳光、雨水和土壤。
这是不是很浪漫?但浪漫的背后是硬核的数学。我们来看一张对比图。
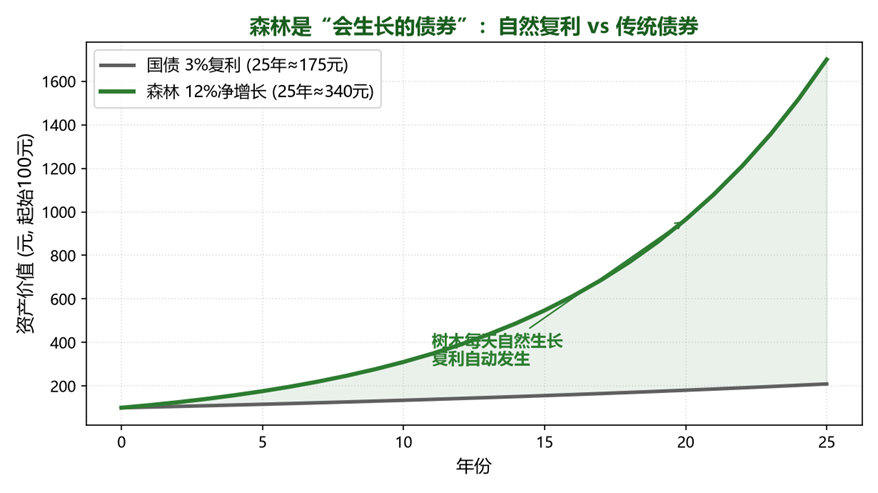
图2 森林是“会生长的债券”:自然复利 vs 传统债券
同样投入100元:一张3%的国债,25年后变成175元(线性计息);而一亩等价的森林资产,按年化12%的保守净增长率(已扣除管护成本和风险折扣),25年后变成约340元。更关键的是,国债的利息需要再投资才能复利,而森林的复利是自动发生的——树木长粗一毫米,资产就增值一毫米,不需要你做任何操作。
把这种天然稳定的生物性增长,用金融工程的工具包装成标准化的固收产品,在逻辑上是水到渠成的。
三、核心创新:森林”固收+“——下有保底,上不封顶
如果只是把森林做成一个年化5%-6%的纯固收产品,那当然不错,但还不够惊艳。因为森林资产最大的魅力在于——它同时具备”确定性”和”想象力”。
确定性来自生物性增长(木材蓄积量的自然增加),想象力来自高值转化(林下药材、天然来源生物医药、木基新材料、碳汇溢价)。前者像债券,后者像股票。
所以我提出一个产品设计思路——森林”固收+“。这类似于可转债的逻辑:以一个稳定的固收收益作为”底”,再叠加一个来自高值转化的”弹性收益”作为”加号”。
让我用一个10万亩国储林项目的实际模型来拆解。
【底层固收(底座)】这片林子每年的生物性生长,按蓄积量增长和木材期货价格测算,年化可贡献约6%-8%的资产增值。叠加我们在F07讲过的政策性贷款利差(用3.5%成本的资金创造更高回报),净固收底座可以稳定在5%-7%。这部分收益,几乎不受市场波动影响,是产品的”安全垫”。
【弹性收益(加号)】在这片林子的林下空间,我们布局了鸡尾酒模式的高值业态——比如苍耳子提取羧基苍术苷做药妆原料,比如灌木亚菊提取精华液,比如林下养蜂配套蜜源药材。这些业态的年亩均收益可以做到500-2000元,折算到资产包上,是额外的3%-8%弹性收益。再加上碳汇的零成本溢价和未来新材料转化的期权价值。
合在一起,这个”固收+“产品的预期综合年化收益在8%-15%之间——最差的情况下,你至少拿到5%-7%的固收底;好的情况下,高值转化跑出来,你能拿到15%甚至更高。下有保底,上不封顶。
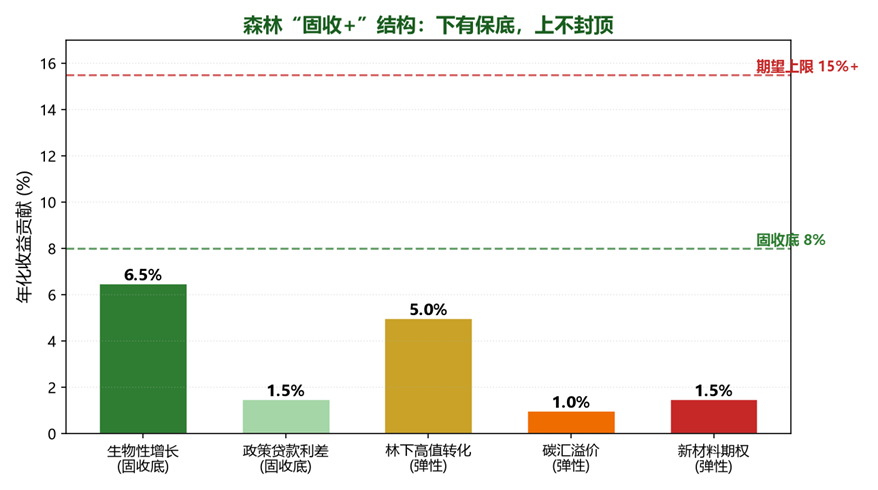
图3 森林“固收+”结构:下有保底,上不封顶
这个结构的精妙之处在于风险的不对称性。固收底锁住了下行风险,让你”睡得着觉”;弹性层打开了上行空间,让你”有机会惊喜”。这是传统纯固收产品给不了的,也是纯股票投资给不了的——它兼顾了安全和想象。
这就是森林资产独有的金融魅力:它天然就是一个”固收+“的结构,我们要做的只是把这个结构识别出来、量化出来、产品化出来。
四、五层产品矩阵:从机构到普惠
基于森林资产的特性,我设计了一个分层的产品矩阵,覆盖从机构投资者到普通老百姓的不同需求。不同层级的产品,在收益、期限、流动性和投资门槛上各有侧重。
第一层:森林收益权ABS(资产支持证券)。以一片林地的未来收益为底层资产,发行资产支持证券,主要面向银行、保险、社保基金等机构投资者。比如以10万亩马尾松林的20年木材收益权为底层,评估未来现金流,按折现率发行ABS,投资者获得每年5%-6%的固定利息,到期归还本金。ABS在中国已经是成熟产品,2023年市场发行规模超过2万亿元,森林收益权ABS完全可在现有框架下合规运行。预计2026-2027年可出现首批试点。
第二层:森林REITs(不动产投资信托基金)。以森林资产包为底层,发行公募REITs,在证券交易所挂牌交易。投资者像买卖股票一样买卖森林REITs份额,分享林地租金、采伐收益、林下经济等现金流。2021年中国首批公募REITs上市以来,已扩展到产业园、高速公路、保障房、消费基础设施等领域,但森林尚未纳入试点范围。考虑到森林现金流的稳定性甚至优于很多已上市REITs,将森林纳入REITs扩募方向是完全可行的。我预判2027-2028年有望迎来首批森林公募REITs。
第三层:森林收益权收益凭证。这是我们在林交所框架下重点推进的产品。以经过确权的林上采摘权、林下经营权、碳汇收益权等为标的,在林交所挂牌发行标准化收益凭证,1万元起投,适合广大中小投资者。投资者获得对应权益的年度收益分配,也可在林交所平台二级交易。林交所作为国务院批准的全国性林业产权交易平台,具备合规的交易结算功能。这一层我预计2025-2026年就能跑通首个产品。
第四层:森林碳汇绿色债券。以森林碳汇收益权为底层,发行绿色债券,面向ESG主题基金和有碳中和诉求的企业。碳汇虽然当前单亩收益不高(年亩均10-30元),但胜在零边际成本,且碳市场价格长期看涨。绿债还可以结合CCER重启的契机,打造”碳汇+固收”的特色产品。预计2026年随CCER市场成熟而落地。
第五层:森林”固收+“基金。整合上述资源,发行面向大众的”固收+“基金产品——固收底+弹性收益,预期年化8%-15%。这是最能体现森林资产魅力的终极产品形态,也是我们最终要送到千家万户手里的产品。预计2028-2030年随着前面几层基础设施成熟后规模化推出。
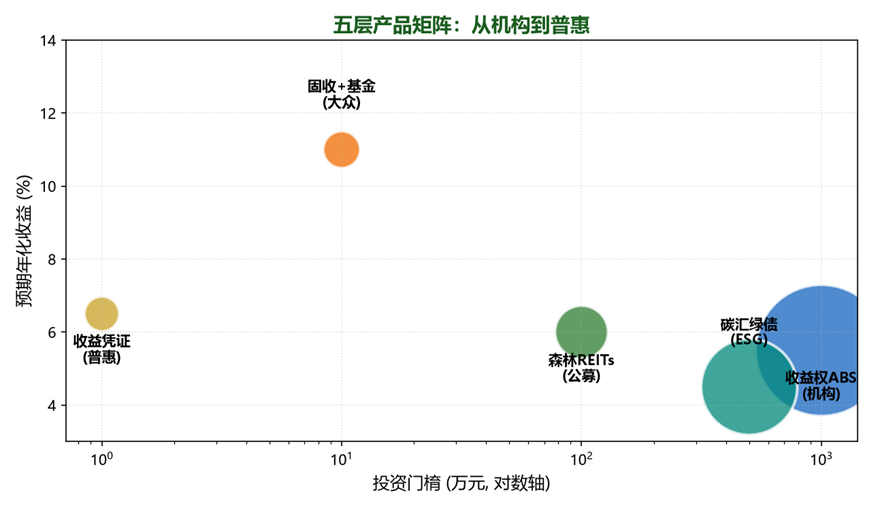
图4 五层产品矩阵:从机构到普惠
这五层产品不是孤立的,而是一个相互支撑的体系。ABS和REITs为大规模机构资金提供退出通道,收益凭证和固收+基金为老百姓提供普惠参与入口,碳汇绿债则串联起ESG资本。底层都是同一批真实存在的森林资产,只是切分方式和风险收益结构不同——这正是我们在F02讲的”量子化分割”和F03讲的”多种收益权分置”在金融产品层面的最终落地。
五、产品设计的六大铁律
金融产品,说到底是信任的生意。老百姓把真金白银交给你,你必须让他相信三件事:资产是真的,收益是稳的,钱是拿得回来的。为此,我们在产品设计上立了六条铁律。
铁律一:底层资产真实可见。每一份金融产品背后,都对应着一片或一亩真实的、可以用卫星遥感影像验证的林地。不是虚拟的,不是纸面上的,不是模型算出来的。投资者买了产品,打开App就能看到对应那片林子的实时影像和生长数据。这就是我们在F06提到的天空地一体化数字孪生监测系统在产品层面的直接应用。更进一步的,我们借鉴ForestCoin的”生长量预言机”概念——利用卫星和地面传感器,将森林蓄积量实时上链,让资产增长数据不可篡改、可被第三方(如SGS)随时复核。这解决的是”信任”的第一性问题:你怎么证明树真的长高了?
铁律二:收益来源多元分散。单一依赖木材销售的产品波动太大——万一25年后木材价格跌了呢?所以我们将五大收益方向的现金流聚合起来:木材、林果、林下药材、旅游康养、碳汇,以组合形式作为收益来源。木材跌了还有药材,药材不好还有旅游,旅游受限还有碳汇。多重收益互相对冲,单一风险被大幅稀释。我们在F04讲的”鸡尾酒模式”,在这里变成了风险分散的金融工具。
铁律三:风险隔离与SPV破产隔离。森林资产和运营主体的信用风险必须物理隔离。即使运营方出现财务问题,森林资产本身完好无损,投资者权益不受影响。我们通过SPV(特殊目的载体)架构实现破产隔离,资产不入运营主体的资产负债表,法律上独立。
铁律四:保险增信兜底。森林最大的物理风险是火灾和病虫害。我们引入政策性森林保险+商业保险双重机制,对极端风险进行覆盖。2023年全国森林保险承保面积已超过20亿亩,保费财政补贴比例通常达50%以上,保险增信的机制已经成熟。
铁律五:适度流动性安排。完全锁死25年不能交易的产品,收益再好也卖不动。我们设置三重流动性出口:一是定期开放赎回窗口(比如每年一次);二是林交所平台二级市场交易;三是”接力棒式”份额转让机制——前面文章讲过,不同期限偏好的投资者可以像接力棒一样传递份额。让投资者在需要资金时能退出,在看好前景时能加仓。
铁律六:信息透明如ETF。我们每月发布资产净值报告(NAV Report),像看黄金ETF一样简单直观。林权证扫描件、审计报告、SPV架构、第三方监测数据全部公示,链接到区块链浏览器,证明储备资产未被挪用。透明是最好的增信。
六、他山之石:全球森林金融的对标
把森林做成固收产品,在国外其实已经有非常成熟的先例,只是中国还是一片蓝海。
美国的Timberland REITs(林木REITs)是最经典的对标。Weyerhaeuser(惠好)、Rayonier、PotlatchDeltic这三家上市林木REITs,合计持有超过2000万英亩林地,已经稳定运营了几十年。它们每年向股东派发稳定的现金分红,股息率通常在3%-5%,同时林地资产本身还在持续增值。投资者买它们的股票,本质上就是在买一片”会生长的森林债券”。这套模式经受住了2008年金融危机、2020年疫情等多轮考验,证明森林资产的抗周期能力是经得起实战检验的。
新西兰的林业基金模式也值得借鉴。新西兰通过海外养老基金长期持有辐射松林地,以稳定的木材出口现金流支撑养老金的长期给付,本质上也是一种森林固收产品。
反观中国,公募REITs自2021年破冰以来发展迅猛,存量规模已突破千亿,扩募常态化,底层资产类型持续扩容。但截至现在,森林资产仍未被纳入公募REITs的试点范围。这意味着什么?意味着一旦政策窗口打开,中国42亿亩森林将是一个万亿级的、几乎空白的蓝海市场。
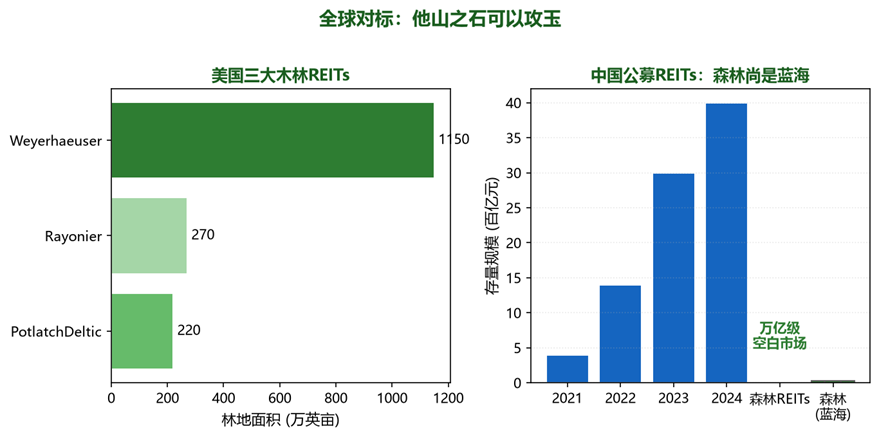
图5 全球对标:他山之石可以攻玉
我常跟团队讲,美国能把林木REITs做成百年生意,中国拥有全球最大的人工林面积、最密集的国储林项目、最强的政策性金融支持,凭什么做不出来?差的不是资产,差的是把资产产品化的金融工程和制度配套。而这些,正是我们这代人要去补的课。
七、现实的不足与实现时间表
讲了这么多理想的图景,我必须诚实地面对现实——要让森林固收产品真正大规模落地,眼下还有几个硬骨头要啃。我不回避这些问题,反而认为把它们讲清楚,比画饼更重要。
不足一:林业多种收益权的法律确权细则尚未完善。我们在F03提出的”一林多证”多种收益权分置,虽然已被写入2024年两办《深化集体林权制度改革方案》和央行相关文件,但从政策原则到地方实操细则,还有一段路。收益权证能否独立抵押、能否在交易所挂牌,各地进度不一。这直接影响了ABS和收益凭证的底层资产确权。预判:2025-2027年,随着多地试点推进,收益权确权和登记流转的细则将逐步成熟。
不足二:公募REITs尚未纳入森林资产。目前公募REITs的底层资产聚焦于基础设施和不动产,森林资产的现金流稳定性论证、估值方法、税收政策等配套还未建立。这需要监管部门、林业部门和金融机构共同推动。预判:2027-2028年有望启动森林REITs的政策研究和首批试点。在此之前,可通过私募REITs和收益凭证先跑通商业模式。
不足三:林交所的数字化平台升级仍在进行中。我们在2019年就联合国家林草局相关机构设计了”全国森林资产数字化虚拟股权投资与交易平台”(FADEP)的可行性方案,但从一个概念方案到一个能承载金融产品发行交易的合规平台,涉及区块链、物联网监测、大数据估值、清算结算等大量基础设施投入。预判:2025-2027年完成核心平台升级,2026年上线首个收益凭证产品。
不足四:第三方评估和动态监测体系待建。传统森林评估是静态的、一次性的,而固收产品需要动态、实时、可验证的资产数据。天空地一体化监测+区块链存证+独立第三方复核的体系,目前只有局部试点,尚未规模化。预判:2025-2026年建成覆盖首批资产包的监测体系,并接入金融产品的信息披露系统。
不足五:投资者认知与市场接受度。老百姓对”森林理财”还很陌生,对林业的印象还停留在”周期长、不赚钱”。这需要一个市场教育的过程,需要首批产品用真实的兑付记录来建立信任。预判:2026-2028年,随着首批产品平稳运行1-2个分红周期,市场认知将快速提升。
把这些拼到一起,我给出一个分阶段的时间表。
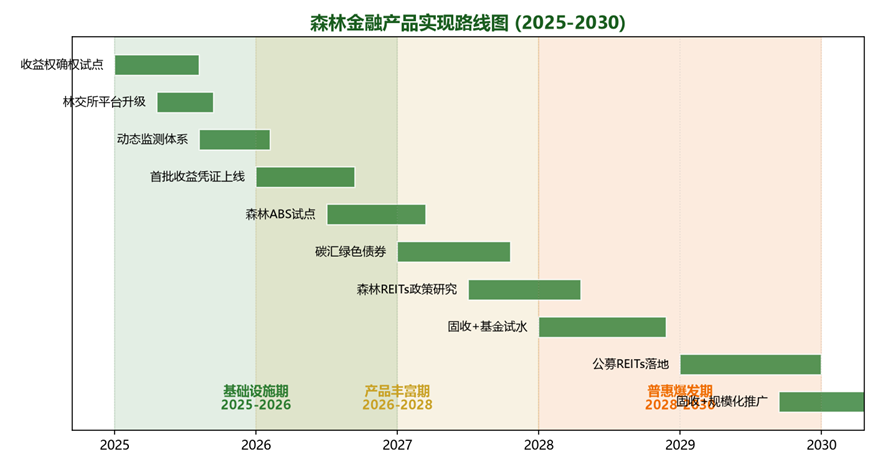
图6 森林金融产品实现路线图(2025-2030)
第一阶段(2025-2026):基础设施期。完成收益权确权试点、林交所数字化平台升级、动态监测体系搭建,上线首批森林收益权收益凭证(1万元起投),跑通”确权—评估—发行—交易—分红—兑付”全流程。这一阶段是打地基,不求规模,求跑通。
第二阶段(2026-2028):产品丰富期。推出森林收益权ABS(机构端)、森林碳汇绿色债券,启动森林公募REITs的政策推动和私募REITs实践,森林”固收+“基金小规模试水。这一阶段产品矩阵初步成型,管理资产规模向百亿级迈进。
第三阶段(2028-2030):普惠爆发期。森林公募REITs正式落地并扩募,森林”固收+“基金规模化推向大众,形成”机构端ABS/REITs+大众端收益凭证/固收+基金”的完整生态。管理资产规模向千亿级迈进,真正让上千万普通投资者持有属于自己的森林份额。
这个时间表保守吗?我认为是务实的。金融创新从来不是一蹴而就的,但方向一旦确定,速度往往超出预期——就像2021年没人想到公募REITs一年就能破千亿。森林固收产品的窗口,正在打开。
八、让老百姓买得到、拿得住、睡得着觉
最后,我想说说做这些产品的初心。
中国有超过2亿的散户投资者,他们勤劳、节俭、信任体制,但他们的理财选择却越来越少:存款利率越来越低,理财不再保本,股市波动太大,房子已经见顶。大量的老百姓的钱,实际上处于”无处可去又不敢乱动”的尴尬境地。
而森林资产呢?几亿亩的国储林、几十亿亩的森林资源,每年数百上千亿的稳定生物性增长收益,却缺乏一个通道让普通老百姓参与进来。
我们的目标,就是打通这个通道。让一个普通的老百姓,花一万块钱,就能拥有一小片属于他自己的森林——能看得见、能收到钱、能传给孩子。这不仅是投资收益的问题,更是一种财产性收入的普惠化。
你想象一下那个画面:一个退休的老大爷,吃完早饭打开手机,看到他持有的那片马尾松又长高了几厘米,今年的松子收成不错,系统提示预计分红能比去年多10%。他心里踏实,跟老伴说:“咱那片林子今年又多收了三五斗。“这是什么感觉?这是一种很踏实、很温暖、很安心的感觉。
这才是固定收益最本源的意义——不是博取暴利,而是让人安心。国债让人安心,是因为背后有国家信用;森林固收让人安心,是因为背后有大自然的生长规律。一个靠国家,一个靠自然,殊途同归。
森林资产,天然具备这种让人安心、让人信赖的特质。我们的任务,就是用金融工程的工具,把这种特质转化成标准化的金融产品,送到千家万户。让绿水青山,真正变成老百姓手里的金山银山——不是口号里的,而是账户里的。
下一章,也是本系列的最后一章,我想聊一个最大胆、最具想象力的话题——在全球稳定币的大趋势下,森林资产有没有可能成为下一代货币体系的锚定物?ForestCoin,到底是一个梦想,还是一个正在到来的现实?
敬请期待F10。
◆ ◆ ◆
— 林深栩栩 · 森林永续经营系列 · F09 —