短-长结合:主径材的短周期变现
F04“短长结合”的森林资源开发模式(二、主径材的短周期变现)
上一节我们探讨了林上场景中如何创造短周期收益,主要目的是不要认为林业投资就是得干等着林木成材变现,在中幼龄及未到主伐期这段树木成长过程中,其实每一天都可以想方设法去创造效益。
这一节继续沿着把森林立体资源“吃干榨尽”的思路去探索主径材如何创造短期收益。(这里要特别说明一下,“吃干榨尽”并不是对自然资源的“断子绝孙”式的开发,而是最大效率的利用,相反“吃干榨尽”的本身逻辑恰恰是培育更多的生物多样性资产)。
如何依托主材创造短期效益
主材收益是林业开发的最基本收益,围绕各种径材的采伐加工展开的。从树木的基本形态来说,传统思维下,主材很难想到如何去做短期收益。如东北红松,在六十年的主伐期之前,可以依托林上松塔采集获得平均每年每亩600元左右的收益;但其木材主径却在这六十年里无法创造任何收益。主径材不像树枝有叶有果,树下有伴生套种空间,很难有成长过程中的短期收益。
破局的思路在哪?
一是研究生物伴生,二是树干取物,三是用金融去破局。
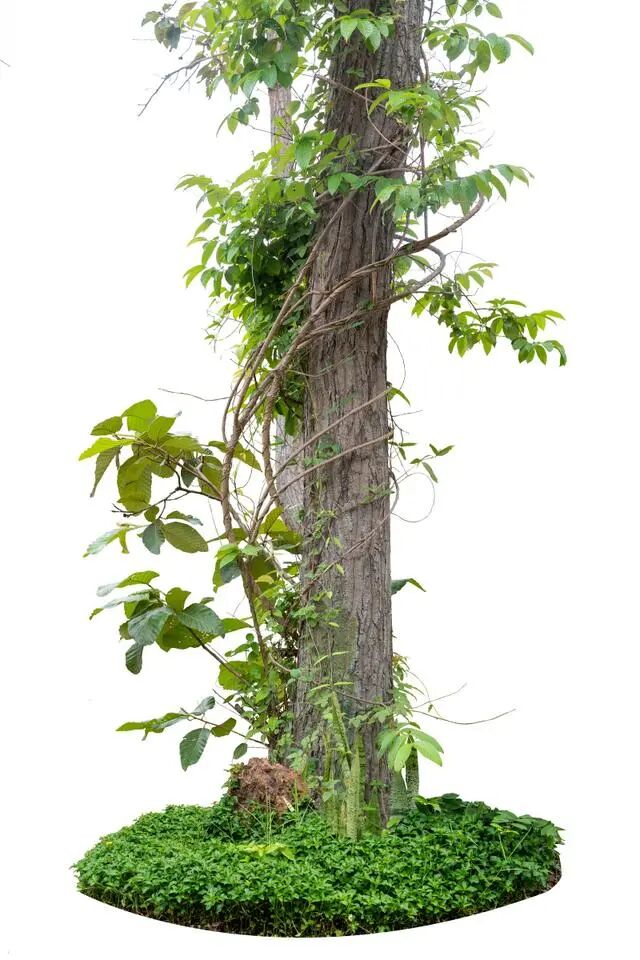
(一)生物伴生比较容易理解,比如藤本植物(藤类植物是指必须依附他物向上攀缘或匍匐地面的植物),乔木树干便是藤类植物天然的伴生情侣(形容男女爱情的就是藤树相连)。藤类植物通常药用价值丰富,让我们一起来看看南北方各有哪些常见的藤本植物。
北方地区(华北、东北、西北) 南蛇藤(Celastrus orbiculatus) 分布:东北、华北、西北山坡灌丛,常缠绕乔木或岩石。 药用价值:全株入药,根、藤、叶、果实均可用。 功效:祛风除湿、活血解毒,治风湿性关节炎、跌打损伤及毒蛇咬伤。
南方地区(华南、西南及长江流域) 金刚藤(菝葜,Smilax china)
分布:湖南、两广等山坡疏林,根茎横生地下,常伴乔木。 药用价值:根块药食两用。 功效:祛风利湿、解毒消痈,煲汤可清热祛湿(如排骨汤)。
冠盖藤(Pileostegia viburnoides)及星毛冠盖藤 分布:华东、华南、西南山谷林中,攀附乔木或岩石。 药用价值:根入药,近缘种称“消瘤藤”。 功效:祛风除湿、散瘀止痛,瑶药用于肿瘤辅助治疗及风湿麻木。
古羊藤(马连鞍,Streptoculon griffithii) 分布:广西、云南山野坡地,缠绕乔木。 药用价值:根入壮药,称“Gaeumbe”。 功效:清热毒、除湿热,治感冒、泄泻、痢疾、水肿及湿疹。
藤本植物通常不会对乔木造成危害,但人为伴生培育时候还是要注意好平衡,毕竟要在一个屋檐下共用阳光雨露,失衡必然会毁林。
藤本植物不算是一个非常短周期收益的品种,通常大约需要3-5年,视品种而不同。但相比动辄十几年往上的用材林来说,仍是一个值得配搭的中等周期产品。
另一种有争议的依托主径树干产生短期收益的做法是寄生或侵入。
比如小叶紫檀的瘤疤料,就是将树干部位物理受损后结痂形成,还卖得奇贵。
又比如长于云南海南广东的抱树莲,从名字就可以看出抱树而生。
云南茯苓有寄生活体思茅松的培育方法,但因会导致松树生长不佳并不被鼓励。
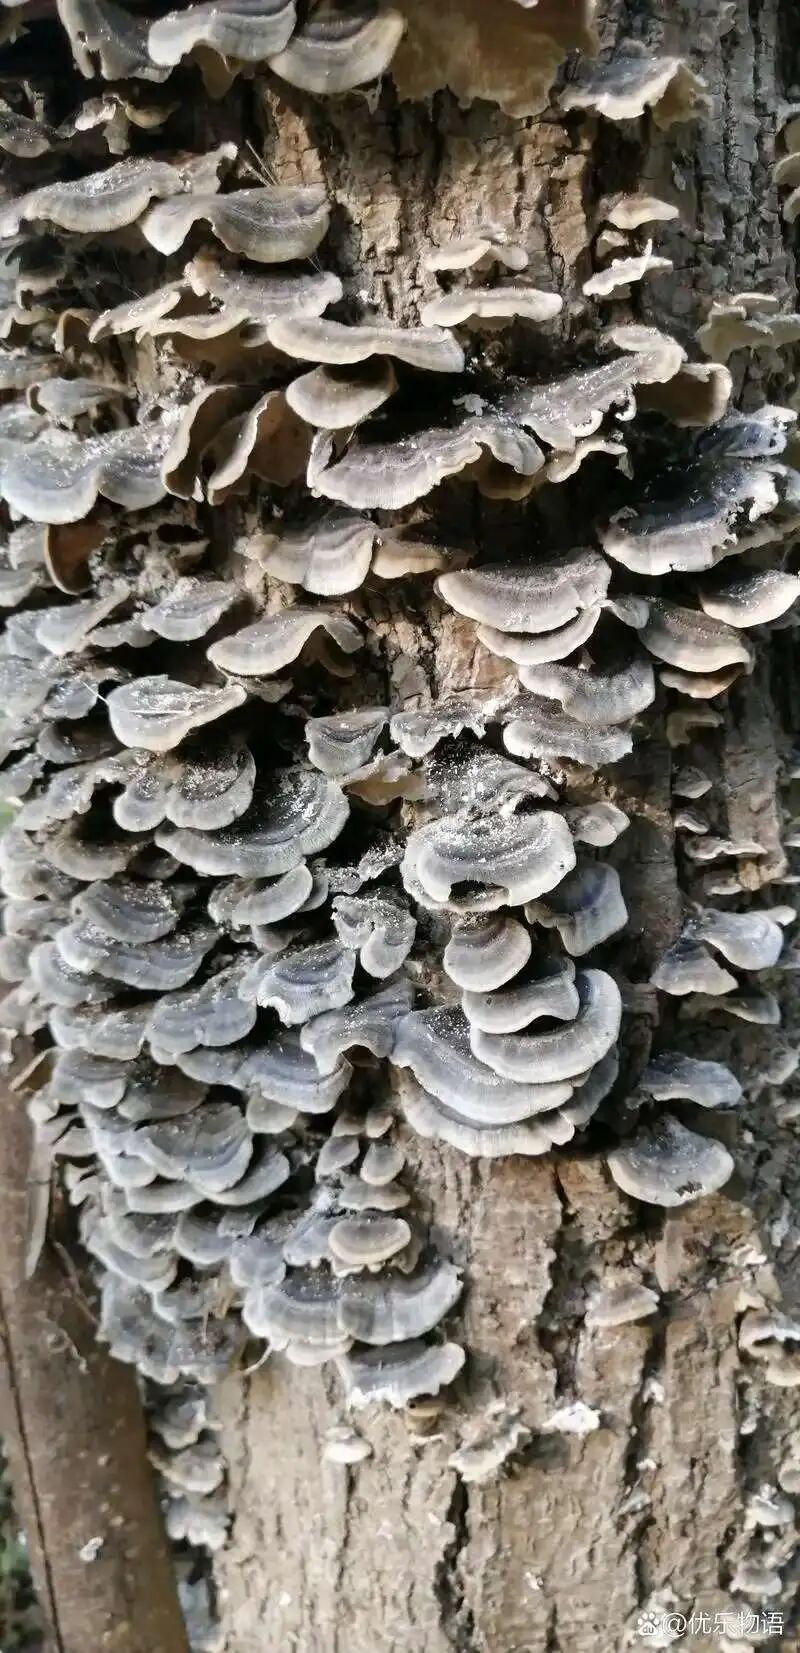
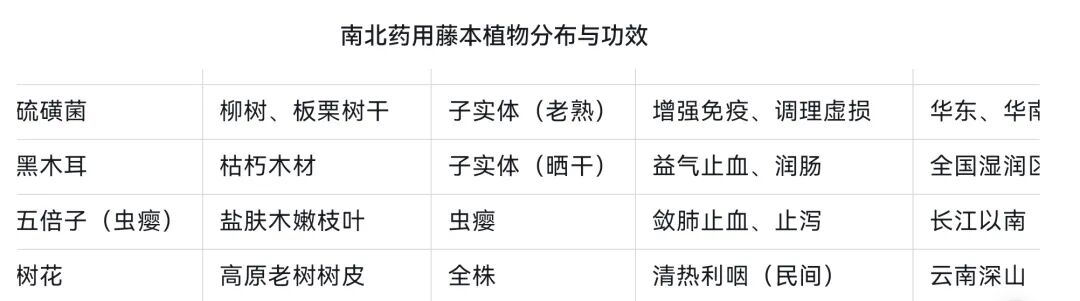
现代生物科技还可以实现多种微生物与树干的寄生,包括昆虫类,菌类,真菌等等,其中不乏一些周期短价值高的品种比如树舌灵芝,硫磺菌,五倍子等等。同样的,应当多注意其对乔木本身的健康影响。
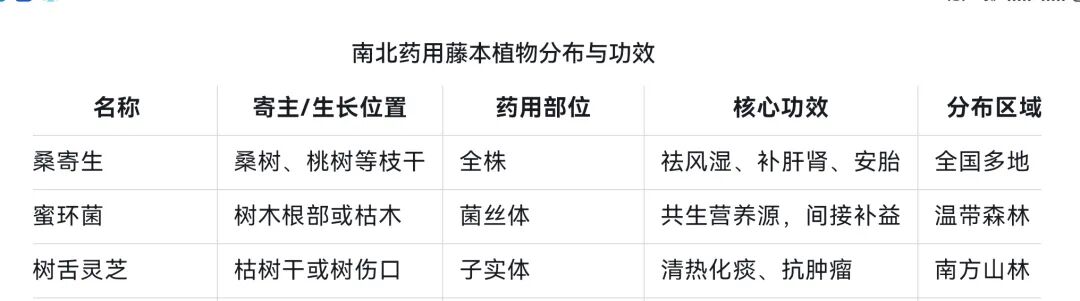
下面列举了一些常见案例,大家可以举一反三。
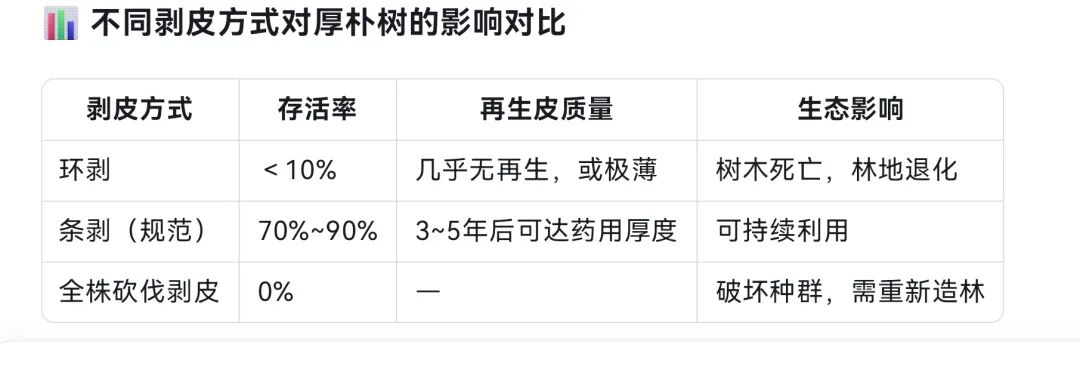
(二)树干取物比较常见的如橡胶树割胶,再如白桦树取桦树汁,这两种通常都需要五年以上才能出胶出汁,所以也并算不上短期的业态。还有一些乔木树种的树皮是有独特的生物经济价值的,比如西南地区常见的用材树种厚朴,其树皮是传统中药,而且我们也正在研发提取物作为肿瘤预后对抗转移的生物药。但是树皮是树木重要的营养输送和保护层,必须遵循严格的科学的设计和保护才能施行(想想把你全身皮肤扒了你会怎样?植物也是一样的)。
(三)金融手段创造短期收益
金融是虚拟经济(虚拟经济是经济虚拟化的产物,核心特征为资本化定价),所以我们可以从虚拟经济中获得一点启发,也就是金融交易中,未必一定要捆绑实物交割,最典型的如期货交易,在交易过程中,产品都还没有完成实际产出。
而我们说林木在传统实体经济的交易模式中之所以是长周期,是因为我们必须等到他经历十几年甚至几十年风雨长成之后完整交割。
因此我们设想一种“接力棒”式的交易模式:以资产价值每增长一个台阶(例如 20%)为一个里程碑,接力棒式地拆分林木的生长周期,就如同创新企业的风险投资一样,天使轮、Pre-A、A 轮、B 轮、C 轮,一直到最终长成完成交割。
但这里必须把一个极易混淆的地方说清楚:“资产价值每 5 年增长 20%”不等于“每一个投资者都能获得 20%”。接力投资能不能成立,取决于每一棒是不是都有人愿意按新的估值接过去——于是真正的问题就从“树会不会长”,变成了“未来的市场愿不愿意按这个估值买你的树”。前者是林业问题,后者是金融问题,而后者才是这个模式真正的关口。
与企业的风险投资相比,森林接力投资的优点是林木生物量的增长是可监测、可审计的——树木每年都在长粗长高,枝繁叶茂、鸟虫安家,遥感与样地数据可以逐年核对。缺点是最终收益不如企业上市那么有想象空间。这里要分清:可监测的是生物量,而市场价值能不能同步上涨,是另一回事。
下面我们以一个非常常见的长周期林木马尾松(25年)为例测算一下这个模型。
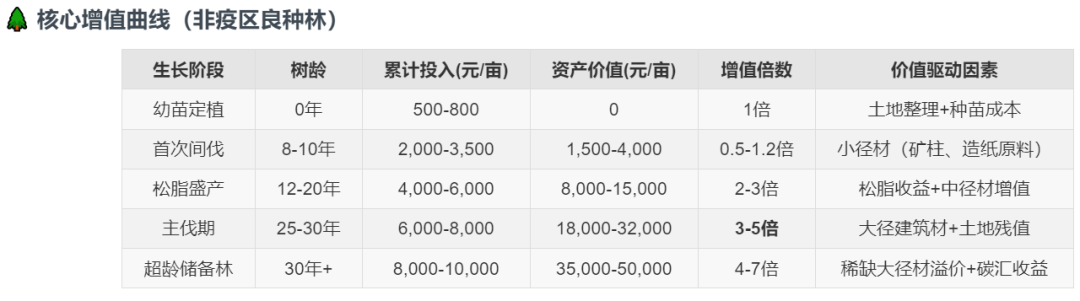
也就是说,从初始投入到25年可获得5倍(500%)的增值(已扣除了营造林成本,不然是17倍的增值)。
这里必须把口径说清楚:5 倍是「总增值倍数」,不是年化收益率。 25 年 5 倍,若按简单年化摊算约 16%(400% ÷ 25 年),但按复利口径(IRR)只有大约 6.6% —— 两者都远不是 20%。把总增值直接除以年数当作“年化”,是这类测算里最常见、也最容易误导人的一处误读。
而之所以林业在过去不受资本青睐,核心原因是它的长周期交易属性,不是收益率不够高。
因此,如果我们能够设计发行一种合规的金融产品(资产证券化),伴随着马尾松(为例)25年的周期,每年都有投资者愿意接力棒式地进入,那么这个原本要等 25 年才能变现的资产,就有了中途转让、分段变现的可能。
但要说清楚的是:能转让,不等于能承诺收益。 接力棒能不能一直传下去,取决于林分的真实生长、木材价格的实际走势,以及每一棒的接手人对未来估值的判断。所以在测算和对外表述里,我们严格区分四个互不相通的指标:
- 生物增长率 —— 林分蓄积量的年增长,是物理指标(例如 4.2%)
- 林木市场价值增长率 —— 木材价格与林分质量共同作用的结果,是市场指标
- 项目经营 IRR —— 木材、林下经济、空间经营等真实经营现金流算出来的投资指标
- 二级市场转让收益率 —— 某一棒投资人买入价与卖出价之差形成的交易指标
这四个数不能互相替代,更不能拿其中任何一个去暗示“森林天然有 20% 的年化收益”。
我们要做的是什么?在于以下三点:
-
有一个可信赖的专业的团队,能够开展森林的永续经营业务,让市场相信,这片马尾松林能够顺顺利利成长成材,实现最终的交割交易。
-
建立一个完整的天空地一体化的可见可信可审计的数字化森林资产监测平台。让投资者和潜在交易者能够实时看到它完好无缺的状态和动态的生物资产的自然增长。
-
建立一个统一的实物林木的期货-现货交易市场,使市场相信他最终25年成材后是可容易变现的,建立一个数字化的金融资产交易平台(RWA),使接力投资者可以进场交易。
以上三项工作也正是我们致力于在实现的重点工作。
下一期开始探索林下经济的短周期模式,也是大家都非常关注的一个重点领域。