用价值偿付率(ROV)测算国家储备林产业业态配比
国家储备林系列 · ROV 测算
F013 用价值偿付率(ROV)测算国家储备林产业业态配比
一个项目,硬投一万元一亩。 它需要植入多少业态,才能既不亏、又赚钱?
作者:许立 | 公众号:林深栩栩
01 这把尺子的由来
Where ROV Comes From
价值偿付率(Return on Value,ROV),又称”自然资源全要素利用回报率”,由林业工作者许立(中国林业产业联合会副会长)首先提出,用来衡量自然资源开发利用效率与产业链集聚度。
它要回答的问题只有一句:
一片自然资源被开发利用之后,它的全要素投入,被属地实际拿回了多少?
公式极简:
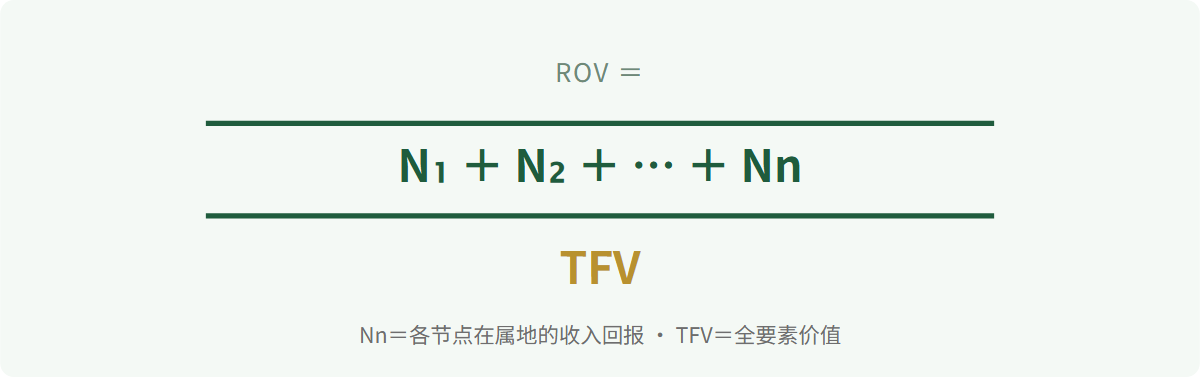
这个设计里藏着一个刻度:n 本身就是产业链延伸宽度的量尺。
只卖原木,n 等于 1;做板材,n 等于 2;做家具,n 等于 3;做品牌零售,n 等于 4。n 越大,说明上下游在属地集聚得越充分。
而分母用全要素价值而不是采伐成本——生态涵养、基础配套、社会转型的投入,都被算成了资源的代价。
关键洞察 · KEY INSIGHT
分子问”你延伸了多长”,分母问”你付出了多少”,两者一比,就是资源被偿付的程度。
一个必须先说清的口径
名字里带”偿付率”,最容易和财务上的偿债备付率(DSCR)搞混。其实两者毫无关系:一个衡量资源产业链的价值留存,一个衡量还本付息的现金保障。
ROV 也不是 ROI、不是 IRR。它们根本不在一个记账维度上:
| 指标 | 算谁的账 | 量什么 | 回答什么问题 |
|---|---|---|---|
| ROV | 区域经济体 / 资源属地 | 自然资源被偿付的比例 | 资源有没有被吃干榨净 |
| ROI | 企业或项目 | 投资收益水平 | 这笔投资划不划算 |
| IRR | 项目现金流 | 折现后的内部收益率 | 项目本身值不值得做 |
| DSCR | 偿债主体 | 还本付息保障倍数 | 到期债务还得起还不起 |
企业 ROI 低,可以破产清算;区域 ROV 长期低下,会导致资源枯竭型城市整体塌陷。前者是经营风险,后者是区域性、系统性的价值流失。
重要更正 · 关于”上限为 1”
流传的表述里说 ROV”理论上限为 1”。本文测算后认为,这句话与公式本身不自洽。
分子若按字面取”各节点收入回报之和”,同一根木材会在采伐、制材、家具三个节点被重复计价三次,ROV 必然远大于 1。比如下面的测算中,同一项目若按营业额口径算,ROV 是4.90。
ROV 本就是一个覆盖倍数,可以且应当大于 1。它衡量的是”一块钱初级原料,在本地收获了几块钱的收益”。1 是保本线,不是天花板。
02 用在储备林,问法就变了
Two Scales, One Gauge
同一把尺子,在区域经济和在储备林项目上,量的是两件事。
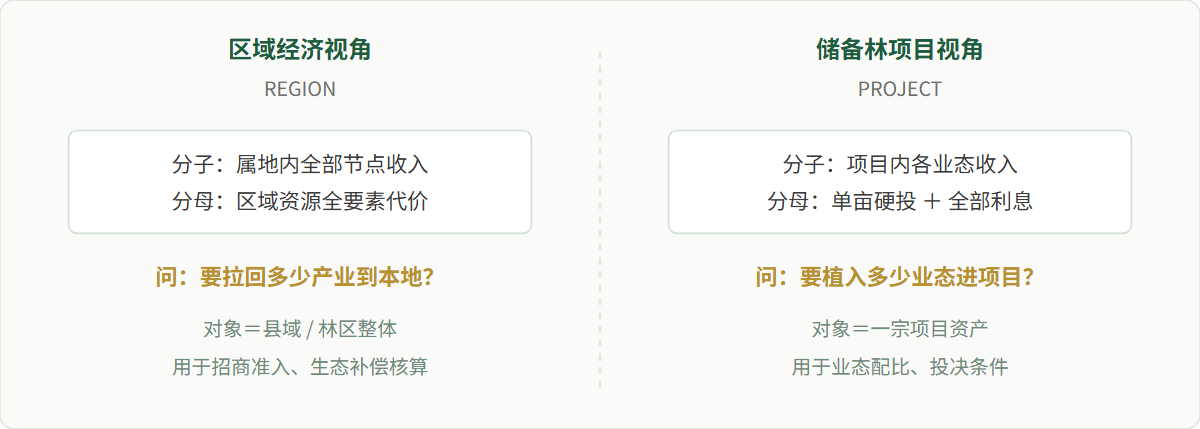
区域视角下,它回答”这块地方的资源有没有被吃干榨净”;项目视角下,它回答”这片林子要靠多少个业态才能活”。
本文用的是第二种。
为什么储备林比一般林地更需要业态?
因为它的投入基础完全不同。对比一个林地收储模型(以成熟林收储为主):
| 项目 | 成熟林收储 | 国储林(营造新造林) |
|---|---|---|
| 获取成本 | 2,500 元/亩 | 10,000 元/亩 |
| 是否含地上林木 | 含(成熟林) | 不含(需重新长) |
| 首轮出材等待 | 0 年(立即可采) | 8–25 年 |
| 40 年利息 | 1,891 元/亩 | 7,564 元/亩 |
| TFV(全要素代价) | 4,391 元/亩 | 17,564 元/亩 |
| 同一份木材收益下的 ROV | 2.78 | 0.695 |
四倍的投入,四倍的分母。同一片林子、同一份木材收益,ROV 差了整整四倍。这就是储备林”必然要植入更多业态”的根本原因——不是经营问题,是投入结构问题。
03 先把起点算实:0.695
The Baseline
测算对象:一万亩长短周期组合林(短周期工业原料林三成、长周期储备林七成),推演四十年。
分母 · 全要素价值 TFV
| 单亩硬投(流转+营造林+配套+沉淀) | 10,000 元/亩 |
| 其中:银行贷款 80% | 8,000 元/亩 |
| 资本金 20% | 2,000 元/亩 |
| 宽限期 10 年利息(资本化滚入本金) | 3,285 元/亩 |
| 第 11 年起计息本金 | 11,285 元/亩 |
| 每年还本(第 11–40 年,30 年等额) | 376 元/亩 |
| 第 11–40 年利息合计 | 7,564 元/亩 |
| TFV = 10,000 + 7,564 | 17,564 元/亩 |
注:宽限期利息资本化后滚入本金,故只把第 11–40 年利息计入 TFV,避免重复计算。
分子 · 仅卖原木时(40 年)
| 年均可采出材 | 0.788 m³/亩·年 |
| 原木到厂价(松木 550 / 桉木 660 加权) | 583 元/m³ |
| 木材销售额 | 18,785 元/亩 |
| 采运成本(按售价 35%) | −6,575 元/亩 |
| 木材净额(资源真正落袋) | 12,211 元/亩 |
起点 · 价值偿付率
ROV = 12,211 ÷ 17,564
0.695
全投资 IRR−0.63%· 权益 IRR−26.04%项目 NPV−7,494 万元
股东四十年拿不回本金。 这就是”仅卖原木收不住”的精确表达。
若按未扣采运的营业额口径,ROV = 18,785 ÷ 17,564 =1.070。两个口径都会在下面出现——但判断项目死活,要用净额口径。
04 完整测算模型
The Model
模型分五步,方向不能反:不是先假设一个 ROV 目标,而是从”项目要良性运转需要多少钱”倒推 ROV,再由利润率倒推业态数量。
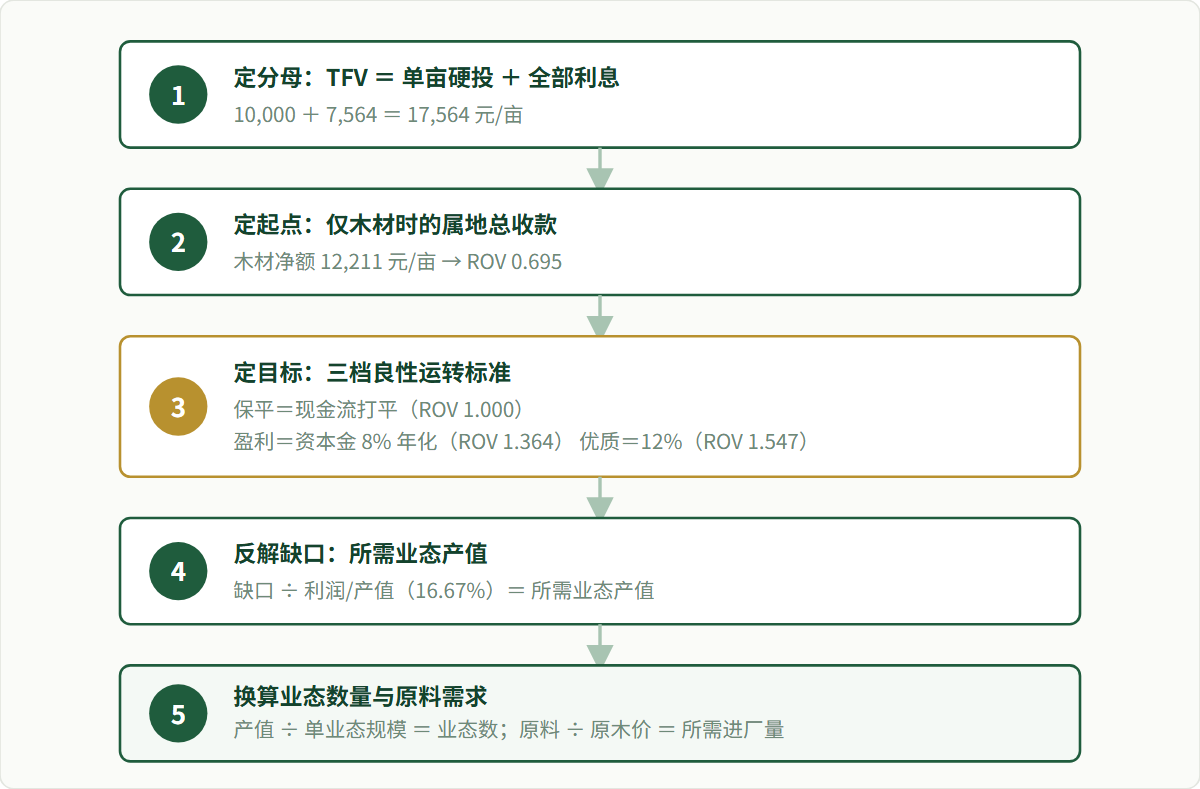
第 4 步的代数:利润率 20% 怎么用
这里的口径要钉死——利润率 = 利润 ÷ 成本,而成本不只原料,还包括工厂运行成本与折旧。
把原料成本归一为 1 元,已知两个条件:
条件 A产值倍数 = 2.4 → 产值 = 原料 × 2.4 =2.400 元条件 B利润率 = 利润 ÷ 成本 = 20%
解:产值 = 成本 × 1.20 → 成本 = 2.400 ÷ 1.20 =2.000 元→ 利润 = 2.400 − 2.000 =0.400 元→ 运行成本+折旧 = 2.000 − 1.000 =1.000 元
| 项目 | 金额 | 占产值 | 占成本 |
|---|---|---|---|
| 原料成本 | 1.000 | 41.67% | 50.00% |
| 运行成本+折旧 | 1.000 | 41.67% | 50.00% |
| 总成本 | 2.000 | 83.33% | 100.00% |
| 利润 | 0.400 | 16.67% | 20.00% |
| 产值 | 2.400 | 100.00% | 120.00% |
两个数要记住:利润率 20% 对应的是利润/产值 = 16.67%——这是反解业态产值的除数; 运行成本+折旧占产值41.67%——这是判断加工可行性的基准线。
05 三档结果:保平、盈利、优质
Three Tiers
三档的标准不是拍脑袋定的,各有明确定义:
| 档位 | 定义 | 所需 ROV |
|---|---|---|
| 保平 | 现金流打平:属地总收款 = 投入 + 全部利息 | 1.000 |
| 盈利 | 覆盖本息后,2,000 元/亩资本金获 8% 年化回报 | 1.364 |
| 优质 | 覆盖本息后,资本金获 12% 年化回报 | 1.547 |
注意:这里的 ROV 是倒推出来的结果,不是预设目标。ROV = 1 的定义就是”属地总收款等于投入加全部利息”——即现金流打平。
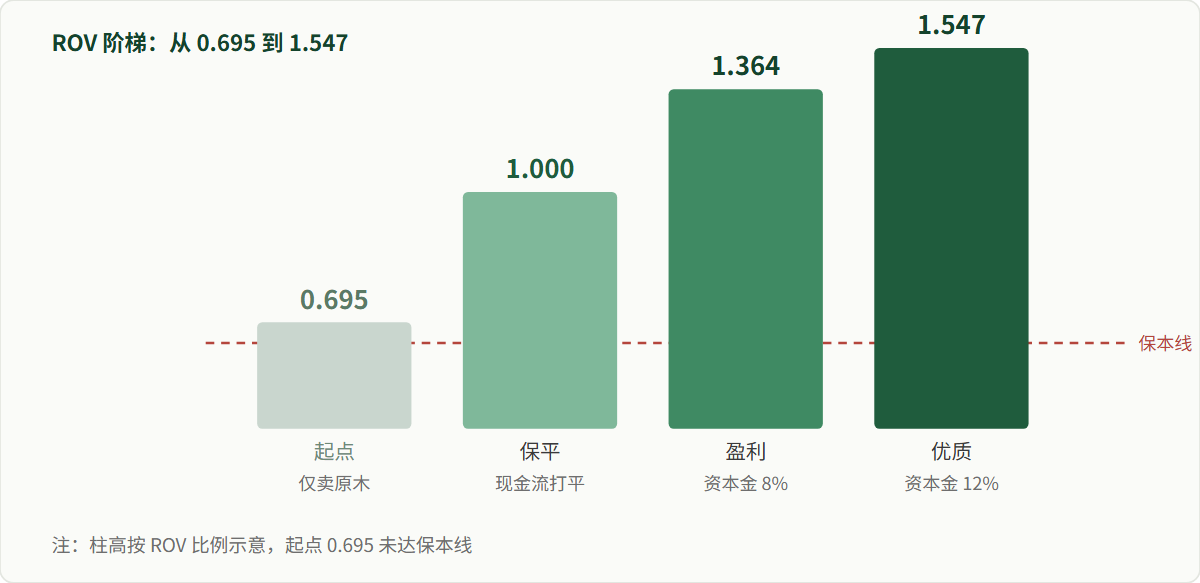
三档的完整测算结果
| 档位 | 所需 ROV | 需补收款 元/亩 | 所需业态产值 元/亩 | 折年产值 万元/年/万亩 | 需进厂原料 m³/亩·年 |
|---|---|---|---|---|---|
| 保平 | 1.000 | 5,353 | 32,116 | 803 | 0.574 |
| 盈利 | 1.364 | 11,753 | 70,516 | 1,763 | 1.260 |
| 优质 | 1.547 | 14,953 | 89,716 | 2,243 | 1.603 |
参照:本地年均可采出材0.788 m³/亩·年(万亩即 7,880 m³/年)
折算成业态个数(每 1 万亩林地)
| 档位 | 折年产值 | 单业态 1,000万/年 | 单业态 2,000万/年 | 单业态 5,000万/年 | 单业态 1亿/年 |
|---|---|---|---|---|---|
| 保平 | 803 万 | 0.80 个 | 0.40 个 | 0.16 个 | 0.08 个 |
| 盈利 | 1,763 万 | 1.76 个 | 0.88 个 | 0.35 个 | 0.18 个 |
| 优质 | 2,243 万 | 2.24 个 | 1.12 个 | 0.45 个 | 0.22 个 |
核心结论 · KEY FINDING
保平只需要吃掉 73% 的本地年采伐量——一万亩林地的自产木材就够用,不必外购。
但盈利档需要 160%,优质档需要 203%——都超出自给能力一到三倍。
所以真正的边界是:靠自己的林子能做到保平;想盈利,就必须扩大原料半径,或者走科技提升加工深度。
配平一个 2,000 万元/年 业态,需要多少林地?
| 档位 | 所需林地规模 | 自身年采伐可满足 |
|---|---|---|
| 保平 | 约 2.49 万亩 | 137%(有余量) |
| 盈利 | 约 1.13 万亩 | 63%(缺 37%) |
| 优质 | 约 0.89 万亩 | 49%(缺 51%) |
读法:保平档下,一个 2,000 万元/年的业态需要约 2.49 万亩林地供料;而盈利档下 1.13 万亩就够支撑一个业态的产值规模,但那片林子只能供上 63% 的原料。
06 哪几个数最要紧
What Moves the Needle
模型里有几个参数是”命门”。变动一个,结论就换一副面孔。
① 贷款利率
| 利率 | 全周期利息 | TFV | ROV 起点 |
|---|---|---|---|
| 2.50% | 4,903 | 14,903 | 0.819 |
| 3.50% | 7,564 | 17,564 | 0.695 |
| 4.50% | 10,706 | 20,706 | 0.590 |
| 5.50% | 14,393 | 24,393 | 0.501 |
利率每上升一个百分点,全周期利息增加约 3,000 元/亩,ROV 起点下降约 0.10。锁定低息是项目的第一道闸门。
② 业态利润归属比例
| 项目从业态拿到的利润占比 | 保平需业态数 | 盈利 | 优质 |
|---|---|---|---|
| 100%(控股合并) | 0.40 | 0.88 | 1.12 |
| 70% | 0.57 | 1.26 | 1.60 |
| 50% | 0.80 | 1.76 | 2.24 |
| 30%(仅参股) | 1.34 | 2.94 | 3.74 |
| 10%(只收租金) | 4.01 | 8.81 | 11.21 |
(按 2,000 万元/年 单业态折算,每 1 万亩林地)归属机制比业态数量更决定成败。只收林地租金的模式,需要十倍于控股模式的业态数量——这几乎不可能实现。
③ 加工深度(产值倍数)
| 产值倍数 | 运行成本+折旧 占产值 | 利润/产值 | ROV 2.0 所需进厂 占年采伐量 |
|---|---|---|---|
| 2.4(现行深度加工) | 41.67% | 16.67% | 312% |
| 4.0 | 58.33% | 16.67% | 187% |
| 5.0 | 63.33% | 16.67% | 150% |
| 8.0 | 70.83% | 16.67% | 94%(可自给) |
注意一个反直觉的关系:产值倍数越高,利润/产值反而越低(因为运行成本随产值等比例放大)。但所需原料大幅下降——这才是科技杠杆真正的作用点。详见第八节。
07 哪些数是实的,哪些还要核
Data Provenance
一份测算的可信度,取决于它敢不敢标出自己哪里是拍的。以下逐项标注来源等级。
| 参数 | 等级 | 来源 / 说明 |
|---|---|---|
| 单亩硬投 10,000 元/亩 | F | 委托方口径 |
| 80% 贷款 / 20% 资本金 | F | 委托方口径 |
| 40 年期、10 年宽限期不还本不还息 | F | 委托方口径 |
| 原木到厂价(松 550 / 桉 660) | F | 委托方现场口径 |
| 抚育:头 3 年 250 元/亩·年,之后与抚育出材相抵 | F | 委托方口径 |
| 年采伐限额,每年稳定出材 | F | 委托方口径(森林经营方案) |
| 利润率 20% = 利润÷成本 | F | 委托方给定的行业平均利润率 |
| 产值倍数 2.4 | F | 委托方认可 |
| 出材率 0.72 / 0.73 | A | 实测区间 62.4%–72.8% |
| 轮伐期 8 / 25 年 | B | 桉树实际 5–9 年;杉木法定主伐年龄 26 年 |
| 亩均年生长量 1.60 / 1.20 m³ | B/D | 桉树 8 年生出材 ≥15 m³/亩;实测小班加权 16.4 m³/亩 |
| 贷款利率 3.5% | C/E | 政策性贷款基准利率口径 |
| 采运成本占售价 35% | E | 无公开成表口径,须实地替换 |
| 林下经济及其他业态净收益 | E | 须实地替换——这是起点 ROV 的主要变量 |
| 三产参数(客流、人均消费、净利率) | E | 须按拟落地景区实测 |
| 成熟林亩均蓄积与出材口径 | E | 对照情景用,待补 |
等级说明:F=委托方现场口径(与 A 级同级采信)|A=政府原始公告/统计公报/成交记录|B=政府文件、可研、行业期刊|C=政策文号与官方解读|D=由 A/B 合理推断|E=模型假设,须实地替换
08 如果 ROV 做到 2 以上
The Vision · Why Technology Matters
把目标抬高:ROV = 2.0。
含义是——投入的每一块钱,在本地收回两块钱。投入全部回本,还多赚一倍。
这时候属地总收款要达到35,127 元/亩,缺口22,916 元/亩(折年 573 元/亩·年)。
这里出现一个极漂亮的代数结果
当利润率固定为 20%(利润÷成本)时:
利润 ÷ 产值 ≡ 16.67%
——与产值倍数无关。
这意味着:所需业态产值对任何加工深度都是同一个数(22,916 ÷ 16.67% =137,498 元/亩)。 但所需原料随加工深度急剧下降:
所需原料 = 产值 ÷ 产值倍数
| 产值倍数 | 所需原料 元/亩 | 进厂原料 m³/亩·年 | 占本地 年采伐量 |
|---|---|---|---|
| 1.5 | 91,666 | 3.931 | 499% |
| 2.0 | 68,749 | 2.948 | 374% |
| 2.4(现行) | 57,291 | 2.457 | 312% |
| 3.0 | 45,833 | 1.965 | 249% |
| 4.0 | 34,375 | 1.474 | 187% |
| 5.0 | 27,500 | 1.179 | 150% |
| 8.0 | 17,187 | 0.737 | 94% |
临界点:产值倍数 = 7.48。只要加工能把 1 元原木做成7.5 元以上的产值,ROV 2.0 就可以完全靠本地的木材实现,一立方米都不需要外购。
而现行的深度加工,这个倍数是2.4——也就是原木做成板材、家具的量级。
从 2.4 到 7.5,中间隔着的正是新质生产力:
| 转化层级 | 典型产品 | 产值倍数量级 |
|---|---|---|
| 原木直接销售 | 原木、薪材 | 1.0 倍 |
| 制材与板材 | 锯材、方材、胶合板 | 1.8–3.5 倍 |
| 家具与工程构件 | 定制家居、木结构 | 4–6 倍 |
| 林木生物基材料 | 溶解浆、纳米纤维素、木质素材料、硬碳负极 | 6–15 倍 |
| 天然来源生物医药 | 林源活性成分、标准化提取物、植物药原料 | 10 倍以上 |
注:倍数为量级判断,非精确报价口径。树皮、木材剩余物正是林源活性成分的主要来源——而它们目前大多被当作废弃物烧掉。
这个结论把”科技”从一句口号变成了一个可以求解的方程:
方程的解 · THE EQUATION
现行的2.4 倍加工深度 ⇒ ROV 2.0 需要3.12 倍的本地木材
提到7.5 倍⇒ ROV 2.0 只需1.00 倍,且运行成本仍有充足空间
换句话说:科技每把产值倍数提高一档,储备林对”外购原料”和”扩大林地规模”的依赖就下降一大截。
这是储备林从”要靠规模摊薄”转向”靠技术增值”的唯一通路。
如果单产也提上去:两个杠杆一起用
| 生长量提升 | 产值倍数 | 年均可采 m³/亩·年 | ROV 2.0 占年采伐量 | 可行性 |
|---|---|---|---|---|
| — | 2.4 | 0.788 | 312% | 缺 212% |
| — | 4.0 | 0.788 | 187% | 缺 87% |
| +15% | 3.0 | 0.906 | 200% | 缺 100% |
| +30% | 4.0 | 1.024 | 121% | 缺 21% |
| +50% | 4.0 | 1.182 | 91% | 可自给 |
| +100% | 3.0 | 1.576 | 58% | 可自给 |
生长量提升 50% + 加工深度提到 4 倍,ROV 2.0 就能完全落在自给范围内,还有 9% 的余量。
09 结语
Closing
把整篇文章压成一句话:
一万亩国储林,硬投一个亿。只卖原木,ROV 是0.695——收不回成本。 配到保平,需要吃掉73%的本地年采伐量; 配到盈利,需要247%; 配到优质,需要334%。 超出本地森林能供的那部分,只有两个来源:要么是别人的林子,要么是更深的加工。
这就是为什么储备林必须谈新质生产力——不是为了技术本身,而是因为:
当加工深度从 2.4 倍走到 7.5 倍, 这片林子对外部原料的依赖从 3.12 倍降到 1.00 倍。
同样的林地、同样的木材、同样的租金与利息,只因为把一根木头用得更透,项目就从”必须向外扩张”变成”可以自成闭环”。
树皮、枝丫、木材剩余物——今天大多当废弃物处理的东西,正是林源活性成分和生物基材料的原料起点。储备林真正的资产不是那几百万立方米木材,而是一整座可持续再生、且尚未被定价的活体化工厂。
ROV 这把尺子的价值,不在于给出一个分数,而在于它把”要植入多少业态”从感觉变成了算术。有了它,招商时能说清”我要什么”,立项时能算清”够不够”,考核时能验清”做到了没有”。
自然资源输出地,必须拿回与其全要素投入相匹配的回报。这比单纯喊产业升级,更具体,也有力得多。
免责声明本文为方法推演与测算示范,不构成投资建议或可行性研究结论。所有结论建立在文末标注参数之上,其中标为 E 级的参数未经实地核实,替换后结果可能显著变化。ROV 目前尚无通行准则定义,本文按”属地总收款 ÷ 全要素代价”的覆盖倍数口径使用,并已说明其与”理论上限为 1”表述的冲突。测算模型与全部数字均可复算。