三论国家储备林:培育树种的谋划
国家储备林系列 · 三论
F014 三论国家储备林:培育树种的谋划
储备林项目本质上是一个大规模的营造林项目。 树种选择,直接决定项目的成败。
作者:许立 | 公众号:林深栩栩
01 先说个不讨喜的观察:谁在干储备林
Who Has Actually Been Doing This
过去这些年,我常说一句不太政治正确的话:干储备林投资的主力,基本上就两类单位。
第一类 · 施工企业
以投资形式获取大额施工项目,用较高的林业施工利润来对冲那 20% 的资本金。
至于还款——那是很多年之后的事,到时再说。
第二类 · 地方平台公司
近些年城投化债高压之下,以储备林项目获取大额融资,转而套用资金。
至于还款——也是若干年之后的事,先过眼前再说。
我为什么要提这一茬?
因为这两类主力投资主体,都是屁股决定脑袋。
动机偏差,导致了他们几乎没有认真思考过”种什么树”这件事情——施工企业的收益在施工环节就已经落袋,平台公司的收益在融资环节就已经实现。树长成什么样、十四年后卖给谁,跟他们的当期激励没关系。
那么,谁来为那四十年负责?
为什么会这样 · THE INCENTIVE GAP
施工企业的钱,在种下去的那一刻就赚完了; 平台公司的钱,在贷出来的那一刻就赚完了。
而储备林的真实收益,要等到十四年、二十五年之后才出现。 当期激励与长期收益之间的这道缝,就是树种被忽略的根源。
02 新规之后,这棵”树”绕不过去了
Why It Matters Now
《国家储备林建设管理办法》落地之后,情况正在变化。市场投资主体开始逐渐冷静和理性,地方政府和林业部门也开始真正关注储备林项目的收益合理性。
这时候回头看,“树”就是首当其冲最应该考虑清楚的事。
因为储备林项目,本质上是一个大规模的营造林项目。
它不是一个融资工具,不是一个施工合同,也不是一个碳汇概念。它是把几千万、几个亿的钱,变成树,再等树长大——这件事的全部经济性,都压在”种什么”上。
树种选对,后面所有的业态设计、加工配套、科技赋能,才有一个可以站立的地基。 树种选错,后面无论设计得多精巧,都是在流沙上盖楼。
03 木材价格下行,打乱了战略定力
The Price Downturn
要先讲清楚一个大背景:木材价格在跌。
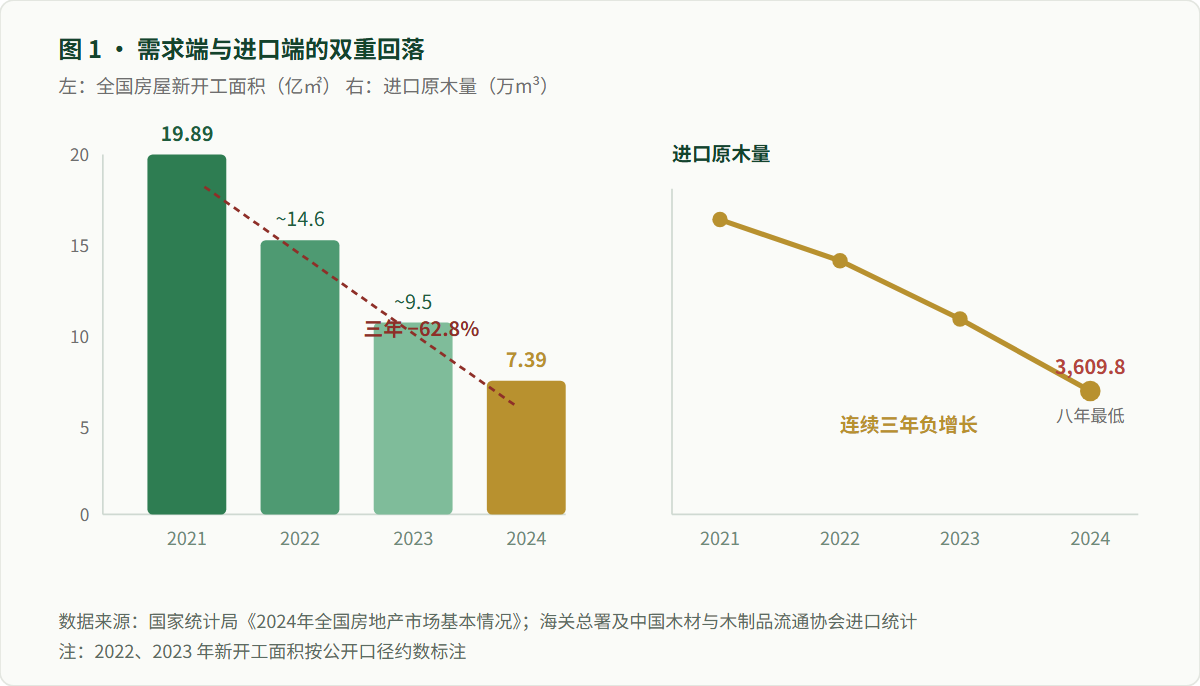
房地产与基建下行,直接传导到了木材收储端。原木进口量连续三年负增长,2024 年进口原木 3,609.8 万立方米,创近八年最低;全国房屋新开工面积从 2021 年的 19.89 亿平方米降到 2024 年的 7.39 亿平方米,三年缩水 62.8%。
价格端,到厂的松木大致在550 元/立方米、桉木660 元/立方米的区间——这个价格,比几年前大家的心理预期低了一大截。
价格一路下行,让很多林业投资经营人失去了战略定力。定力一失,判断就开始走偏。
于是出现了一个很常见的误区:脱离了林木作为大宗基础材料的定位,转向各类五花八门的小众方向。
最常见的走偏 · THE COMMON DRIFT
大健康概念下的各类”大健康树种”——杜仲、元宝枫、山桐子,等等。
逻辑听起来很顺:这些树浑身都是宝。如果开发成各种大健康产品、油料产品,那就是赶上了新时代的风口。
真是如此吗?
04 杜仲之问:那家企业在哪里
The Eucommia Question
兵者,国之大事,死生之地,存亡之道,不可不察也。
—— 《孙子兵法 · 始计篇》
储备林作为一个动辄几亿乃至几十亿的大体量投资项目,尤是如此。
我认为,从商业角度来说,首先要为这么一个长周期的项目,找到一个收入的基本盘。
三年前,有一个地方县级政府找到我们,希望我们经营管理当地的一个储备林项目,并提出希望主力树种改培种杜仲——理由是杜仲既可做高性能橡胶,又可全株利用做大健康产品,大有前途。
我当时问了一个问题。
我当时的提问
“杜仲 2016 年纳入国家发改委战略新兴产业目录——当时是我参与做的。时至今日近十年了。
请问放眼全国,有哪家企业做杜仲相关,变成大企业了?
有吗?能否举出一家的例子?”
众人哑然。
我不否认杜仲的价值。恰恰相反,杜仲胶的很多工业性能确实超过天然橡胶——这是科学事实。
但这里横着三道门槛,每一道都不是靠”技术好”能跨过去的。
| 门槛 | 问题所在 |
|---|---|
| 产业链门槛 | 橡胶是一个已经形成200 年、上下游高度成熟且相互依存捆绑的行业。一个新的产品技术,除非你有巨大的迭代优势,否则如何切入全球供应链? |
| 价格门槛 | 更关键的是——天然橡胶现在的成本及收储价格极低,已经形成了巨大的价格门槛。你的替代品性能再好,价格上过不去,就进不了采购清单。 |
| 转化门槛 | 从”这个树有价值”到”这个价值能规模化变现”,中间隔着提取工艺、质量标准、法规准入、客户认证——每一步都要钱和时间。 |
再看大健康这条路。目前的状况是:概念爆炸的时期。
| 方向 | 真实门槛 |
|---|---|
| 药食同源 食品级 | 目前不是需求大于供应,而是上游产品与概念供应眼花缭乱。供给端已经拥挤,不缺你一个新进入者。 |
| 功能性 食品饮料 | 需要较高的研发能力和合规提取生产能力,不是一般的农林一产企业可以做的。且在现在的国家合规监管政策下,功能疗效无法做直接的宣传——你做出了产品,也说不出它好在哪里。 |
| 创新药 | 那是出了名的长周期天坑,此处不做赘述。 |
所以回到那个问题:谁来做?
答案很朴素:你是国家级的大健康行业龙头,你可以做。别人,别多想。
那国家级行业龙头为什么做得也不多?
你猜他们不知道这些植物提取物的好处吗?人家吃这碗饭的,当然知道。
但人家有严格的选品策略,以及原料规模化稳定保障供应的评估。在这两把尺子底下,很多短周期、低成本的草本类植物,对他们来说价值更大——因为稳定、便宜、可复制。
你花十四年种出来的木本原料,在供应稳定性这一项上,就已经输给了三个月收一茬的草本。
龙头企业的选品逻辑,不是”这个东西好不好”,而是”这个东西我能不能稳定、便宜、规模化地拿到”。储备林的树种,如果过不了第二关,就永远进不了他们的采购清单。
05 元宝枫,同一个道理
The Same Logic Applies
元宝枫的逻辑和杜仲几乎一模一样,你可以顺着上面的思路自己推一遍:
| 常见说法 | 需要追问的问题 |
|---|---|
| 籽油含神经酸,对脑健康有益 | 神经酸这个成分,谁在规模化采购?年采购量多少?价格多少?你的年产量能不能进他的供应体系? |
| 叶可做茶、可提取黄酮 | 现有供应商是谁?你的成本比他们高还是低?如果高,凭什么替换? |
| 树形优美可做景观 | 景观苗的采购是项目制、非标、区域性的。它撑不起几十亿投资的现金流,也吃不下几万亩的产量。 |
| 木材也可利用 | 那就要问:它的木材,在大宗木材市场里有行情吗?有稳定的收购方吗?如果没有,这一项等于零。 |
山桐子也是同理——油料方向,面对的同样是”谁在收、收多少、什么价、我能不能进”这一串问题。
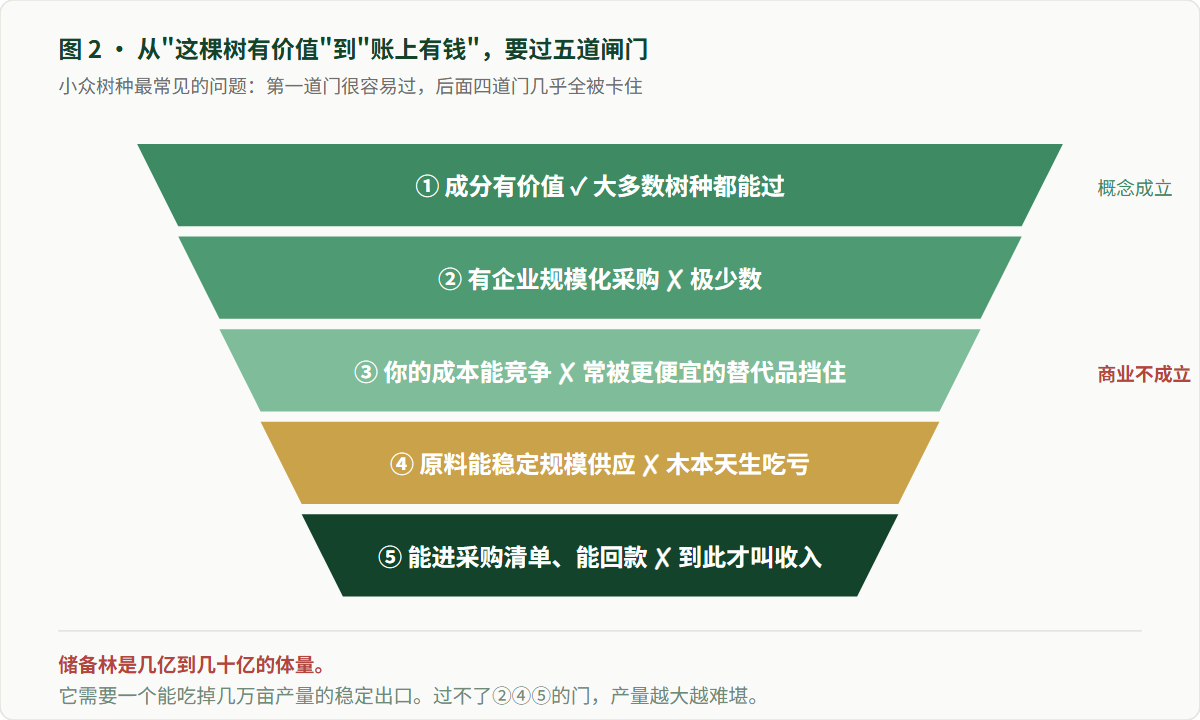
我把这类方向的共同结构画成一张图:
06 回到本色:木材是人类的材料基石
Back to Fundamentals
所以,储备林树种选择,最应该做的是回归木材作为人类社会材料基石的本色定位。
我的核心观点 · MY POSITION
人类起码百年内,对于天然木材的刚性需求是不会变的。
即便百年之后,木材依然是碳基材料的主力分子级原料来源。
经营一个长周期、大体量的投资项目,稳定可靠的收入基本盘是最先要考虑的。
而这个基本盘不能依赖于想象,而是实实在在当下就存在的规模化刚性需求。
这句话里有三个词,每一个都不能松:
「实实在在」——不是规划里写的、不是概念里有的,是今天就在发生的交易。「当下就存在」——不需要等市场被教育、等标准出台、等客户认知。「规模化刚性需求」——需求量足够大,能吃掉你几万亩的产量,且价格不因你进入而崩塌。
那么关键的一问来了:
木材价格一直在跌,这个”基本盘”还成立吗?
不管木材价格如何下跌,经济学供求关系的基本原理告诉我们:每一轮木材的形成价格,基本是能匹配成本的。
这句话的意思是:木材是大宗商品,它的价格会跌,但不会长期跌到成本线以下——因为跌破了,供给就会退出,价格就会修复。这是它作为百年大宗品类的底层稳定性,与小众品类”价格可能永远起不来”是两码事。
而且,还有一层更重要的东西被普遍忽略了。
被忽略的那一层 · THE SECOND CROP
不要忘了,首轮出材之后,国储林还给你留了二轮、三轮的木材收益。
而且是扣除了林地收储和基础设施建设成本之后的木材收益。
—— 这也是我所提出的 FCIM(林地复利经营模型)模式的根本精髓。
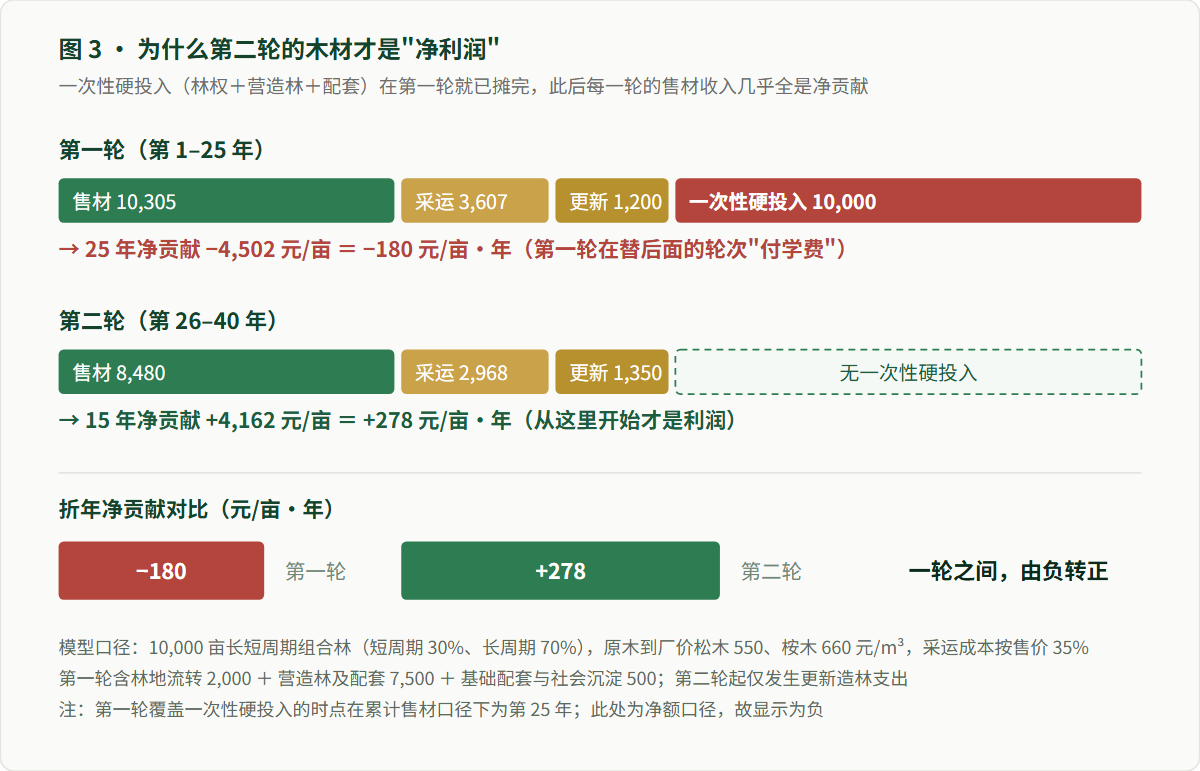
这就是为什么我说:木材是替你扛住储备林四十年大宗投资回收的那个东西。
它不需要想象力,不需要等市场成熟,不需要说服谁。它只需要你选对树种,然后等它长。
0780% 与 20%:一个可算的结构
The 80/20 Structure
把上面这层逻辑落成一个可算的结构,就是下面这张图。
储备林的一次性硬投入是10,000 元/亩(林地流转 2,000 + 营造林及配套 7,500 + 基础配套与社会沉淀 500)。四十年下来,单靠木材的净收入能覆盖多少?
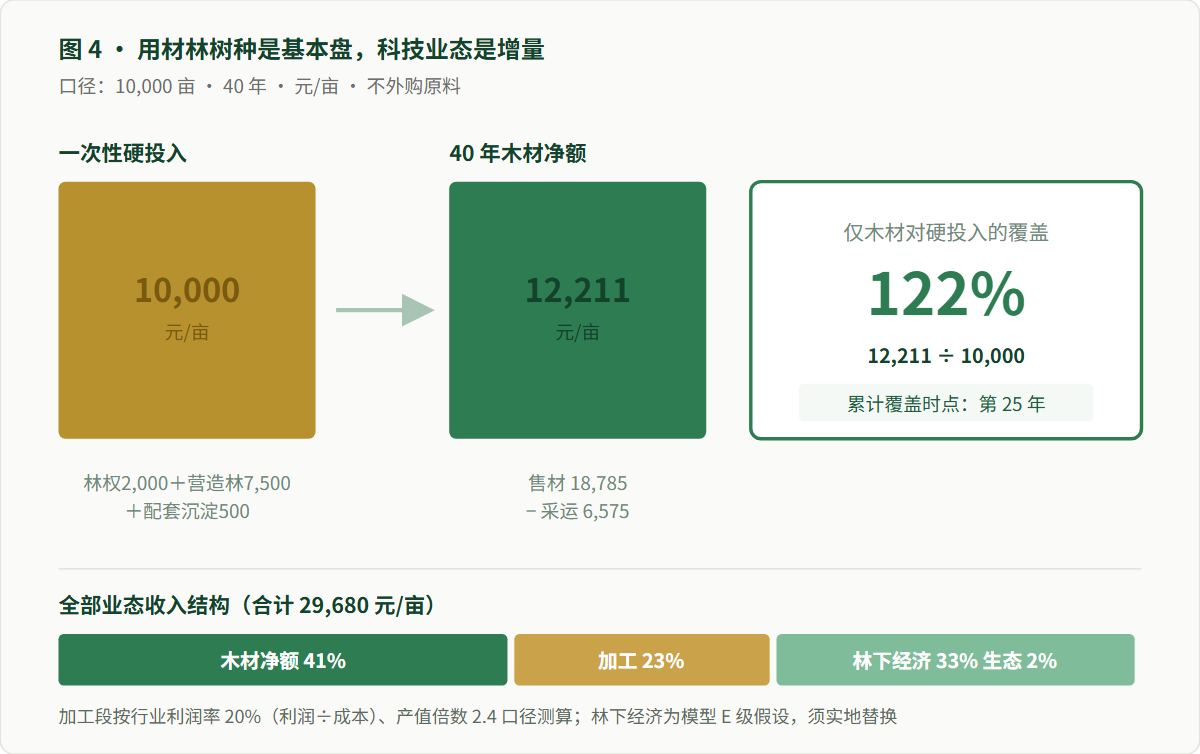
所以国储林的树种选择,逻辑应该是这样的:
树种选择的第一性原则
首先应该选取当地乡土适宜的,且大宗木材市场长期刚需的用材林树种。
这是你这门生意的基石。
用它来替你抗住储备林四十年 80% 的投资回收,
这样你才能轻装上阵,去做其他科技赋能产业,去抗剩下的 20% 产业和利润。
注意这个结构的顺序:先用材林树种,后科技赋能。
不是不要科技。恰恰相反——只有基本盘稳住了,科技那一块才敢投、才等得起。如果反过来,一开始就把宝押在小众高值方向,你会同时失去两样东西:稳定的现金流,和等待科技成熟的时间。
08 选树时,我会问的三个问题
Three Questions I Always Ask
把上面所有的分析,压缩成三个可以在评审会上直接问出口的问题。
| # | 问题 | 如果答不上来 |
|---|---|---|
| ① | 这个树种,今天有谁在规模化收购? | 不是在问”有没有价值”,而是在问”有没有当下就存在的采购行为”。举不出一家真实的收购企业,这一项就是零。 |
| ② | 十几年后我出材时,它比现在便宜还是贵? | 如果这个品类的价格走势依赖”市场被教育出来”,那么你赌的是别人替你开市场。大宗木材不需要谁来教育。 |
| ③ | 第二轮、第三轮的时候,它还有市场吗? | 这是 FCIM 的核心。首轮出材回本、二三轮才是利润。若选了一个只有一次性行情的树种,你等于放弃了整片林子 40 年的后半段。 |
这三个问题,其实都指向同一件事:
储备林树种选择,不是选”最有想象空间的树”,而是选”最不需要想象力的树”。
09 结语
Closing
回到开头那个不讨喜的观察。施工企业和平台公司主导的阶段,正在过去;新规之后真正要做长期经营的阶段,正在到来。
而这个阶段里,第一个要被认真对待的问题不是融资结构、不是业态设计、不是碳汇打包——
是这一片林子,到底种什么树。
本文要点
· 储备林本质是营造林项目,树种直接决定成败; · 主力投资主体的动机偏差,导致树种长期被忽略; · 木材价格下行打乱定力,衍生出追随小众高值树种的误区; · 小众树种普遍卡在”有企业规模化采购""成本能竞争""原料能稳定供应”三道门; · 应当回归木材作为材料基石的本色定位; ·用材林树种扛住 80% 的投资回收,科技业态去赚剩下的 20%。
这个基本盘不能依赖于想象。
它必须是实实在在、当下就存在的规模化刚性需求。
把这一条守住,储备林这门生意才立得住。守不住,后面所有的故事都只是故事。
说明本文为个人从业经验与产业判断的梳理,不构成投资建议。文中涉及的树种评价仅针对”作为储备林主力树种进行大规模长周期投资”这一特定场景,不否认相关树种在其他场景下的科学价值与应用前景。市场数据引自国家统计局、海关总署及公开行业统计;测算口径为 10,000 亩长短周期组合林、40 年期、当地原木到厂价松木 550 元/m³、桉木 660 元/m³,其中林下经济收益等参数为模型假设,须按项目实地情况替换。